
Бухгалтерские проводки ндфл с дохода по договору об оказании услуг образец
Начисление ндфл – проводки

Операции с налогом на доходы физического лица в современном бухгалтерском и налоговом учете осуществляются в обязательном порядке при выплате доходов физическим лицам. Рассмотрим более подробно какие проводки формируются при начислении, удержании и перечислении НДФЛ.
Начисление НДФЛ отражаем в проводках
На сегодняшний день базой для НДФЛ являются определенные виды дохода.
Это основная и дополнительная заработная плата, суммы продаж или предоставления в лизинг, арендные платежи за движимое, недвижимое имущество и иные материальные ценности, являющиеся собственностью физ.
лица, выполненные работы и предоставленные услуги, дивиденды от участия в капитале, доход от вкладов и депозитов и другие поступления. Основные моменты учета НДФЛ следует рассмотреть отдельно.
НДФЛ совершенно справедливо называют одним из наиболее специфических удержаний. Его особенности состоят в том, что базой для расчета налога является весь доход физического лица, а плательщиками в качестве налоговых агентов являются юридические лица.
Бухгалтер расчетного отдела заносит в журнал хозяйственных операций следующие проводки по начислению НДФЛ для уплаты в бюджет, в зависимости от специфики формирования сумм доходов:Получите 267 видеоуроков по 1С бесплатно:
- Бесплатный видео самоучитель по 1С Бухгалтерии 8.3 и 8.2;
- Самоучитель по новой версии 1С ЗУП 3.0;
- Хороший курс по 1С Управление торговлей 11.
| № | Дт | Кт | Первичный документ | |
| 1 | НДФЛ по договорам ГПХ | 76 | 68 | Договор ГПХ |
| 2 | НДФЛ с процентов по краткосрочным займам у физ.лиц | 66 | 68 | Договор займа |
| 3 | НДФЛ с з/платы | 70 | 68 | Регистр налогового учета |
| 4 | НДФЛ при сдаче в аренду помещения у работника фирмы | 76 | 68 | Договор аренды |
| 5 | НДФЛ с материальной помощи сотруднику | 73 | 68 | Заявление сотрудника |
| 6 | НДФЛ с дивидендов | 75 | 68 | Протокол |
| 7 | НДФЛ с процентов по долгосрочным займам у физ.лиц | 67 | 68 | Договор займа |
Правильно отражаем удержание НДФЛ из заработной платы
Расчет НДФЛ производят в рамках п. 3 ст. 225 НК РФ, где определены все виды начислений, подлежащие налогообложению. Уточнение налоговых ставок проводится в Налоговом Кодексе, ст. 224.
Расчет производится по стандартной формуле, где суммарный налог составляет умножение налоговой базы на налоговую ставку:
- НДФЛ = (ЗП — СВ) * ставка налога
где ЗП — сумма полученного дохода, руб.; СВ — стандартные вычеты, руб.
Например, в октябре 2016 года продавец Анисимов отработал целый месяц и его доход составил 35 000 руб. При этом он имеет право на стандартную льготу (вычет) на пятилетнего сына в сумме 1 400 руб. на основании предоставленного заявления и копии свидетельства о рождении ребенка.
Предприятие в роли налогового агента рассчитывает сумму налога и не позднее дня, следующего за днем выплаты дохода, перечисляет его в бюджет. Расчет налога будет следующим:
- Сумма налога = (35 000 — 1 400) * 0, 13 = 4 368 руб.
Журнал хозяйственных операций будет содержать основные проводки:
| № | Дт | Кт | Сумма, руб. | Первичный документ | |
| 1 | Начислено за октябрь Анисимову | 44 | 70 | 35 000 | Расчетная или расчетно-платежная ведомость |
| 2 | Удержан НДФЛ | 70 | 68 | 4 368 | Расчетная или расчетно-платежная ведомость |
Оформляем проводки по перечислению НДФЛ
В наши дни государство четко устанавливает граничные сроки и способы внесения в бюджет начисленных сумм. В обязательном порядке на бюджетный расчетный счет перечисляется вся сумма начисленного налога в день выплаты заработной платы или не позднее, чем на следующий день после выдачи физическому лицу заработной платы или иных доходов. Проводки выглядят так:
- Дт 68 Кт 51. Документальным основанием является платежное поручение и выписки банка.
- Дт 68 Кт 50. Расходный кассовый ордер, кассовая книга, квитанция банка.
При этом производство оплаты налога может быть комбинированным. Перечисление производится в безналичной форме с расчетного счета или в отдельных ситуациях деньги могут быть внесены на бюджетный счет наличными через кассу банка.
[2]Образец поручения на уплату налога:
В 2016 году введена новая форма отчета 6 НДФЛ, где предоставлено обобщение данных по юридическому лицу. Компания по этой форме отчитывается в разрезе общей суммы денежных средств, выплаченных сотрудникам, суммарного налогового вычета, размеров ставки и НДФЛ, оплаченного с доходов работников фирмы.
Бухгалтерские проводки ндфл с дохода по договору об оказании услуг образец

Как считается НДФЛ с дивидендов Иванова в данном примере, и какие выполняются проводки? облагаются налоговой ставкой 9%.
С 2015 году ставка на дивиденды увеличивается до 13%, о налогообложении дивидендов читайте по .НДФЛ = 50 000 * 9% / 100% = 4500 руб.
СуммаДебетКредитНазвание операции500008475 Начислены дивиденды Иванову45007568Удержан налог с дивидендов455007550Выплачены дивиденды Иванову45006851Налог, подлежащий уплате, перечислен в бюджетПредприятие получило от Иванова И.А.
Посчитаем НДФЛ в данном примере и выполним необходимые проводки.На доход в виде процентов с краткосрочного кредита применяется 13%.НДФЛ = 10 000 * 13 / 100 = 1300 руб.
СуммаДебетКредитНазвание операции200 0005066Получен краткосрочный кредит от Иванова100009166Начислены проценты за пользование кредитом13006668Начислен НДФЛ к уплате с процентов208
Выплаты по гражданско-правовым договорам
Нас интересуют те, реализация которых связана с трудовой деятельностью граждан.
Давайте рассмотрим эти различия.
Согласно ст.
56 ТК РФ трудовой договор – это соглашение между работодателем и работником, в соответствии с которым работодатель обязуется предоставить работнику работу по обусловленной трудовой функции, обеспечить условия труда, предусмотренные Трудовым кодексом, законами и иными нормативными правовыми актами, коллективным договором, соглашениями, локальными нормативными актами, содержащими нормы трудового права, своевременно
Проводки по удержанию и перечислению НДФЛ
Нормативными актами предусматривается, что в состав налогооблагаемых совокупных доходов включаются дивиденды, выигрыши, призы, подарки, компенсация командировочных расходов, превышающих установленный государством лимит суточных затрат. Расчет НДФЛ производят в рамках п.
3 ст. 225 НК РФ, где определены все виды начислений, подлежащие налогообложению.
Уточнение налоговых ставок проводится в Налоговом Кодексе, ст. 224. Расчет производится по стандартной формуле, где суммарный налог составляет умножение налоговой базы на налоговую ставку:
- НДФЛ = (ЗП — СВ) * ставка налога
где ЗП — сумма полученного дохода, руб.; СВ — стандартные вычеты, руб. Например, в октябре 2016 года продавец Анисимов отработал целый месяц и его доход составил 35 000 руб.
При этом он имеет право на стандартную льготу (вычет) на пятилетнего сына в сумме 1 400 руб. на основании предоставленного заявления и копии свидетельства о рождении ребенка.
Страховые взносы Организации являются страхователями и плательщиками страховых взносов (пп.
В базу для начисления данных страховых взносов сумма вознаграждения включается в полном объеме на дату ее начисления (ч. 1 ст. 7, ч. 1 ст. 8, п. 1 ст.
11 Федерального закона N 212-ФЗ). База для начисления страховых взносов определяется отдельно в отношении каждого физического лица с начала расчетного периода по истечении каждого календарного месяца нарастающим итогом (ч.
3 ст. 8 Федерального закона N 212-ФЗ)
Ндфл и страховые взносы с выплат по договору возмездного оказания услуг
Условия гражданско-правового договора могут предусматривать авансовые выплаты физлицу. Окончательный расчет происходит после подписания акта выполненных работ. В этой ситуации НДФЛ нужно исчислить, удержать и перечислить в бюджет с каждой из выплат.
В целях НДФЛ дата подписания акта сдачи-приемки работ значения не имеет, поскольку датой фактического получения дохода в виде вознаграждения по гражданско-правовому договору признается день его выплаты (письмо Минфина России от 21 июля 2017 г. № 03-04-06/46733).
Поскольку в отношении получателя дохода – физлица, не являющегося индивидуальным предпринимателем – вы являетесь налоговым агентом, вы должны будете составить на него справку по форме 2-НДФЛ за 2020 год. Доход нужно будет показать по месяцам, в которые выплачивалось вознаграждение.Выплаченный доход нужно будет указать по коду 2010 «Выплаты по договорам гражданско-правового характера (за исключением авторских вознаграждений)
Бухучет — проводки по услугам
37–41, 47–49, 51, 52 ГК РФ.
Основными действующими лицами в договоре выступают исполнитель и заказчик услуг.
Рассмотрим порядок бухучета у каждого из них. Бухучет у исполнителя напрямую зависит от вида деятельности и режима налогообложения. Чаще всего компании-исполнители услуг с целью снижения налоговой нагрузки выбирают спецрежимы: ЕНВД или УСН.
Наряду с ними может применяться и ОСНО.
Выручка от оказанных услуг является доходом от обычных видов деятельности. 5 ПБУ 9/99. Проводки у исполнителя при реализации услуг будут следующими:
- Дт 62 Кт 90.1 — отражена реализация услуг.
- Дт 90.2 Кт 20 (23, 25, 26, 43) — списана себестоимость оказанных услуг.
- Дт 90.3 Кт 68 — начислен НДС.
- Дт 50 (51) Кт 62 — услуги оплачены заказчиком.
Бухгалтерский учет
Особенности договора на выполнение работ (услуг) с физическим лицом
Более того, гражданско-правовой договор с физически лицом должен быть таковым не только по форме, но и по сути.
https://www.youtube.com/watch?v=n1rkL-mJPys
Принципиальные отличия этих двух видов договоров представлены в таблице: Отличия Договор на выполнение работ (услуг) с физическим лицом Трудовой договор Законодательное регулирование Гражданское законодательство:
- договор возмездного оказания услуг — гл. 39 ГК РФ
- договор подряда — гл. 73 ГК РФ
Трудовое законодательство:ТК РФ Стороны договора Исполнитель (подрядчик) и заказчик Работник и работодатель Предмет договора Выполнение конкретного задания (поручения, заказа) заказчика – конечный результат Выполнение работником трудовой функции (работа по должности в соответствии со штатным расписанием, профессии, специальности с указанием квалификации)
Ндфл с выплат по гражданско-правовому договору
Профессиональный налоговый вычет 8.
Бухгалтерский учет выплат и удержания НДФЛ 9. Начисление НДФЛ по договору подряда в 1С Итак, идем по порядку.
Если у вас нет времени читать длинную статью, посмотрите короткое видео ниже, из которого вы узнаете все самое важное по теме статьи. (если видео видно нечетко, внизу видео есть шестеренка, нажмите ее и выберите Качество 720р) Более подробно, чем в видео, разберем тему дальше в статье.
Гражданско-правовые договоры на выполнение работ (это договор подряда) и оказание услуг регулируется Гражданским кодексом (ГК) РФ.
Физические лица могут оказать вам услуги (регулируется гл.39 ГК) или выполнить работы (регулируется гл.37 ГК).
Важное отличие гражданско-правового договора от трудового – наличие индивидуального конкретного задания. Предметом такого договора всегда служит конечный результат труда.
И именно этот результат заказчик оплачивает.
Независимо от того, что у вас будет – работы или услуги, договор подряда или договор возмездного оказания услуг, общие правила взаимоотношений между заказчиком и исполнителем будут одинаковыми, поскольку к договору оказания услуг применяются положения о подряде (ст.783 ГК). Стороны договора подряда — это заказчик и подрядчик.
Как составить бухгалтерские проводки: основные правила и 11 примеров из практики
Активно-пассивные счета могут единовременно отобразиться в бухгалтерском балансе.
Они могут быть простыми и сложными:
- сложная проводка – проводится операция, основанная на нескольких счетах одновременно, это возможно при конфигурации дебета одного счета, кредита нескольких, и наоборот.
- простая проводка – проводится операция, основанная на двух счетах, дебет и кредит; Пример: пришли материалы от поставщика на сумму 1 млн. руб. Дебет 10 – 1 млн. руб. Кредит 60 – 1 млн. руб. Счет 60.10 пассивный, таким образом, увеличение записывается в кредит этого счета, задолженность перед поставщиками увеличивается;
Стоит отметить, что сумма дебетовых и кредитовых строк должна сходиться в ноль.
Сложная проводка имеет не менее трех счетов.Например: приобретено сырье на 300 тыс. руб., в т.ч. НДС 18%. Выделен НДС – 45,7 тыс.
Ндфл с выплат по гражданско-правовому договору
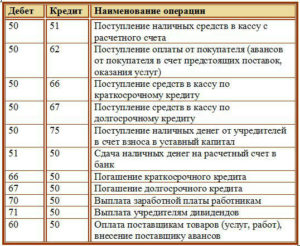
Если у индивидуального предпринимателя или в штате организации нет необходимых специалистов или своими силами выполнить работу сложно, заключают гражданско-правовые договоры со сторонними лицами. Например, договор подряда или договор оказания услуг.
Если привлекаемое лицо – ИП, то оформление отношений с ними ничем не отличается от отношений с контрагентами – организациями. Т.е. ИП выставляет счет на свои услуги или заключается договор, работы и услуги выполняются, подписывается акт выполненных работ. Оплата перечисляется на расчетный счет ИП. Налоги с полученных доходов ИП платит за себя сам.
А вот если вы привлекаете просто физическое лицо, не зарегистрированное в качестве ИП, то ситуация будет немного сложнее.
И в таком случае организация-заказчик обязана будет удержать НДФЛ с выплачиваемого дохода, т.к. она выступи в роли налогового агента.
В этой статье мы обсудим, как рассчитать и удержать Ндфл с выплат по гражданско-правовому договору на выполнение работ или оказание услуг.
статьи:
1. Особенности гражданско-правового договора
2. Подписание акта приема-передачи выполненных работ
3. Обязанность удержать Ндфл с выплат по гражданско-правовому договору
4. НДФЛ с компенсации затрат
5. Две точки зрения на удержание НДФЛ с компенсации затрат подрядчику
6. Стандартные налоговые вычеты
7. Профессиональный налоговый вычет
8. Бухгалтерский учет выплат и удержания НДФЛ
9. Начисление НДФЛ по договору подряда в 1С
Итак, идем по порядку. Если у вас нет времени читать длинную статью, посмотрите короткое видео ниже, из которого вы узнаете все самое важное по теме статьи.
(если видео видно нечетко, внизу видео есть шестеренка, нажмите ее и выберите Качество 720р)
Более подробно, чем в видео, разберем тему дальше в статье.
1. Особенности гражданско-правового договора
Гражданско-правовые договоры на выполнение работ (это договор подряда) и оказание услуг регулируется Гражданским кодексом (ГК) РФ.
Физические лица могут оказать вам услуги (регулируется гл.39 ГК) или выполнить работы (регулируется гл.37 ГК). Важное отличие гражданско-правового договора от трудового – наличие индивидуального конкретного задания. Предметом такого договора всегда служит конечный результат труда. И именно этот результат заказчик оплачивает.
Независимо от того, что у вас будет – работы или услуги, договор подряда или договор возмездного оказания услуг, общие правила взаимоотношений между заказчиком и исполнителем будут одинаковыми, поскольку к договору оказания услуг применяются положения о подряде (ст.783 ГК).Стороны договора подряда — это заказчик и подрядчик. Того, кто дает задание, именуют заказчиком (это организация или ИП), а того, кто его выполняет — подрядчиком. Для договора оказания услуг аналогично – заказчик и исполнитель.
По условиям договора подрядчик (исполнитель) обязан выполнить конкретную работу (оказать услугу), п.1 ст.702 ГК.
В чем именно она состоит, нужно подробно расписать в договоре, который заключается в письменной форме.
Кроме вида выполняемых работ или услуг, в договоре прописываются даты начала и окончания работ, порядок сдачи-приемки, стоимость и порядок оплаты, ответственность сторон за нарушение условий договора.
Конечная цена по договору может включать в себя две части:
- непосредственно вознаграждение за работу (услугу) подрядчика (исполнителя) (п.1, 2 ст.709 ГК);
- стоимость компенсации издержек подрядчика (исполнителя).
Порядок оплаты по договору может предусматривать выплату аванса. Это может быть как фиксированная сумма, так и процент от общей суммы вознаграждения. Не забудьте прописать, что в случае невыполнения обязательств по договору подрядчик обязан вернуть вам полученный аванс!
2. Подписание акта приема-передачи выполненных работ
Окончив работу, подрядчик обязан сдать ее результат заказчику, а заказчик — принять его.
Сдача-приемка результата работ оформляется актом сдачи-приемки, который должны подписать подрядчик и заказчик (или их уполномоченные представители). На основе этого акта заказчик производит расчет с подрядчиком.
Составляя акт, не забудьте включить в него все обязательные реквизиты, предусмотренные ст.9 закона №402-ФЗ «О бухгалтерском учете».
Если подрядчик несет какие-то расходы, связанные с выполнением работ, фирма или предприниматель могут их оплатить. Порядок оплаты таких расходов определяется в договоре. Подробнее об этом – чуть позже. А пока давайте посмотрим, как может выглядеть такой акт.
Акт составляется в двух экземплярах – по одной для каждой из сторон. На основании подписанного акта производится оплата работы и признаются расходы в бухгалтерском и налоговом учете.
3. Обязанность удержать Ндфл с выплат по гражданско-правовому договору
Физическое лицо, выполняющее для организации работы или оказывающее услуги, получает доход. А этот доход облагается НДФЛ (пп.6 п.1 ст.208 НК). Организация является источником выплаты этого дохода, а значит – налоговым агентом (п.1 ст.226 НК). Поэтому организация должна удержать Ндфл с выплат по гражданско-правовому договору и уплатить его в бюджет.
Обсуждая с подрядчиком цену выполняемых работ, во избежание конфликтных ситуаций, обратите его внимание, что свое вознаграждение он получит за минусом удержанного налога.
Переложить обязанность уплаты налога на физическое лицо и освободиться тем самым от исполнения обязанности налогового агента вы не имеете права. Это не предусмотрено законодательством. Независимо от того, что вы прописали в договоре.
Также вы не можете уплатить НДФЛ за счет собственных средств (п.9 ст.226 НК), поэтому в договоре обязательно должна фигурировать сумма включая НДФЛ.
Ставки по НДФЛ:
- для резидентов РФ — 13%;
- для нерезидентов РФ — 30%.
Ниже в табличке смотрите информацию по дате получения дохода, удержания и уплаты налога.
| Наименование выплаты (дохода) | Дата получения дохода | Дата удержания налога | Дата уплаты (перечисления) налога |
| Выплаты по договору гражданско-правового характера (подряда, аренды и пр.) исполнителю — не ИП | День выплаты дохода (пп. 1 п.1.1 ст.223 НК) | В день выплаты дохода (п. 4 ст. 226 НК) | Не позднее дня, следующего за днем выплаты дохода, с которого удержан налог (п. 6 ст. 226 НК) |
Налог удерживается непосредственно из суммы вознаграждения при его фактической выплате (п. 1 ст. 223 и п. 4 ст. 226 НК).
Не забудьте, что выполнение обязанностей налогового агента удержанием и перечислением НДФЛ не ограничивается:
- по итогам года не позднее 1 апреля следующего года в налоговую инспекцию подается справка по форме 2-НДФЛ;
- по итогам квартала, в котором физическое лицо (ваш подрядчик или исполнитель) получило доход, и по итогам каждого из последующих кварталов до конца года вы будете показывать доходы и НДФЛ в форме 6-НДФЛ.
Если организация не сможет удержать налог (например, если вознаграждение выплачивается в натуральной форме), то она должна сообщить об этом в налоговую инспекцию и самому исполнителю (п. 5 ст. 226 НК РФ).
4. НДФЛ с компенсации затрат
В связи с исполнением физическим лицом гражданско-правового договора у него могут возникать издержки, например, расходы на проезд и проживание, приобретение товарно-материальных ценностей, необходимых для выполнения работ или оказания услуг. И договором может предусматриваться компенсация этих фактических издержек заказчиком (ст. 709, 783 ГК).
Компенсация выплачивается при предоставлении физическим лицом первичных документов по произведенным расходам.
Для оплаты расходов можно составить акт в произвольной форме, в котором указать, какие именно расходы произведены, в какой сумме, и перечислить прилагаемые документы.Также в акте нужно сослаться на договор, в котором прописана обязанность заказчика компенсировать расходы, возникшие в связи с исполнением договора.
https://www.youtube.com/watch?v=8x6cFk6fv8A
Возникает вопрос – нужно ли начислять НДФЛ с сумм такой компенсации? К сожалению, в настоящее время однозначный ответ на этот вопрос отсутствует.
Согласно ст.209 НК объектом обложения НДФЛ признается доход, полученный налогоплательщиком. По ст.41 НК доходом признается экономическая выгода в денежной или натуральной форме, учитываемая в случае возможности ее оценки и в той мере, в которой такую выгоду можно оценить. Экономическая выгода определяется в соответствии с гл.23 НК.
Но и там четкого определения дохода мы не найдем. П.1 ст.210 говорит, что при определении базы по налогу учитываются доходы в денежной и натуральной форме. Все! Никакой конкретики, круг замкнулся.
По общему правилу даже компенсация, полученная в возмещение предшествующих расходов, признается доходом. И лишь в специально оговоренных законодателем ситуациях эти доходы не облагаются НДФЛ. К сожалению, компенсация фактических расходов, произведенных физическому лицу по гражданско-правовому договору, среди этих случаев отсутствует.
5. Две точки зрения на удержание НДФЛ с компенсации затрат подрядчику
Итак, две точки зрения:
- Мнение Минфина
Ндфл бухгалтерские проводки
НДФЛ 6-НДФЛ Форма и приложения 6-НДФЛ Заполнение 6- НДФЛ Отражение Выплат . . 6-НДФЛ Бухгалтерский и Налоговый Учет
При сверке расчетов с налоговый часто бывают расхождения. Почему так происходит? Бухгалтера неправильно делают в бухучете проводку — Дебет 70 Кредит 68 субсчет «Расчеты по НДФЛ» и получают неправильное сальдо по кредиту счета 68.
ПРОВОДКА ДЕБЕТ 70 КРЕДИТ 68 СУБСЧЕТ «РАСЧЕТЫ ПО НДФЛ» Налоговый учет организуется в налоговом регистре по каждому плательщику НДФЛ. Бухгалтерский учет по НДФЛ ведется на синтетическом счете 68 субсчете «Расчеты по НДФЛ». Записи по субсчету «Расчеты по НДФЛ» означают: — по кредиту — у налогового агента возникла обязанность уплатить налог;
Как отразить в учете вознаграждения по гражданско-правовым договорам на выполнение работ (оказание услуг)
Организация может заключить с гражданином не только трудовой, но и гражданско-правовой договор на выполнение работ или оказание услуг.
Подробнее об этом см. . В бухучете расчеты по гражданско-правовым договорам отразите на счете 76 «Расчеты с разными дебиторами и кредиторами» даже в том случае, если договор заключен с сотрудником (Инструкция к плану счетов).
Он предназначен только для ведения расчетов с сотрудниками по оплате труда, в данном же случае исполнителя сотрудником признать нельзя.Корреспондирующий счет определите исходя из характера работы (услуги):Дебет 20 (23, 29) Кредит 76– начислено вознаграждение по гражданско-правовому договору за выполненные работы (оказанные услуги) для нужд основного (вспомогательного, обслуживающего) производства;Дебет 25 (26) Кредит 76– начислено вознаграждение по
Расчеты с физическим лицом за выполнение работ по договору подряда
Автор PPT.RU 2 июля 2013 Как отразить в учете организации-заказчика расчеты с подрядчиком — физическим лицом (не зарегистрированным в качестве индивидуального предпринимателя) за выполнение работ по договору подряда?
Для целей налогового учета доходов и расходов организация применяет метод начисления. КонсультантПлюс БЕСПЛАТНО на 3 дня Гражданско-правовые отношения В соответствии с п.
1 Гражданского кодекса РФ по договору подряда одна сторона (подрядчик) обязуется
НДФЛ: проводки
Агафонова Полина Автор PPT.RU 18 февраля 2020 НДФЛ, или подоходный налог, — сокращенное название налога, удерживаемого с доходов физических лиц при их выплате.
КонсультантПлюс БЕСПЛАТНО на 3 дня Бухучет НДФЛ ведется на счете 68.01 в разрезе аналитик: налог, пени, штрафы за нарушение налогового законодательства по налогу на доходы физических лиц (НДФЛ). Согласно НК РФ, расчет и удержание подоходного налога должен производить тот, кто выплачивает доход физическому лицу, так называемый источник выплаты.
С точки зрения налогового законодательства, источник выплаты доходов физлицам является налоговым агентом.
Его обязанностью является перечисление в бюджет НДФЛ с суммы выплаченных вознаграждений не позднее дня, следующего за перечислением денежных средств работнику, за исключением двух случаев: оплаты больничного листка; выплаты отпускных.
Оказание услуг: проводки в бухучете
Источником получения доходов организации может быть не только реализация товаров, но и оказание услуг. Такая деятельность имеет свои особенности в бухучете.
Начисление НДФЛ – проводки
Доход от оказания услуг: расчет НДС и налога на прибыль Если был аванс — на дату поступления денег. По факту оказания услуги доход включается в базу по налогу на прибыль независимо от оплаты.
Нужен ли акт оказания услуг НК РФ требует, чтобы документы, подтверждающие расходы, были оформлены в соответствии с законодательством РФ п.
В пункте 2 статьи НК РФ сказано, что датой осуществления материальных расходов в виде работ и услуг производственного характера считается дата подписания налогоплательщиком, применяющим метод начисления, акта приемки-передачи услуг работ.
Значит, для целей налогообложения прибыли для признания услуг производственного характера акт необходим. А вот ГК РФ не обязывает подтверждать факт оказания услуг актом. В нем можно найти только нормы о составлении акта о выполненных работах по договору подряда ст. Вместе с тем пункт 4 статьи Гражданского кодекса предусматривает, что условия договора определяются по усмотрению сторон.
То есть необходимость составления акта и порядок его подписания сторонами можно предусмотреть в договоре.
В комментируемом письме момент определения налоговой базы по двум главным налогам у компании — исполнителя услуг финансисты увязывают именно с датой подписания акта оказания услуг. Этот порядок имеет прямое отношение и к оказанию услуг.
Налоговую базу определяют в момент, соответствующий наиболее ранней из двух дат: день отгрузки предоставления услуги покупателю; день оплаты или частичной оплаты в счет предстоящего оказания услуг.
Следовательно, налог нужно начислить, если: услуга оказана, а оплачена она или нет — не важно; услуга не оказана, но за нее получена предоплата аванс. В случае с предоплатой никаких других вариантов нет — как только деньги поступили, нужно начислять налог.В комментируемом же письме моментом определения налоговой базы по НДС в такой ситуации финансисты назвали дату подписания акта оказанных услуг конкретно исполнителем.
Действительно, проверяющие не обойдут вниманием признание налоговой базы по НДС у исполнителя услуги после подписания акта заказчиком.
Ведь здесь могут обнаружить и некий умысел, когда стороны имеют возможность договориться и на свое усмотрение регулировать налоговые обязательства. А ведь при таком оформлении договорных отношений рискует исполнитель, который сдвинет момент определения налоговой базы и несвоевременно начислит НДС. Что касается заказчика, то дата акта для него существенного значения не имеет.
Вычет НДС он вправе заявить в течение трех лет. Поэтому позиция финансистов в комментируемом письме является более безопасной для исполнителя услуг.
База по налогу на прибыль у исполнителя услуг Для целей исчисления налоговой базы по налогу на прибыль датой возникновения дохода от услуги является дата их фактического оказания см.
А в письме Минфина России от Таким образом, доходы по оказанным услугам должны быть отражены в том периоде, к которому они относятся.
Выручка от реализации услуг подлежит признанию в целях налога на прибыль на дату оказания услуг. А эту дату исполнитель указывает в акте об оказанных услугах. Более позднее отражение доходов у исполнителя, например, на дату подписания акта заказчиком, может привести к начислению пеней и штрафов и по налогу на прибыль — за несвоевременное отражение доходов в налоговом учете.
Эксперт по налогообложению Б. Сваин Практическая энциклопедия бухгалтера Все изменения года уже внесены в бератор экспертами.
В ответе на любой вопрос у вас есть всё необходимое: точный алгоритм действий, актуальные примеры из реальной бухгалтерской практики, проводки и образцы заполнения документов.
Бухучет — проводки по услугам
В бухгалтерском учете все услуги включаются в состав затрат на основании первичных учетных документов. Основными первичными документами, подтверждающими факт исполнения услуг, являются: Договор. Акт выполненных работ или иной документ, подтверждающий приемку услуг.
Минфин считает, что если договором не предусмотрен пункт о составлении акта, то формировать его нужно только в случаях, предусмотренных законодательством письмо от Гражданский кодекс обязывает составлять акт, подтверждающий приемку работ, только в случае строительного подряда ст.
Доход от оказания услуг: расчет НДС и налога на прибыль
Кто платит налоги по договору разового оказания услуг Доход, получаемый физическим лицом за выполнение работ по гражданско-правовому договору, подлежит обложению НДФЛ.
Причем обязанность по исчислению, удержанию и уплате НДФЛ в бюджет ложится в данном случае на организацию-работодателя. Так как она согласно НК РФ, является налоговым агентом.Переложить обязанность по уплате НДФЛ на физическое лицо нельзя — это противоречит законодательству.
Бухгалтерское сопровождение
При этом полученные доходы могут быть как оплатой труда, так и любыми другими доходами, в том числе облагаемыми по различным ставкам НДФЛ.
По документу НДФЛ = 975 Дебет 26 Кредит 76 — начислено вознаграждение физлицу за выполненные работы; Дебет 26 Кредит 69 — начислен взнос в ПФР; Дебет 26 Кредит 69 — начислен ЕСН; Дебет 76 кредит 68 — удержан налог на доходы физических лиц; Дебет 76 Кредит 51 — произведен расчет с физическим лицом по договору подряда.
Вознаграждение по договору оказания услуг физическим лицом облагается НДФЛ?
при его выплате и не позднее чем на следующий день перечислить налог в бюджет (пп. 1 п. 1 ст. 223, п. п. 4, 6 ст.
226 НК РФ). Вести учет выплаченных этому физическому лицу доходов, а также сумм исчисленного и удержанного с них НДФЛ и представить по нему справку 2-НДФЛ в свою ИФНС (п. п. 1, 2 ст. 230 НК РФ). В справке 2-НДФЛ указываются: — сумма вознаграждения (в т.ч. аванса)
При этом полученные доходы могут быть как оплатой труда, так и любыми другими доходами, в том числе облагаемыми по различным ставкам НДФЛ.
По документу НДФЛ = 975 Дебет 26 Кредит 76 — начислено вознаграждение физлицу за выполненные работы; Дебет 26 Кредит 69 — начислен взнос в ПФР; Дебет 26 Кредит 69 — начислен ЕСН; Дебет 76 кредит 68 — удержан налог на доходы физических лиц; Дебет 76 Кредит 51 — произведен расчет с физическим лицом по договору подряда.
Рекомендуем прочесть: Выйти из общества
Нужно помнить, что предприятие является лишь посредником между физическим лицом и государством в отношении дохода физического лица и его обязательств по НДФЛ. Событие 1.
Начисление дохода физическому лицу в виде арендной платы Получите 267 видеоуроков по 1С бесплатно: Согласно принципу имущественной обособленности, бухгалтерские записи в виде проводок в бухгалтерских регистрах будут отражать только хозяйственные операции предприятия и не будут фиксировать увеличение личных средств данного физического лица.
Что касается даты события, то нужно переключиться на нормы главы 23 НК РФ.
Учет расчетов по НДФЛ (проводки)
В зависимости от вида полученного работником дохода кредит 68 счета корреспондирует с дебетом соответствующих счетов учета расчета с персоналом.
Расчет НДФЛ с заработной платы Петрову начислена заработная плата за ноябрь – 20000.