
Как учитывать ндс агенту если он на усн в 2020г
Ндс при усн

Компании на упрощенной системе налогообложения освобождены от уплаты ряда налогов. Наиболее привлекательным является освобождение от уплаты НДС. Однако сегодня нельзя говорить о полном отстранении «упрощенца» от этого налога.
Бывают ситуации, в которых и «упрощенцы» являются налоговыми агентами по НДС, должны перечислять НДС в бюджет, а также представлять декларацию по НДС или Журнал учета полученных и выставленных счетов-фактур.
При этом компания на УСН не является плательщиком НДС, а это значит, что права на налоговый вычет по «входному» НДС не имеет.
«Упрощенец» — налоговый агент по НДС
Компании на УСН освобождены от обязанностей плательщика НДС, однако у них могут возникать обязанности налоговых агентов по этому налогу (п. 5 ст. 346.11 НК РФ). «Упрощенцы» выступают в качестве налоговых агентов в следующих случаях:
- когда арендуют государственное или муниципальное имущество у органов государственной власти и управления, органов местного самоуправления;
- когда приобретают товары (работы, услуги), местом реализации которых является территория РФ, у иностранных лиц, которые не состоят на учете в налоговых органах РФ;
- когда в качестве посредника с участием в расчетах реализуют товары (работы, услуги, имущественные права) иностранных лиц, которые не состоят на учете в налоговых органах РФ;
- когда покупают (получают) государственное или муниципальное имущество, не закрепленное за государственными (муниципальными) предприятиями и учреждениями;
- когда продают конфискованное или реализуемое по решению суда имущество, бесхозяйные ценности, клады и скупленные ценности, а также ценности, которые перешли по праву наследования государству;
- в иных случаях, указанных в ст. 161 НК РФ.
Рассмотрим подробнее первые две ситуации.
Арендуется госимущество
Когда «упрощенцы» арендуют государственное или муниципальное имущество у органов государственной власти и управления, органов местного самоуправления (кроме МУПа, ГУПа, учреждения), они становятся налоговыми агентами по НДС. Ставка налога в этом случае зависит от условий договора.
Если в договоре аренды НДС не выделен, тогда сумма налога рассчитывается по формуле:
НДС с суммы арендной платы = Сумма арендной платы × 18 %
При этом органу власти арендная плата перечисляется в сумме, указанной в договоре аренды, а НДС арендатор уплачивает «за свой счет».
Если в договоре сумма НДС выделена, тогда налог рассчитывается по расчетной ставке по формуле:НДС с суммы арендной платы = Сумма арендной платы × 18/118
Сумма арендной платы, установленная в договоре, перечисляется арендодателю за минусом НДС. В такой ситуации налог действительно уплачивается из средств арендодателя.
«Упрощенец»-арендатор должен составить счет-фактуру в одном экземпляре и оставить его у себя. Налог уплачивается по 1/3 суммы налога не позднее 25-го числа каждого из трех месяцев, следующих за отчетным кварталом. В том квартале, когда налог был перечислен в бюджет, «упрощенец» вправе учесть НДС в расходах (пп. 8 п. 1 ст. 346.16 НК РФ).
Рассмотрим пример.
Организация ООО «Х» является плательщиком УСН. Осуществляет розничную торговлю. Под магазин арендует у комитета по управлению имуществом помещение, находящееся в муниципальной собственности. Согласно договору аренды ежемесячная арендная плата составляет 118 000 руб. (в том числе НДС — 18 000 руб.).
Арендная плата перечисляется не позднее 3 числа месяца, следующего за расчетным. Таким образом, НДС с арендной платы составляет 18 000 руб. Организация ООО «Х» выступает в роли налогового агента, а значит, должна исчислить, удержать и перечислить НДС с суммы арендной платы в бюджет.
При этом арендодателю будет перечислено 100 000 руб.
Приобретаются товары или услуги у иностранцев
Компания на УСН признается налоговым агентом по НДС, если приобретает у иностранных лиц, которые не состоят на учете в налоговых органах РФ, товары (работы, услуги), местом реализации которых является территория РФ. Налоговая база по таким операциям определяется налоговым агентом.
Рассмотрим пример.
В I квартале 2015 года польская компания «Y» оказала организации ООО «Ромашка» юридические услуги. Стоимость услуг с учетом налогов, подлежащих удержанию в соответствии с законодательством РФ, — 236 000 руб. Иностранная компания не имеет на территории РФ представительства.
Акт сдачи-приемки оказанных услуг подписан в I квартале 2015 года. Все расчеты произведены в рублях. Таким образом, организация ООО «Ромашка» является налоговым агентом и обязана исчислить, удержать и перечислить НДС с суммы оплаты услуг в бюджет: 36 000 руб. (236 000 × 18/118).
Обязанность заплатить НДС
Несмотря на то что «упрощенцы» не являются плательщиками НДС, в ряде случаев у них возникает обязанность заплатить налог в бюджет. Рассмотрим некоторые из них подробнее.
Ввозятся товары
Ввоз товаров на территорию Российской Федерации и иные территории, находящиеся под ее юрисдикцией, согласно ст. 146 НК РФ является объектом налогообложения.
В этом случае и компании на УСН должны заплатить НДС (п. 2, 3 ст. 346.11 НК РФ). Здесь есть особенность по срокам уплаты НДС.
Так, согласно общим правилам, сроки уплаты НДС при ввозе товаров зависят от таможенной процедуры, под которую помещаются товары (ст. 82 ТК ТС):
- При выпуске товаров для внутреннего потребления налог уплачивается до их выпуска (п. 3 ст. 211 ТК ТС).
- Если товары помещены под таможенную процедуру временного ввоза (допуска), НДС уплачивается до выпуска товаров в соответствии с указанной таможенной процедурой при уплате всей суммы ввозных таможенных пошлин, налогов, подлежащих уплате за установленный срок временного ввоза (п. 3 ст. 283 ТК ТС) и др.
Кроме того, таможенное законодательство предусматривает в ряде случаев специальные сроки уплаты НДС.
В общем случае сумма НДС, которую необходимо уплатить в бюджет при ввозе товаров на таможенную территорию РФ, определяется по формулам:
НДС = Налоговая база × Ставка
Налоговая база = Таможенная стоимость + Таможенная пошлина + Акциз
Ставка НДС применяется в зависимости от вида товаров: 10 или 18 %. НДС, подлежащий уплате в бюджет, исчисляется в российских рублях и округляется до второго знака после запятой.
При ввозе товаров из государств — членов Евразийского экономического союза, сумма НДС, подлежащая уплате, определяется по формуле:
НДС = (Цена сделки + Акциз) × 18 % (или 10 %)
В этой ситуации налог уплачивается в срок не позднее 20 числа месяца, следующего за месяцем, в котором товары приняты к учету.
Выставляется счет-фактура с выделенным НДС
Когда «упрощенцы» выставляют счет-фактуру, в том числе по авансовому платежу, с выделенным в нем НДС, они должны перечислить НДС в бюджет (п. 5 ст. 173 НК РФ).
Также в данном случае у компании на УСН возникает дополнительная обязанность — представить декларацию по НДС.
Отчитываться по этому налогу нужно в электронном виде по ТКС не позднее 25 числа месяца, следующего за истекшим налоговым периодом.
Кроме того, если «упрощенцы»-посредники выставляют и (или) получают счета-фактуры при осуществлении деятельности в интересах другого лица, они обязаны вести Журналы учета полученных и выставленных счетов-фактур (п. 3.1 ст. 169 НК РФ).Комиссионеры и агенты, действующие от своего имени, а также лица, осуществляющие деятельность на основе договоров транспортной экспедиции в интересах других лиц и учитывающие вознаграждения при исполнении этих договоров в составе доходов по УСН, должны вести Журнал учета полученных и выставленных счетов-фактур.
При этом, если «упрощенцы» реализуют или приобретают товары, работы или услуги от своего имени, они не должны уплатить НДС. В этой ситуации возникает обязанность выставлять (перевыставлять) счета-фактуры, выделяя в них сумму НДС (п. 1 ст. 169 НК РФ).
Осуществляются операции по договорам товариществ
Компании на УСН должны заплатить НДС в бюджет, если осуществляются операции по договору простого товарищества (договору о совместной деятельности), договору инвестиционного товарищества, договорам доверительного управления имуществом или концессионным соглашениям на территории РФ (ст. 174.1, ст. 346.11 НК РФ). Кроме того, в этой ситуации «упрощенцы» должны подать в налоговый орган декларацию по НДС не позднее 25 числа месяца, следующего за истекшим налоговым периодом (п. 5 ст. 174, п. 4 ст. 174.1 НК РФ).
Обязанность составлять счета-фактуры
Помимо обязанности уплатить НДС в бюджет, у «упрощенцев», которые осуществляют операции по договорам товариществ (см. ст. 174.1 НК РФ), может возникнуть обязанность составить счет-фактуру. Приведем примеры таких ситуаций.
Компания как комиссионер (агент, действующий от своего имени) получает аванс или отгружает товары (работы, услуги) комитента (принципала) — плательщика НДС. Либо компания как посредник, участвующий в расчетах, отгружает товары (работы, услуги) иностранного лица, не состоящего на налоговом учете в РФ, или получает за них аванс.
Счет-фактура в этих ситуациях выписывается в двух экземплярах, один из которых передается покупателю.
https://www.youtube.com/watch?v=HN2Bo0jf9kw
Кроме того, счет-фактура в обязательном порядке составляется, если «упрощенец» как комиссионер (агент, действующий от своего имени) перечислил аванс или получил товары (работы, услуги), приобретенные для комитента (принципала) у продавца — плательщика НДС. И в этом случае счет-фактура составляется в двух экземплярах, один из которых передается комитенту (принципалу).
Кодексом предусмотрены и другие ситуации, вынуждающие плательщиков УСН знать свои обязанности по НДС.
Можно ли избежать двойного налогообложения?
В некоторых случаях при уплате НДС в бюджет у компаний на УСН возникает двойное налогообложение, когда суммы НДС включаются в доходы от реализации и одновременно облагаются единым «упрощенным» налогом.
Например, когда в договоре аренды госимущества не выделен НДС и арендная плата перечисляется в сумме, указанной в договоре, а НДС арендатор на УСН уплачивает «за свой счет».
Или когда плательщик УСН выставляет счет-фактуру с выделенным НДС, сумму которого он перечисляет в бюджет (п. 5 ст. 173 НК РФ).
Однако с 2016 года плательщики УСН и ЕСХН, выставляющие счета-фактуры, не должны будут учитывать НДС в доходах. Соответствующие поправки в Налоговый кодекс внесены Федеральным законом от 06.04.15 № 84-ФЗ.
Данный закон исключает из состава выручки при УСН и ЕСХН суммы НДС, полученные при выставлении счетов-фактур с выделенной суммой налога.
Также в законе прямо прописано, что суммы НДС, которые уплачены в бюджет по счетам-фактурам, выставленным покупателям, не включаются в расходы при исчислении ЕСХН и УСН. Подробнее об этом читайте здесь.
Учет НДС налоговым агентом на

В предлагаемой статье консультант-преподаватель компании «1С:Сервистренд» Ф.М. Гуревич показывает отражение хозяйственных операций, в которых организация, применяющая УСН, является налоговым агентом в отношении налога на добавленную стоимость.
В соответствии с пунктом 5 статьи 346.
11 НК РФ организации, применяющие упощенную систему налогообложения, не освобождаются от обязанностей налогового агента в отношении налога на добавленную стоимость.
В связи с этим указанные организации в качестве налогового агента обязаны исчислить, удержать и уплатить в бюджет соответствующую сумму налога в случаях, предусмотренных статьей 161 НК РФ, в частности:
- при аренде федерального имущества, имущества субъектов РФ и муниципального имущества;
- в случае приобретения на территории РФ товаров (работ, услуг) у иностранных лиц, не состоящих на учете в налоговых органах в качестве налогоплательщика.
Продемонстрируем отражение этих хозяйственных операций в конфигурации «Упрощенная система налогообложения», в которой принят объект налогообложения «Доходы, уменьшенные на величину расходов» (меню «Сервис/Сведения об организации», закладка «Применение УСН»).
Аренда государственного имущества
Итак, первый рассматриваемый нами случай — аренда федерального имущества, имущества субъектов РФ и муниципального имущества. В этой ситуации арендатор в отличие от общепринятого порядка перечисляет сумму НДС не арендодателю, а в бюджет.
Организация, перешедшая на УСН, арендует у комитета по управлению имуществом помещение под офис. Согласно договору арендная плата без учета НДС составляет 30 000 руб. в месяц.
Арендодатель выставляет арендатору счет на оплату. Предполагается, что сумма НДС в счете не указывается, поскольку арендатор в соответствии с пунктом 3 статьи 161 НК РФ не признается налогоплательщиком по таким операциям.
Введем вручную операцию (см. рис. 1), которая отразит задолженность бюджету по НДС (в качестве налогового агента) с арендной платы:Дебет 90.4 «Расходы, принимаемые для целей налогообложения» Кредит 76.6 «Расчеты с дебиторами и кредиторами, расходы принимаются для целей налогообложения (в рублях)»
Рис. 1. Операция начисления НДС с арендной платы
В справочнике «Контрагенты» (меню «Справочники») введем контрагента «Бюджет (налоговый агент)» с соответствующими реквизитами.
Сумма НДС определяется расчетным методом (п. 4 ст. 164 НК РФ), в нашем примере — по ставке 18/118 % от налоговой базы. При этом налоговой базой считается сумма арендной платы с учетом налога (п.
3 ст. 161 НК РФ), то есть сумма по счету на оплату, увеличенная на сумму НДС по ставке 18 % — (30000+30000 х 18 %) = 35400 руб.
Таким образом, в нашем примере сумма НДС рассчитывается следующим образом:
35400х(18%/118%)=5400 руб.
Часто высказывается мнение о том, что в случае применения общего режима налогообложения налоговый агент в рассматриваемой ситуации должен самостоятельно оформлять счет-фактуру.
Однако Налоговый кодекс РФ и Правила ведения журналов учета полученных и выставленных счетов — фактур, книг покупок и книг продаж при расчетах по НДС не предусматривают обязанностей налоговых агентов по выписке счетов-фактур.
Таким образом, налоговый агент, применяющий УСН, может не выписывать счет-фактуру.
Арендатор оформляет два платежных поручения. Первое — на оплату арендодателю по счету (или договору) аренды, указав в реквизите ставка НДС — «без налога НДС».
Второе платежное поручение — контрагенту «Бюджет (налоговый агент)» на перечисление в бюджет налога — суммы НДС. В диалоговом окне установим признак «Перечисление налога», а в реквизите «Статус составителя» установим значение 02 — налоговый агент.Платеж оформляется с помощью документа «Выписка» (меню «Документы»). При этом формируются проводки (см. рис. 2), отражающие возникновение дебиторской задолженности арендодателя и погашение кредиторской задолженности перед бюджетом. Причем расходы по НДС сразу принимаются для целей налогообложения — проводкой по дебету счета Н02.2 «Прочие расходы, учитываемые при расчете единого налога».
Рис. 2. Проводки, формируемые документом «Выписка»
По мере оказания арендодателем услуг арендатору оформляется документ «Услуги сторонних организаций» (меню «Документы»). Основанием является документ, подтверждающий факт оказания услуг. В графе «счет затрат» (см. рис.
3) укажем счет, на котором учитываются расходы по аренде (в нашем примере — счет 26 «Общехозяйственные расходы»), а в графе «Для целей налогообложения» из перечисления выберем «Расходы принимаются».
При проведении документа сформируются проводки, отражающие погашение дебиторской задолженности арендодателя (Дебет 26 Кредит 60.2) и принятие расходов по аренде к учету при расчете единого налога (Дебет Н02.2).
Рис. 3. Заполнение документа «Услуги сторонних организаций» и проводки, формируемые при его проведении
В результате формирования указанных документов по аренде муниципального имущества в книге доходов и расходов появятся следующие записи (см. рис. 4).
Рис. 4. Отражение операций по аренде имущества в книге учета доходов и расходов
Сумму НДС, удержанную и перечисленную в бюджет в качестве налогового агента, необходимо отразить в налоговой декларации по налогу на добавленную стоимость (Меню «Отчеты/Регламентированные отчеты/Налоговая отчетность/НДС»). Для этого в разделе 2.2 «Расчет суммы налога, подлежащей перечислению налоговым агентом» по строкам 50 «Реализация товаров (работ, услуг), сумма налога по которым исчисляется и уплачивается организацией или индивидуальным предпринимателем в качестве налогового агента» и 90 «по услугам органов государственной власти и управления и органов местного самоуправления по предоставлению в аренду федерального имущества, имущества субъектов Российской Федерации и муниципального имущества» в графе 4 необходимо указать стоимость арендной платы (с учетом налога). В графе 5 автоматически будет указана сумма НДС, исчисленная расчетным методом. Эти же суммы автоматически отразятся в строке 170 «Всего исчислено».
Приобретение товаров (работ, услуг) у иностранцев
Второй из рассматриваемых нами случаев — приобретение на территории РФ товаров (работ, услуг) у иностранных лиц, не состоящих на учете в налоговых органах в качестве налогоплательщика.
В этой ситуации покупатель оплачивает поставщику стоимость товара (без НДС), а сумму НДС перечисляет непосредственно в бюджет.
Организация, применяющая УСН, приобрела на территории Российской Федерации у иностранного лица товары — 1000 шт. джинсов общей стоимостью 472 000 руб. с учетом налога. Иностранное лицо не представило документов о постановке на учет в налоговом органе в качестве налогоплательщика.
Для оформления хозяйственных операций по этому примеру нам необходимо выполнить следующую последовательность действий. Сформируем первый документ — «Поступление МПЗ» (меню «Документы»). В шапке документа выберем из соответствующих справочников поставщика товара, договор с ним и склад, на который поступил товар.
В табличной части (см. рис. 5) в графе «Номенклатура» выберем из справочника «Номенклатура» товар «Джинсы», укажем количество (1000 штук) и цену (472 руб.). В графе «Сумма» установится величина 472000. В графе «Ставка НДС» выберем из справочника «Ставки НДС» значение 18 %, при этом в графе «НДС (в т.ч.
)» появится величина 72000.
Рис. 5. Заполнение документа «Поступление МПЗ» и проводки, формируемые при его проведении
Подготовим два платежных поручения. Первое — контрагенту «Бюджет (НДС налогового агента)» на перечисление налога (признак в диалоговом окне) НДС в бюджет в качестве налогового агента (статус составителя — 02). Второе платежное поручение — на выплату поставщику суммы дохода от реализации (без НДС), которая составит 472000-72000=400000 руб.
После получения из банка выписки о перечислении денег введем документ «Выписка» (меню «Документы») (см. рис. 6). С помощью кнопки «Подбор по платежным документам» заполним строки документа на основании сформированных ранее платежных поручений.
В первой записи «Выписки» в строке «движение денежных средств» выберем из соответствующего справочника — «Платежи в бюджет», а в строке «корреспондирующий счет» — 76.6 «Расчеты с дебиторами и кредиторами, расходы принимаются для целей налогообложения (в рублях)».Выберем значение третьего субконто по этому счету — «Расходы на приобретение товаров и материалов». Во второй записи «Выписки» соответственно укажем: «Оплата поставщику», и то же значение третьего субконто.
Рис. 6. Проводки, формируемые документом «Выписка», по оплате стоимости поступивших товаров поставщику и НДС в бюджет
В результате ввода предыдущих документов у нас образовалась кредиторская задолженность поставщику товара и дебиторская задолженность бюджета на сумму НДС — 72000 руб. Чтобы погасить эти задолженности введем операцию вручную (см. рис. 7).
Рис. 7. Перенос задолженности
Таким образом, после выполнения всех описанных действий расходы на приобретение товара (400000 руб. и 72000 руб.) отразились на счете Н04 «Расходы всего»).Напомним, что эти расходы будут учитываться на счете Н02.
2 «Прочие расходы, учитываемые при расчете единого налога» по мере реализации товаров (см. статью методистов фирмы «1С» «Упрощенка»: признание расходов документом «Реализация»» в «БУХ.1С» № 6 за 2004 год).
При этом если организация занимает позицию, совпадающую с мнением МНС, то расходы будут приниматься к учету после отгрузки товаров и оплаты их покупателем.
Так же, как и в предыдущем примере, сумму НДС, удержанную и перечисленную в бюджет в качестве налогового агента, необходимо отразить в разделе 2.
2 налоговой декларации (Меню «Отчеты/Регламентированные отчеты/Налоговая отчетность/НДС») по строке 50 «Реализация товаров (работ, услуг), сумма налога по которым исчисляется и уплачивается организацией или индивидуальным предпринимателем в качестве налогового агента» и строке 70 «по товарам (работам, услугам) иностранных лиц, не состоящих на учете в налоговых органах».Отметим, что в соответствии с инструкцией по заполнению декларации по НДС, в графе 4 по строкам 50 и 70 налоговая база определяется налоговым агентом как сумма дохода от реализации иностранными лицами товаров (работ, услуг) с учетом налога.
Ответы на многие другие вопросы, связанные учетом НДС, вы можете получить на семинарах «1С:Консалтинг». Эти семинары проводятся партнерами фирмы «1С» как в Москве, так и в других городах России по единой тематике.
Ндс и упрощенная система налогообложения | контур.ндс+
Организации, применяющие упрощенную систему налогообложения (УСН), освобождены от обязанности исчислять и уплачивать некоторые налоговые платежи, в том числе и НДС. Однако в ряде случаев у компаний на УСН возникает обязанность перечислить этот налог в бюджет и представить отчетность в органы ФНС. В статье рассмотрим подобные ситуации и все тонкости взаимоотношения НДС и УСН.
Роль налогового агента по НДС
На основании пункта 5 статьи 346.11 Налогового кодекса, компании, применяющие УСН, в некоторых случаях могут признаваться налоговыми агентами по НДС, а именно:
- при аренде имущества у органов государственной власти и местного самоуправления;
- при покупке на территории России товаров (работ, услуг), продавцами которых являются иностранные лица, не состоящие на учете в органах ФНС РФ;
- осуществляя роль посредника, участвующего в расчетах, при реализации товаров иностранных лиц, не состоящих на учете в органах ФНС РФ;
- при покупке либо получении государственного или муниципального имущества, которое не закреплено за какими-либо учреждениями;
- при продаже имущества, которое подлежит реализации по решению суда, а также конфискованного имущества, бесхозных, скупленных и найденных ценностей (кладов);
- в некоторых других случаях, установленных статьей 161 НК РФ.
Чаще всего на практике встречаются аренда госимущества и приобретение товаров у иностранцев — о них и поговорим более детально.
Аренда государственного и муниципального имущества
Арендуя имущество у органов государственной власти и местного самоуправления, компания на УСН становится налоговым агентом. Следовательно, ей вменяется в обязанность перечислить в бюджет НДС с арендной платы. В зависимости от условий договора расчеты с арендодателем могут осуществляться двумя путями:
- НДС выделен в составе арендной платы. При этом налог исчисляется следующим образом: НДС = АП × 18/118, где АП — сумма арендной платы по договору. В этом случае арендатор перечисляет арендодателю сумму платы за аренду имущества, уменьшенную на величину НДС, который подлежит перечислению в бюджет в установленном порядке.
- НДС не выделен в составе арендной платы. В этом случае налог исчисляется по формуле: НДС = АП × 18%, где АП — сумма арендной платы по договору. При этом арендодатель получает полную сумму, указанную в договоре, а арендатор перечисляет в бюджет НДС из собственных средств.
Рассмотрим отличие между этими вариантами на примере. ООО «Аякс», применяющее УСН, решило арендовать помещение у органа государственной власти.
В договоре прописано, что арендная плата за месяц составляет 236 000 рублей, в том числе НДС — 36 000 рублей.
Таким образом, арендодатель ежемесячно получает 200 000 рублей в качестве оплаты за аренду, а оставшиеся 36 000 рублей ООО «Аякс», которое в данной сделке выступает в роли налогового агента, удерживает и перечисляет в бюджет.
Если бы в договоре НДС не выделялся, то сумма ежемесячной платы за аренду должна была составить 200 000 рублей, которые арендодатель получал бы в полном объеме. При этом ООО «Аякс» должно было удерживать НДС в размере 36 000 рублей ежемесячно из собственных средств и в установленном порядке перечислять налог в бюджет.
Сделки, повлекшие исчисление НДС, оформляются в организациях на УСН составлением счета-фактуры. Сумма налога делится на 3 части, каждая из которых подлежит перечислению в бюджет не позднее 25 числа месяца, следующего за отчетным кварталом. После оплаты сумма НДС может быть учтена в составе расходов того квартала, в котором она уплачена.
Покупка у иностранных компаний в России
В случае когда отечественная компания приобретает на территории России товары (работы, услуги) у иностранной организации, которая не стоит на учете в налоговой службе России, ей также вменяется роль налогового агента. А с ней — обязанность определить налоговую базу по НДС, исчислить, удержать и перечислить этот налог в бюджет.
Например, упомянутое выше ООО «Аякс» решило воспользоваться услугами европейской компании, не имеющей представительства в России.
Таким образом, отечественная организация признается налоговым агентом по этой сделке: она обязана исчислить НДС и оплатить его в бюджет.По условиям договора оплата за услуги составляет 354 000 рублей, причем в нее включены все подлежащие уплате в соответствии с законодательством РФ налоги и сборы. Следовательно, НДС уже включен в оплату, хотя и не выделен отдельной суммой.
Используя приведенную выше формулу, исчисляем сумму НДС: 354 000 * 18 / 118 = 54 000 рублей. Значит, за полученные услуги ООО «Аякс» должно заплатить 300 000 рублей непосредственно европейской компании, а остальные 54 000 рублей следует удержать и перечислить в бюджет в качестве НДС.
Мы рассмотрели распространенные ситуации, когда фирмы-«упрощенцы» выступают в роли налогового агента по НДС, то есть исчисляют и перечисляют налог в бюджет, тем или иным образом удерживая его сумму из средств контрагента. Однако порой компании на УСН сами приобретают роль налогоплательщика. О том, в каких случаях это происходит, поговорим далее.
Когда компания на УСН становится плательщиком НДС
В общем случае компании, применяющие УСН, освобождены от уплаты НДС. Однако в некоторых ситуациях и они признаются плательщиками этого налога. Какие же это ситуации?
Импорт товаров
Согласно статье 146 НК РФ, товары, ввозимые на территорию страны, являются объектом налогообложения. В соответствии с пунктами 2 и 3 статьи 346.11, у компаний и индивидуальных предпринимателей, применяющих УСН, при ввозе товаров на территорию России возникает обязанность уплатить НДС.
Срок уплаты НДС при импорте товаров из стран Таможенного союза может быть разным в зависимости от таможенной процедуры, под которую они помещаются, а именно:
- в отношении товаров, ввозимых для внутреннего потребления — до выпуска товаров;
- в отношении товаров, которые ввозятся временно — до выпуска товаров в соответствии с таможенной процедурой временного ввоза (допуска) при уплате всей суммы ввозных таможенных пошлин, налогов, подлежащих уплате за установленный срок временного ввоза;
Указанные выше сроки уплаты НДС устанавливаются соответственно статьями 211 и 283 Таможенного кодекса Таможенного союза.
Расчет суммы НДС, подлежащего уплате, производится по формуле:
НДС = (Таможенная стоимость товаров + Таможенная пошлина + Акциз)* Ставка НДС
Если товары ввозятся из стран — членов Евразийского экономического союза, то порядок уплаты НДС будет несколько иным. Сумма налога рассчитывается по формуле:
НДС = (Цена сделки + Акциз) * Ставка НДС
Также читайте по теме: «Безопасный размер НДС» — какой максимальный удельный вес вычетов по НДС не привлекающий внимание налоговиков?
Срок уплаты НДС в этом случае — не позднее 20 числа месяца, следующего за тем, в котором товары были приняты на учет.
Выставление счетов-фактур с выделенным НДС
У организаций, применяющих УСН, при выставлении счетов-фактур с выделением суммы НДС на основании пункта 5 статьи 173 НК РФ возникает обязанность уплатить налог в бюджет. Помимо этого, в таком случае организация должна отчитаться по НДС, представив декларацию в орган ФНС по каналам электронной связи не позднее 25 числа месяца, следующего за окончанием налогового периода.
Законодательство также устанавливает случаи, когда «упрощенцы» должны вести Журнал учета полученных и выставленных счетов-фактур.
Эта обязанность возникает при осуществлении организацией посреднической деятельности в интересах других лиц, при осуществлении агентских и комиссионных операций от своего имени, а также при деятельности по договору транспортной экспедиции в интересах других лиц, если компания учитывает полученные по таким договорам суммы в составе доходов по УСН.
Операции по некоторым видам договоров
Другие случаи, когда у компаний-«упрощенцев» возникает обязанность уплаты в бюджет НДС, связаны с некоторыми видами договоров, на основании которых осуществляются сделки.
К этой группе относятся договоры простого и инвестиционного товарищества, договор доверительного управления имуществом или концессионное соглашение на территории России.
В этих случаях компания, помимо уплаты налога, должна представить декларацию по НДС в установленном порядке.
Когда компании на УСН должны составлять счета-фактуры
В рамках деятельно по указанным выше видам договоров (простого и инвестиционного товарищества, доверительного управления или концессионному соглашению) у участника товарищества, концессионера или доверительного управляющего возникает обязанность выставить соответствующие счета-фактуры.
Законом также предусмотрены иные ситуации, когда компании на УСН должны составлять счета-фактуры. Например, когда компания-комиссионер отгружает товары комитента — плательщика НДС. Или «упрощенец»-посредник, принимающий участие в расчетах, получает аванс либо отгружает товары, принадлежащие иностранной компании, не зарегистрированной в налоговых органах РФ.
Двойное налогообложение: грядущие перемены
Компании на УСН, которые в силу закона должны уплатить НДС, порой оказываются в ситуации двойного налогообложения: суммы уплаченного налога включаются в состав доходов от реализации и, следовательно, в налогооблагаемую базу по единому налогу в связи с УСН. Так происходит, например, при выставлении «упрощенцем» счета-фактуры с выделенным НДС.
Чтобы избежать подобной ситуаций, в Налоговый кодекс внесены поправки, которые вступят в силу с 1 января 2016 года. Согласно этим изменениям, компании на УСН, а также плательщики Единого сельскохозяйственного налога, больше не должны будут учитывать в составе выручки суммы налога, полученные по счетам-фактурам с выделенным НДС.
Как работать с УСН в 2020 году? Объект «доходы минус расходы»
УСН – это упрощенная система налогообложения для ведения общего учета доходов и расходов. Система в особенности удобна для малого и среднего бизнеса. Объект налогообложения по УСН – «доходы» или «доходы минус расходы» — вы выбираете самостоятельно.
Как выбрать объект налогообложения при УСН?
Начать стоит с оценки налоговой нагрузки: доходов и расходов, ставки налога в регионе, тарифов страховых взносов. Если ваши расходы составят свыше 60% от выручки, а минимальный налог меньше единого налога с доходов, то выбирайте объект «доходы минус расходы». Так вы снизите налоговую нагрузку на бизнес в 2020 году.
Кто в праве применить УСН объект «доходы минус расходы»?
Перейти на «упрощенку» могут и организации и ИП, но для этого важно соблюдать все критерии, прописанные в главе 26.2 НК РФ.
Критерии для применения УСН
- Доходы за 9 месяцев текущего года, чтобы перейти на УСН с 1 января 2020 года – 112 500 000 руб.
- Доходы за год, чтобы «не слететь» со спецрежима, если вы уже его применяете – 150 000 000 руб.
- Остаточная стоимость основных средств – 150 000 000 руб.
- Филиалы – отсутствуют.
- Доля других юрлиц в уставном капитале – не больше 25%
- Численность персонала – 100 человек.
- Виды деятельности: банки, страховые и микрофинансовые организации, инвестфонды, профессиональные участники рынка ценных бумаг, НПФ, ломбарды.
Обратите внимание!
Чтобы перейти на УСН с 1 января 2020 года, подать заявление в ИФНС необходимо до 31 декабря 2019 года. Если вы только открыли фирму или зарегистрировали ИП, заявление подается в течение 30 дней с даты регистрации в налоговой.
Переход на УСН будет «гладким»!
Хотите узнать, как в 2020 году корректно вести учет при УСН? В Учебном центре «ГЭНДАЛЬФ» есть курс, который научит этому. Ознакомьтесь с его содержанием прямо сейчас!
Подробнее
Что включает в себя объект «доходы минус расходы»?
Объект налогообложения «доходы минус расходы» — это все доходы, полученные за год, уменьшенные на фактические расходы.
Доходы
Что относят к доходам?
- всю выручку компании;
- разовые и специфические поступления, такие как продажа автомобиля при торговле цветами или проценты по депозитам.
Что исключают из доходов?
- возвраты, в том числе предоплаты и авансы при отмене сделок, задатки, предоставление и возврат займов и другие подобные операции;
- выручку других налоговых режимов, например ЕНВД, при обязательном раздельном учете хозяйственных операций.
Как принимаются в учет доходы при УСН?
Доходы при УСН принимаются в учет любым из вариантов по кассовому методу:
- фактическая оплата через поступления в кассу;
- на расчетный счет;
- в материальной форме при взаиморасчетах на дату акта.
Расходы
Как расходы принимаются к вычету?
Также по кассовому методу – только по факту оплаты. В соответствии со ст. 346.16 НК РФ перечень расходов ограниченный. Есть исключения по способу принятия расходов к учету – не все они признаются по факту и на дату оплаты. Например, предоплата за услуги признается после оказания этих услуг и подписания акта.
Перечень расходов при УСН:
- издержки по закупке, производству и установке основных средств;
- издержки на покупку НМА;
- издержки на закупку исключительных прав, ноу-хау, объектов интеллектуальной собственности;
- затраты, понесенные в связи с получением патентов;
- затраты, связанные с НИОКР;
- затраты на ремонт и улучшение основных средств — как собственных, так и арендованных;
- затраты, производимые в рамках договоров аренды;
- затраты по материальным расходам;
- затраты, связанные с оплатой труда;
- затраты на все виды обязательного страхования (пенсионное, социальное, медицинское, страхование жизни);
- расходы, связанные с оплатой услуг, оказываемых кредитными организациями;
- затраты в виде сумм входного НДС;
- затраты, направленные на оплату таможенных платежей;
- затраты, связанные с командировками (оплата проезда до места выполнения служебного задания и обратно, оплата проживания, суточные);
- затраты на бухгалтерские, аудиторские, юридические и прочие подобные услуги, включая бухобслуживание;
- затраты на подготовку и переподготовку кадров;
- затраты на канцелярские принадлежности;
- затраты на почтовые, телефонные и другие офисные услуги.
В 2020 году при переходе на УСН с объектом «доходы минус расходы» вам не придется начислять и платить следующие налоги:
- налог на прибыль, за исключением операций, предусмотренных п.2 ст. 346.11 НК РФ;
- налог НДФЛ «за себя» в части доходов ИП;
- налог на имущество, кроме налога на недвижимость с кадастровой стоимостью;
- НДС, кроме налога, который платят налоговые агенты и при операциях с импортом.
Единственная льгота, которая есть у компаний и ИП на УСН с объектом «доходы минус расходы» – это перенос убытков на будущие налоговые периоды. Убыток можно вычитать из налоговой базы в каждом следующем отчетном периоде в течение 10 лет.
Какие льготы предусмотрены на УСН?
Выбрав объект «доходы минус расходы» компании и ИП получают возможность переносить убытки на будущие налоговые периоды. Убыток можно вычитать из налоговой базы в каждом следующем отчетном периоде в течение 10 лет.
Как готовиться к учету при УСН в 2020 году?
Подготовьтесь на специальном курсе «Ведение учета при применении упрощенной системы налогообложения в «1С:Предприятии 8».
Программа курса включает темы, как:
- Учет денежных средств
- Расчеты с контрагентами (поставщики, покупатели)
- Учет основных средств
- Учет нематериальных активов
- Расчеты с подотчетными лицами
- Кадровый учет. Учет заработной платы
- Закрытие месяца
- Регламентированная отчетность
Не упустите возможность изучить функционал «1С:Бухгалтерии», 3.0, чтобы решать учетные задач при УСН без ошибок!
Оставить заявку
Агент на ОСНО, принципал на УСН
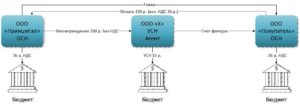
Посредническими услугами принято считать выполнение компанией-посредником определенных действий для фирмы, заказывающей эти услуги. При этом обязательно заключается договор, именуемый агентским (поручения/комиссии).
В нем заказчик (Принципал) поручает исполнителю (Агенту) выполнение определенных услуг за вознаграждение.
В дальнейшем агент, реализуя взятые на себя обязательства, вправе действовать от имени заказчика или собственного, но всегда за счет принципала (ст.1005 ГК РФ).
Подобным договором оговариваются (но необязательно) сроки выполнения условий соглашения и передачи отчета о произведенных расходах с прилагающимися документами.
При отсутствии таких требований в договоре отчеты представляются агентом по факту исполнения обязательств (ст. 1008 ГК РФ).
Кроме того, в соглашении прописывается размер вознаграждения агенту, который может быть фиксированной суммой или процентом от продаж.
Услуги посредника облагаются НДС по ставке 18%, если он является плательщиком налога. Это правило действует и при продаже необлагаемых НДС товаров (ст. 149 НК РФ), за исключением медицинских товаров, ритуальных услуг и сдачи в аренду помещений зарубежным фирмам (ст. 156 НК РФ).
Механизм применения посреднического договора несложен, но, учитывая, различие в системах налогообложения контрагентов, разберемся в особенностях, сопровождающих взаимоотношения агентов и принципалов в области признания доходов и расходов и налогообложения.
Принципал на УСН – агент на УСН
Все виды агентских договоров имеют одинаковый принцип учета для целей расчета налога на УСН: вознаграждение, полученное агентом, увеличивает налоговую базу фирмы-посредника.
Датой признания дохода станет день зачисления средств на счет. Зависит он от условий соглашения. Если агент, участвуя в расчетах, удерживает вознаграждение из суммы, перечисленной заказчиком в ходе осуществления сделки, то датой дохода признается день поступления средств.
Агент должен выделить сумму вознаграждения и отразить ее в КУДиР. Если она перечисляется отдельно, то в доходах агент зафиксирует на момент получения вознаграждения, а не суммы, поступившей для исполнения договора.
Не учитываются в доходах агента суммы, направленные для исполнения договора, а в расходах – понесенные траты по их осуществлению.Доход от продаж через агента признается доходом принципала в зависимости от особенностей договора:
- если агент участвует в расчетах от имени заказчика — день поступления денег от реализации соглашения на счет принципала (п. 1 ст. 346. 17 НК РФ);
- при ведении агентом продаж от своего имени — день поступления денег на счет посредника.
Суммой признаваемого дохода при этом считается продажная стоимость товаров, указанная в отчете агента.
Поскольку компаниями на УСН (доходы минус расходы) затраты могут быть учтены лишь по факту произведенной оплаты, то перечисленные принципалом-заказчиком суммы будут признаны у него расходами после выполнения агентом обязательств (п. 2 ст. 346.17 НК РФ). Т.е. тогда, когда агентом будут представлены подтверждающие расход документы.
На практике взаимоотношения агента и принципала складываются так:
- при участии агента в сделках, полученные от заказчика суммы на осуществление предусмотренных операций поступают на счет агента, затем перечисляются контрагентам при исполнении условий агентского договора. Приобретение имущества для принципала агент отражает на забалансовом счете 002, поскольку собственником товара не является. При передаче принципалу товаров, суммы приобретений списываются со сч. 002. Так как упрощенцы не являются плательщиками НДС, то они не выделяют налог в сумме вознаграждения, соответственно и не составляют счета-фактуры;
- без участия агента в расчетах: в этом случае на счет посредника суммы от заказчика не поступают, он лишь по завершении сделки представляет отчет и получает оговоренную сумму вознаграждения.
Пример бухгалтерского сопровождения операций посредника на УСН:
|
Операция |
Д/т |
К/т |
|
Поступление средств от принципала |
51 |
76 |
|
Перечисление поставщику |
60 |
51 |
|
Поступление товаров от поставщика |
76 |
60 |
|
Отражение ТМЦ за балансом |
002 |
|
|
Списание комиссионных ТМЦ |
002 |
|
|
Отражено полученное вознаграждение |
76 |
90/1 |
Агент на УСН – принципал на ОСНО
Если фирма-принципал применяет ОСНО, то ее агент (даже упрощенец), независимо от чьего имени он действует, обязан выставлять счета-фактуры с выделением в них НДС.
В соответствии с ГК РФ, принципал, передавая товар на реализацию агенту, остается его владельцем до момента продажи.
Продажа осуществляется принципалом с привлечением посредника, поэтому выручка учитывается им при исчислении налога на прибыль и НДС.
Агент на УСН вознаграждается из доходов принципала, и, его вознаграждение будет расходом без НДС, т. е. счет-фактуру на вознаграждение агент в этом случае не выставляет.
Счета-фактуры, выставленные агентом приобретателям, фиксируются в журнале учета счетов-фактур, и не регистрируются им в своей книге продаж, а впоследствии передаются принципалу в качестве приложений к отчету. Агент, применяющий ОСНО, на сумму своего вознаграждения заполняет счет-фактуру.
Учет операций по схеме «Агент на УСН – принципал на ОСНО» в бухучете будет отражен так:
|
Операция |
Д/т |
К/т |
|
У агента |
||
|
Реализации услуг по агентскому договору |
62 |
76/расчеты с принципалом (РП) |
|
Поступление средств от приобретателей |
51 |
62 |
|
Перечисление средств принципалу за вычетом вознаграждения |
76/РП |
51 |
|
Выручка по агентскому вознаграждению |
62 |
90/1 |
|
Зачтено агентское вознаграждение |
76/РП |
62 |
|
У принципала |
||
|
На основании отчета агента отражена реализация услуг |
62 |
90/1 |
|
Начислено агентское вознаграждение |
20 (44) |
76 |
|
Списаны затраты на посреднические услуги |
90/2 |
20 (44) |
|
Приобретателям услуг предъявлен НДС |
90/3 |
68 |
|
Учтена выручка за минусом вознаграждения посредника |
51 |
62 |
|
Учтено вознаграждение агенту |
76/ПДК |
62 |
Разновидностью соглашения о посредничестве является договор комиссии.
Особенностью в статусе этого договора в сравнении с агентским аналогом, является то, что комиссионер (посредник) может выступать в нем, выполняя поручения комитента (заказчика услуг), только от своего имени, но за счет комитента. Бухучет по схеме «комиссионер на УСН – комитент на ОСНО» будет идентичным представленному выше.
Агент на ОСНО – принципал на УСН
Ст. 346.11 НК РФ освобождает упрощенцев от обязанности уплачивать НДС, поэтому агент принципала на УСН не исчисляет налог по операциям, касающимся принципала.
Но на сумму вознаграждения агент по окончании сделки выставляет счет-фактуру, не регистрируя при этом его в журнале учета (п. 3.1 ст. 169 НК).
НДС, предъявленный агентом, принципал-упрощенец в дальнейшем учитывает в расходах на УСН в привычном порядке.
Особенностью признания доходов принципалом на УСНО является то, что по налоговому законодательству выручкой упрощенца является вся сумма поступлений на счет. Поэтому, при удержании агентом вознаграждения из поступающих по сделкам средств суммой дохода будет считаться вся выручка от продаж, поступившая на счет агента.