
Прибыль от основной деятельности формула
Прибыль, доход и выручка. Понятие и формула расчёта

Множество людей по-прежнему не имеют точных представлений о том, что собой представляет доход предприятия и его прибыль. Если начать детальное изучение данной темы, то возникает большое количество дополнительных понятий, которые являются уточняющими.
К таким относятся чистая прибыль, валовая прибыль, EBITDA.
На самом деле, когда те или иные показатели отражаются работниками статистических органов, бухгалтерами и экономистами, то каждый специалист подразумевает под любым из этих терминов точное значение.
Эти значения указаны в законодательных документах страны, поэтому понимать их необходимо каждому человеку, работающему с отчетностью. Но область доходов и прибыли интересна также и непрофессионалам, которым знания сути этих терминов не будут лишними.
Рекомендуем также прочесть : Как правильно составить характеристику на сотрудника.Основные моменты
Что такое выручка от реализации продукции и какая формула её расчёта?
Проще всего разобраться с понятием выручки. Выручка – это те средства, что были получены фирмой или человеком в виде платы за выполненные услуги или предоставленный товар. И понять это легко.Тем не менее, выручка обладает отдельными свойствами. Повседневная жизнь подразумевает под выручкой те деньги, которые получает продавец в виде оплаты.
При этом говорится о кассовом способе учитывать выручку. Если фирма передаст товар клиенту, позволив ему выполнить оплату позже (отсроченный платеж), то до того, как деньги клиента поступят владельцу товара, выручки еще нет.На крупных предприятиях применяется другой способ для того, чтобы учитывать выручку – учитывать согласно начислениям.
При таком способе выручкой можно называть даже те средства, которые еще не поступили продавцу, если был подписан акт об оказании услуг.Бывает также выручка чистая и выручка валовая. Валовой выручкой называется целиком та сумма денег, которая была получена за оказание услуги или предоставление товара. Такой тип выручки почти не представляет интереса.
Связано это с существованием пошлин, акцизов и налогов, что включены в цену. Их будет необходимо вернуть в пользу государства.По этой причине было сформировано понятие чистой выручки. Этот вид выручки является прямой характеристикой работы фирмы, независимо от того, какие выплаты в пользу государства содержатся в ценах товаров и услуг. Именно чистую выручку всегда указывают бухгалтеры, делая отчет о прибылях и убытках компании.
Расчет выручки формула : В=Р*Ц, где
В – выручка;Р – количество реализованных изделий;
Ц – цена реализации каждого изделия.
Что такое доход и как его посчитать по формуле?
Доход являет собой ту сумму, которая прибывает к капиталу фирмы. Как он может прибывать? Во-первых, за счет внесения вкладов от владельцев компании, во-вторых, благодаря эффективной деятельности предприятия. Ведь любая фирма создается для того, чтобы приносить доход.
Очень важно классифицировать затраты и получаемые доходы, поэтому существует множество документов, регламентирующих эту деятельность.
Наиболее важные из этих документов – это Налоговый кодекс, а также Положение о бухгалтерском учете, в котором даются пояснения к любым доходам и способам их формирования на фирме.Говоря кратко, доходом от основной работы является чистая выручка.
Доход компании иногда бывает равен выручке, однако, в большинстве случаев, фирма занимается разнообразными видами деятельности, от каждой из которых получается свой вид дохода.
Кроме доходов с уставных видов работ, у компании могут быть и другие сферы получения доходов. Это могут быть штрафы, взысканные с партнеров в случае нарушений договоров или проценты с депозита. Такие доходы входят в число прочих, но и они помогают формировать прибыль фирмы.
Расчет валового дохода формула : D = Z х Q, где 😀 – валовый доход;Z – цена реализации;
Q – количество единиц товара.
Валовая прибыль — что это? Формула расчёта
Доходы предприятия следует суммировать, из них вычесть возникшие затраты, и тем самым удастся определить валовую прибыль. К примеру, доход приносит реализация товаров, а расходом являются затраты на их создание, или их себестоимость.
Найдя разницу между первым и вторым, удастся узнать, какова сумма валовой прибыли от вида деятельности фирмы, который является основным. Точно также выясняются суммы валовой прибыли по другим видам деятельности.Примечательно, что в сфере торговли валовая прибыль определяется при нахождении разницы между ценой и себестоимостью товара.
В области промышленного производства произвести расчет данного показателя сложнее, поскольку к себестоимости относятся многие затраты.
Эффективность нескольких предприятий чаще всего сравнивается именно по показателю их валовой прибыли.Можно также производить учет того, какой вид деятельности на одной фирме является самым эффективным, благодаря показателям валовой прибыли по каждому из выполняемых компанией видов деятельности.
Кредитоспособность предприятий рассчитывается сотрудниками банков тоже по этому критерию. Но самим владельцам фирмы более важен показатель чистой прибыли.
Валовая прибыль формула расчета : ВП = ЧД — И ( С + ОЗ ), где :
ВП — Валовая прибыльЧД — Чистый доход от продажИ − Издержки
С + ОЗ — Себестоимость + Операционные затраты
Чистая прибыль, понятие и формула расчёта
Все действия и операции компании в определенный промежуток времени находят свое отражение в показателе чистой прибыли.
Он подсчитывается с помощью вычитания из суммы валовой прибыли затрат, которые должны быть сделаны согласно закону. К этим затратам относятся налоги, штрафы и другие расходы.
Валовая прибыль после того, как вычтены названные выше затраты, становится базой, на основе которой начисляются дивиденды владельцам фирмы.
Значение чистой прибыли демонстрирует результаты деятельности компании, которые должны быть указаны в бухгалтерском балансе.
Чистая прибыль формула расчета : ЧП = ФП + ВП + ОП – СН, где :
ЧП – чистая прибыль,
ФП – финансовая прибыль,
ВП – валовая прибыль,
ОП – операционная прибыль,
СН – сумма налогов.
на тему : показатель ebitda
EBIT и EBITDA что это такое?
Очень важной является деятельность государства по регуляции формирования чистой прибыли. Именно на государственном уровне регламентируются затраты предприятия. Они могут быть различны в зависимости от того, в какой стране находится предприятие, и даже от региона.
Выполняя аналитическую работу относительно деятельности фирмы, нельзя делать выводы, опираясь на значение чистой прибыли. Из-за этого в процессе сравнения осуществляется учет критериев валовой прибыли и очищенной прибыли.
Очищенная прибыль бывает двух видов: EBIT (которая существует до выплаты налогов и процентов) и EBITDA (которая не учитывает налоги, проценты и амортизационные отчисления).
Ebitda формула расчета : EBITDA = Доходы – (Расходы – Налоги – Проценты по обязательствам – Амортизационные отчисления), гдеДоходы – выручка от основной деятельности (TR– totalrevenue),
расходы – полная себестоимость (TC– totalcost) за исключением амортизации.
Ebit формула расчета : EBIT = Чистая прибыль + величина процентов по кредитам и займам + Налоги к уплатеРентабельность основной деятельности — формула расчета по балансу
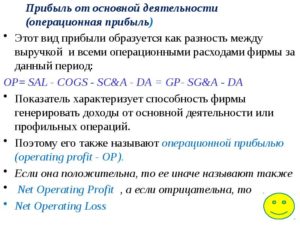
Рентабельностью обозначают понятие степени доходов, выгоды, прибыли деятельности предприятия или предпринимателя. Расчёты ведутся через систему относительного показателя, который отражает и описывает эффективность деятельности предприятия всецело по всем направлениям: производственное, инвестиционное, коммерческое.
Рентабельность основной деятельности – это способность организации управлять финансами (покрывать расходность доходностью), а также их накопление.
Через неё показания оценивается уровень деятельность предприятия и реальную возможность его участия на политической инвестиционной арене.
Дорогой читатель! Наши статьи рассказывают о типовых способах решения юридических вопросов, но каждый случай носит уникальный характер.
Если вы хотите узнать, как решить именно Вашу проблему — обращайтесь в форму онлайн-консультанта справа или звоните по телефону.
Это быстро и бесплатно!
Что отражает рентабельность основной деятельности
Рентабельность основной деятельности отражает конечный результат деятельности. Величина рентабельности отражает пропорцию эффективного использования ресурсами.
Характеризируя рентабельность деятельности организации, специалисты выявляют слабые и сильные стороны функционирования бизнеса еще до начала его активной организации, то есть, на стадии идейности.
Коммерция любой компании соотносится непосредственно с внутренней экономикой страны, её коммерческими принципами. Минимальные ресурсы основной деятельности предприятия должны превращаться в максимальный результат.
Оценку и расчет уровня реализации принципов экономики в деятельности предприятия позволяет получить анализ, который включает в себя все экономические показатели. Ключевым положением при анализе является определение критерия для оценивания рентабельности.
Стоит учитывать то, что доходы никак не являются главным признаком эффективной работы организации, её динамики. Для рентабельности прибыль выступает как один из показателей, которые нужно сравнивать и сопоставлять между собой разными способами.
Рентабельность основной деятельности формула по балансу
В экономике не выведено единого определения рентабельности, терминологии и методики её планирования и анализа расчетов.
Как рассчитать
Характеристика динамики производительности необходима для расчетов рентабельности организации. Показатель доходов – это, собственно, и есть рентабельность.
Именно он и показывает равномерное и эффективное использование природных, трудовых, финансовые, экономических ресурсов.
Для коммерчески предприятий важна точность этих показаний, в то время, как некоммерческие не нуждаются в этом.
Рассчитывая показатели рентабельности учитываются следующие факторы:
- себестоимость производственных товаров/услуг/работ;
- себестоимость затрат коммерческого предприятия;
- себестоимость управленческих затрат;
Рассчитать рентабельность основной деятельности предприятия можно по экономической формуле.
Формула:
R = пр / 3 * 100%
R – это рентабельность;
пр – чистая прибыль/доходы организации за конкретный период или за все время существования;
3 – затраты/расходы на улучшение производства, финансовые издержки.
Также на предприятии может использоваться формула для более узкого профиля – рентабельности активов оборотов. Это значит, что нужно рассчитать доходы организации персонально или отдельно из каждого подразделения, вложенные в активы оборота, их эффективное использование. Учитывается соотношение оборотных активов и чистой прибыли (с высчитанными налогами).
Poбщ = чп/oa
Poбщ – общий показатель рентабельности;
чп – чистая прибыль;
oa – себестоимость активов оборота;
Чем выше показатель, полученных с формулы, тем дороже себестоимость активов и их активное применение.
Rp = Pn / N или Rp = Pч / N
Rp – рентабельность;
Pn – прибыль от продаж;
Pч – чистая прибыль;
N – вырученная прибыль от продаж;
Также рентабельность продаж можно подсчитать более расширенной формулой, которая включает в себя показатели многих факторов, влияющих на её эффективность и динамику:
Rp = (N – S – КP – УP) / N * 100% = X;
X = (P/N) * 100%
Rp – рентабельность;
S – себестоимость продаваемых товаров;
КP – коммерческие издержки/расходы;
УP – управленческие издержки/расходы;
X – коэффициент, рассчитан в первой формуле.
Расчеты рентабельности позволяют классифицировать организации на группы:
- низкорентабельная организация – с показателем от 1 до 5%;
- среднерентабельная организация – с показателем от 6 до 20%;
- высокорентабельная организация – с показателем от 21 до 30%;
- сверхрентабельная организация – с показателем от 31%;
Чистая прибыть – единственный показатель, отражающий потенциальную динамику работы производства.
Пример расчета
Факторный анализ и расчет рентабельности продажи товаров:
Данные – 1 год, 2 год, 3 год.
Исходные показатели – (тыс./рублей).
Выручка от продаж – 155287, 189879, 198365.
Себестоимость товара/услуг/работ – 122420, 136517, 142698.
Коммерческие излишки – 32566, 26578, 68742.
Прибыль от продажи – 3540, 2576, 2597.
Рентабельность продажи – 2, 3.15, 3.16.
Изменённая рентабельность продаж +1.02, +0.2.
Исходя из данных, наведенных в таблице выше, можно сделать заключение:
Три года подряд организация отличается рентабельностью продаж с ежегодным увеличением. 2 года показатели резко не изменялись, направление влияния факторов статичное.
Наращивая объемы продажи товаров/услуг/работ, величина влияющих факторов за второй год составила 13.4%, а за последний отчетный год – всего лишь 5.36%.
а вот повышение себестоимости товаров/услуг/работ и коммерческих излишков только понизил уровень рентабельность основной деятельности предприятия.
Анализ результата рентабельности основной деятельности
Анализируя разные факторные показатели эффективности деятельности предприятия, непременно должна использоваться и сама рентабельность продаж. Для коммерческого предприятия характерны системные показатели, которые между собой зависят и влияют друг на друга.
Резервы и факторы, влияющие на рост или снижение рентабельности:
- понижение себестоимости;
- коммерческие излишки;
- прочие излишки;
- выручка от продаж;
- валовый доход;
- усиление оборота капитала и имущества;
Для повышения эффективности рентабельности, организация должна постоянно заботиться о высоких показателях выручки и валового дохода, сравнительно со значениями прошлых годов.
Анализ рентабельности основной деятельности организации необходим не только для определения слабых и сильных сторон производства, но и для вычисления факторов влияния на результат.
Рентабельность основной деятельности предприятия – это ключевое звено для получения показателей динамики финансово-хозяйственного направления на этом же предприятии. Более того, показатели рентабельности отражают необходимые данные об использовании финансовых ресурсов и перспективах работы.
Как рассчитать валовую прибыль (формула расчета)?
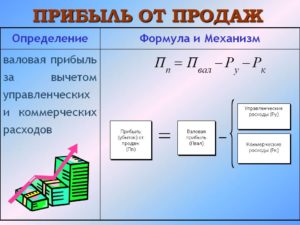
Валовая прибыль — это один из основных показателей, характеризующих результаты хозяйственной деятельности компании. Подсчет валовой прибыли — формула представлена в нашей статье — позволяет выделить перспективные направления хоздеятельности и перераспределить финансовые потоки для получения более эффективного результата.
Что означает понятие «валовая прибыль»?
Валовая прибыль — это один из промежуточных видов прибыли, показываемых в отчете о финансовых результатах (п. 23 ПБУ 4/99, утвержденного приказом Минфина РФ от 06.07.1999 № 43н). Соответственно, определяется она по данным бухгалтерского учета и представляет собой выручку от основного вида (видов) деятельности, уменьшенную на себестоимость реализованного.
Цена продаваемых товаров (работ, услуг) неразрывно связана с вложениями в их себестоимость. Себестоимость складывается из набора затрат разных видов (материальные, людские и другие ресурсы). Валовая прибыль отражает факт доходности продаж (как всех, так и в разбивке по видам деятельности) и позволяет определить, насколько рационально используется каждый из ресурсов фирмы.
Валовая прибыль — это разница между выручкой и затратами
Валовая прибыль определяется путем вычитания из выручки от реализации товаров (работ, услуг) затрат на их изготовление (оказание) или приобретение. В выручку входят все суммы, полученные от продаж по основной деятельности. В расчет они берутся без НДС.
В себестоимость изготовленного (или приобретенного) товара включают все понесенные расходы на его производство (приобретение). Если фирма оказывает услуги (выполняет работы), то при подсчете их себестоимости (и в последующем валовой прибыли) учитывают все расходы, связанные с их оказанием.
Однако в себестоимость при расчете валовой прибыли не включаются (п. 23 ПБУ 4/99):
- коммерческие и управленческие расходы;
- прочие расходы.
Валовую прибыль обычно определяют на конец месяца, квартала или года, но она может рассчитываться с любой периодичностью и на любой момент времени — всё зависит от целей и задач компании, а также особенностей ее управленческого учета.
О правилах учета материальных расходов при исчислении валовой прибыли читайте в публикации«Порядок учета материально-производственных запасов».
Как рассчитать валовую прибыль?
Как же на практике определяют валовую прибыль? Формула расчета валовой прибыли выглядит так:
ПРвал = Выр – С,
где:
ПРвал — валовая прибыль,
Выр — выручка от продаж,
С — себестоимость реализованных товаров (работ, услуг).
Для торговой фирмы валовая прибыль может рассчитываться и другим способом — по среднему проценту. В этом случае формула валовой прибыли будет иметь следующий вид:
ПРвал = Вдох – С,
где:
ПРвал — валовая прибыль,
Вдох — валовый доход,
С — себестоимость реализованных товаров.
О расчете валового дохода см. в статье«Как правильно рассчитать валовый доход?».
Существует также формула определения валовой прибыли по товарообороту — в этом случае валовую прибыль считают таким способом:
ПРвал = Т × Рнадб /100 – С,
где:
ПРвал — валовая прибыль,
Т — товарооборот,
С — себестоимость реализованных товаров,
Рнадб — расчетная надбавка при расчете валовой прибыли, которую находят по формуле:
Рнадб = Тнадб /100 +Тнадб,
где:
Тнадб — торговая надбавка при расчете валовой прибыли в %.
Об особенностях организации учета в торговле читайте в материале«Правила ведения бухгалтерского учета в торговле».
Какие статьи используются в формуле расчета валовой прибыли?
В зависимости от того, какие виды деятельности фирма включает в перечень основных для себя (это закрепляется в учетной политике), статьи доходов и расходов, входящие в ее выручку и себестоимость, а значит, и в формулу расчета валовой прибыли, будут отличаться, например:
1. Выручка производственной фирмы определяется реализацией:
- изготовленной продукции;
- оказанных работ, услуг.2. Выручка от продажи для торговой фирмы — это доход от реализации:
- приобретенных товаров;
- платных торговых услуг (например, доставка товаров);3. Выручка организации, сдающей имущество в аренду, будет состоять из арендной платы.
Однако если учетной политикой в основные виды деятельности отнесены продажи имущества фирмы (например, ОС, НМА, ценных бумаг), то и они войдут в расчет валовой прибыли.
Себестоимость складывается из статей расходов, отвечающих получению выручки от видов деятельности, признанных основными. Например, туда войдут:
1. Для производственной фирмы:
- стоимость сырья, материалов, инструментов, топлива;
- зарплата с отчислениями в ПФР, ФСС, ФОМС;
- расходы на управление производством;
- амортизационные отчисления.2. Для торговой фирмы:
- стоимость приобретенных товаров;
- расходы на доставку товара при покупке;
- зарплата с отчислениями в ПФР, ФСС, ФОМС;
- расходы на хранение товара и его подготовку к продаже.3. Для организации, сдающей имущество в аренду:
- расходы на подготовку имущества к аренде;
- обеспечение охраны;
- оформление документов, связанных с соответствующим имуществом.
Если к основным видам деятельности отнесены и те ее виды, которые обычно попадают в состав прочей реализации, то в себестоимость для расчета валовой прибыли войдут и расходы, связанные этими видами деятельности (например, остаточная стоимость ОС, НМА, учетная стоимость ценных бумаг).
О документе, содержащем основные правила формирования учетной политики для целей бухучета, читайте в статье«ПБУ 1/2008 «Учетная политика организации» (нюансы)».
Итоги
Валовая прибыль — понятие, содержащееся в ПБУ 4/99 и возникающее в привязке к отчету о финансовых результатах. Рассчитывают ее как разницу между выручкой от продаж по основным видам деятельности и себестоимостью этих продаж. При этом в себестоимость не входят коммерческие, управленческие и прочие расходы. Принадлежность видов деятельности к основным определяется учетной политикой.
Прибыль
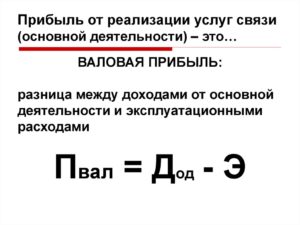
Прибыль является основным и самым важным финансовым показателем хозяйственной деятельности предприятия.
Именно от неё зависит эффективность его работы, а также платёжеспособность и ликвидность. Кроме того, прибыль является источником самофинансирования организации, и в значительной степени влияет на темпы модернизации и автоматизации производства.
Определение понятия прибыль
Любая коммерческая деятельность направлена на получение дохода, который в значительной степени покрывает понесённые убытки. Именно «чистый» доход, полученный от какого-либо вида деятельности, и называется прибыль. Многие ошибочно считают, что выручка равняется прибыли.
Выручка и прибыль — разница существенная, поэтому приравнивать их друг к другу не стоит.
Если рассматривать узкое понятие, то прибыль представляет собой разницу между выручкой от продажи продукции и затратами, понесёнными на её производство и реализацию.
Однако на самом деле, понятие прибыли намного шире, так как конечный её результат складывается из совокупности «чистых» доходов от разных видов деятельности.Поэтому на всех предприятиях важное значение придаётся структуре прибыли.
Структура показателя
Как уже отмечалось выше, общая прибыль организации складывается из отдельных элементов.
К таковым относятся:
- прибыль от реализации продукции и услуг, на которых специализируется производство;
- прибыль от реализации прочих товаров и услуг, которые могут быть получены в результате побочной деятельности;
- результаты операций с основными фондами и другим имуществом организации;
- прибыль либо убыток от внереализационной деятельности (результаты переоценки валют, операции с ценными бумагами фирмы и т.д.).
Самой важной составляющей является прибыль от основной деятельности, т.е. от реализации товаров и услуг.
Именно от данного показателя во многом зависит конечный результат деятельности. Этот показатель подлежит тщательному анализу и, как следствие, выявление путей её повышения.
Функции
Для того чтобы проводить успешный анализ хозяйственной деятельности и более глубже понять определение прибыли, важно знать основные функции, которые она выполняет.
- Первое, что стоит знать – прибыль характеризует конечный результат деятельности. Т.е. иными словами, если есть прибыль, то это прямо свидетельствует об эффективности работы предприятия и его стабильности, в чем и заключается её экономическая сущность.
- Следующая функция – стимулирующая. Поскольку прибыль является основным источником денежных вливаний, то организация заинтересована в её максимизации. Максимизация «чистого дохода» эффективно скажется на росте заработной платы работников, темпов обновления основных средств и внедрения новых технологий, в результате чего, повысится уровень производства, что даст ещё больший эффект в конечном итоге.
- Величина прибыли играет существенную роль не только для самой организации, но и для государства, поскольку за счёт неё происходит формирование бюджетов разных уровней. Поскольку из прибыли уплачиваются налоги, они поступают в бюджет страны, а также в бюджеты местных уровней, что способствует их полному формированию и использованию на социальные нужды. Такая функция называется фискальной.
- В условиях рыночных отношений, прибыль может иметь и оценочную функцию, так как размер её величины прямо пропорционально влияет на рыночную стоимость организации, а, следовательно, и на её конкурентоспособность в той или иной отрасли.
- Также можно выделить и контрольную функцию прибыли. Если она отсутствует, это означает, что предприятие несёт убытки. Это сигнализирует о незамедлительной необходимости принятия мер по оптимизации финансового положения и перепрофилирования производства.
Виды и их отличия
Конечный результат финансовой деятельности может быть разных видов, по которым он классифицируется в зависимости от различных признаков.
К примеру, от источников её формирования выделяют:
- прибыль от реализации,
- прибыль от операций с ценными бумагами,
- внереализационная прибыль,
- прибыль от инвестиционной и финансовой деятельности и т.д.
Также можно структурировать понятие по другим критериям:
- В зависимости от используемого метода расчёта на организациях. Можно встретить такие показатели, как маржинальная, чистая и валовая прибыль.
- По характеру уплаты налогов: выделяют налогооблагаемую и прибыль, не подлежащую к налогообложению.
- Для анализа финансовой деятельности: используют такие понятия, как прибыль прошлых лет, прибыль отчётного и планового периода, номинальная и реальная прибыль.
- По характеру использования: выделяют капитализированную и распределённую прибыль.
Каждый отдельный показатель рассчитывается по определённой формуле и используется в каждом конкретном документе. Поэтому хорошему специалисту важно знать все аспекты расчёта любых видов прибыли.
Некоторые могут утверждать, что доход — один из видов прибыли, однако это не так.
Доход отличается от прибыли тем, что он не включает в себя вычеты по расходам и затратам предприятия.
От чего зависит её величина?
Прибыль — величина непостоянная, и на её размеры в той или иной степени влияют различного рода факторы. Некоторые из них косвенно снижают или увеличивают объём прибыли, от других данная величина зависит напрямую.
Факторы
Все факторы, оказывающие влияние на изменение прибыли, обычно подразделяют на две основные группы: внешние и внутренние.
Внутренние подразделяются ещё на две подгруппы – производственные и непроизводственные.
- Само определение «производственные» указывает на влияние именно тех факторов, которые связаны с производственной деятельностью предприятия. К таковым можно отнести уровень используемых технологий, объёмы выпускаемой продукции, её качество, квалификация производственного персонала, загруженность мощностей, оборачиваемость продукции и др.
- Непроизводственные факторы косвенно влияют на конечный результат деятельности, однако им также необходимо уделять особое внимание. К таковым относятся уровень взаимодействия работников организации на различных уровнях иерархии, быстрота реагирования персонала на изменение условий производства, работа снабжения и логистической структуры, эффективный менеджмент и многое другое.
К внешним факторам, оказывающим влияние на величину прибыли, относятся те, которые находятся за её пределами. Они также имеют косвенное значение, но в значительной степени могут повлиять на эффективность работы фирмы.
К ним можно отнести:
- демографическую ситуацию в стране,
- конъюнктуру рынка,
- уровень инфляции и проводимая государством монетарная политика,
- уровень налогообложения,
- удалённость от необходимых сырьевых ресурсов,
- уровень социально-экономического развития страны.
Как видно, величина прибыли зависит от огромного количества факторов, многие из которых носят вполне непредсказуемый характер.
Поэтому на каждой организации должен вестись тщательный анализ по изучению фактором, а также оценке степени их влияния на конечный результат деятельности.
Искусственные меры по увеличению
задача руководства организации – максимизация прибыли. Для этого необходимо разрабатывать комплекс мер, позволяющих достигать наибольшей эффективности при наименьших затратах.
К методам увеличения прибыли можно отнести следующее:
- Оптимизация товарных запасов и остатках на складах. Необходимо провести анализ ассортимента выпускаемой продукции и выявить товары, которые менее всего пользуются спросом и принять меры по выводу их из оборота.
- Разработка эффективной системы менеджмента, которая позволит увеличить объёмы продаж. Здесь следует уделить особое внимание сегментированию рынка в зависимости от покупательной способности субъектов, что позволит продавать каждый вид продукции в том регионе, где он будем пользоваться наибольшим спросом.
- Внедрение автоматизированных систем производства, которые помогут снизить расходы на оплату труда персонала, а также повысить производительность и объём выпуска продукции.
- Внедрение системы безотходного производства.
- Анализ рациональности и эффективности использования денежных средств предприятия.
Эти, и многие другие методы позволят в значительной степени увеличить объём получаемой прибыли, а также повысить важные финансовые показатели организации.
Формулы расчёта
Приведём пример расчёта различных видов прибыли.
Как уже отмечалось, наиболее общим показателем является валовая прибыль (Пв).
Формула расчёта следующая:
Пв = Выр – С/с;
где Выр – это выручка от реализации продукции, работ, услуг;
С/с – себестоимость реализованной продукции.
На основании валовой прибыли можно рассчитать прибыль от продаж (Ппр):
Ппр = Пв – Ру – Рк;
где Ру – управленческие расходы;
Рк – коммерческие расходы.
Общая прибыль (По) от всех видов деятельности исчисляется так:
По = Пв + Пи + Пф + Пин;
где Пи, Пф и Пин – прибыль от инвестиционной, финансовой и иной деятельности.
Налогооблагаемая прибыль (Пн) исчисляется по следующей формуле:
Пн = По – Нн – Плг;
где Нн – налог на недвижимость;
Плг – льготируемая прибыль.
После уплаты всех налогов и прочих выплат, в распоряжении предприятия остаётся чистая прибыль, которую оно может тратить на собственные нужды.
Чистая прибыль (ЧП) исчисляется по формуле:
ЧП = По – Нп (+/–) Пд/р;
где Нп – сумма налога на прибыль;
Пд/р – прочие доходы и расходы.
Что даёт анализ показателя?
Важным этапом в финансовом и стратегическом планировании является анализ прибыли. Он необходим для объективной оценки деятельности предприятия, а также для разработки мер по снижению затрат, тем самым увеличивая чистый доход. В ходе анализа рассчитываются показатели, которые являются «опорными точками» для принятия тех или иных финансовых решений.
Наиболее распространённым является факторный анализ прибыли. Он показывает, что в наибольшей степени воздействует на конечный результат. В ходе этого составляется многофакторная модель, на основании которой рассчитывается, как изменится прибыль при воздействии определённого фактора.
В любом случае, анализ прибыли позволяет разработать меры по её увеличению.
К примеру, анализируя прибыль от реализации, исследуются возможные пути снижения себестоимости продукции, а также расширения рынка продаж, что позволит увеличить выручку, и, соответственно, чистый доход.
Часто для анализа используется такое понятие как маржинальный доход. Данный показатель отражает тот необходимый объём выручки, который позволит покрыть все издержки, т.е. показывает «нулевую прибыль».
На основании маржинального дохода рассчитывается точка безубыточности предприятия и возможный эффект от использования финансового рычага.
Все данные, которые необходимы для анализа, отражаются в бухучёте в бухгалтерском балансе и отчёте о прибылях и убытках.
Бухгалтерские аспекты вопроса
В бухгалтерском учёте, прибыль и убытки предприятия отражаются в специально форме «Отчёт о финансовых результатах» формы № 2. Он служит для учёта прибыли от всех видов деятельности, а также расчёта налогооблагаемой и чистой прибыли, остающейся в распоряжении предприятия.
Формирование
Это наиболее важный этап финансового планирования на предприятии. Он начинается с момента запуска продукции в производство и заканчивается поступлением денежных средств на счёт предприятия. Здесь важно правильно составить баланс предстоящих доходов и расходов организации, чтобы спрогнозировать дальнейшую его работу.
На этапах планирования следует соблюдать некоторые условия, которые позволят рационально использовать денежные средства:
- изучить необходимость дополнительно привлечения заёмных средств для увеличения получаемой прибыли;
- определить наиболее приоритетные направления использования денежных ресурсов в зависимости от нужд организации;
- разработать эффективные пути использования капиталовложений для повышения рентабельности всего производства в целом;
- установить пороговые значения минимально получаемой прибыли, что позволит оперативно реагировать на любые изменения хозяйственной деятельности.
Налогообложение
В конце отчётного периода, любая организация, получающая прибыль, обязана платить налог. Для этого, исчисляется налогооблагаемая прибыль.
Как правило, данная величина определяется путём вычета из общей прибыли суммы льготируемых вычетов (процентов по задолженностям, транспортных издержек, расходы на рекламную деятельность и др.), уплаченных налогов и иных скидок, предусмотренными законодательством.
Налог на прибыль взымается пропорционально, ставка его составляет 20%. Данные средства идут на пополнение государственного бюджета.
Проводки
Общая информация о полученных прибылях или убытках в бухгалтерском учёте отражается на счёте «99». В зависимости от проводимых операций, данные отражаются либо по дебету, либо по кредиту счёта. Вот некоторые примеры:
Дт 90 – Кт 99 – отражается сумма полученной прибыли по результатам основной деятельности предприятия;
Дт 91 – Кт 99 – полученная прибыль от неосновной деятельности;
Дт 99 – Кт 90/91 – отражён полученный предприятием убыток от основной/неосновной деятельности;
Дт 99 – Кт 94 – списание чистой прибыли (нераспределённой) отчётного периода.
Внимание!
- В связи с частыми изменениями в законодательстве информация порой устаревает быстрее, чем мы успеваем ее обновлять на сайте.
- Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно Ваших проблем.
Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты!
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ.
Ставка налога на прибыль в 2020 году Личное дело работника
Как посчитать прибыль
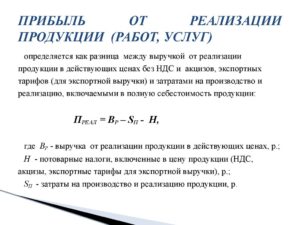
Отражающая итог эффективности осуществляемой деятельности, прибыль компании является весьма широким понятием. Общеизвестная формула прибыли – это разница между выручкой от продажи выпущенного продукта и затратами на его производство.
Но эта общая формулировка всегда корректируется экономистом, проводящим анализ работы компании, и зависит от факторов, влияющих на ее расчет и показатель прибыли, который может рассматриваться с точки зрения включения различных статей затрат.
Чистая прибыль: формула
Чистой прибылью считаются денежные средства, оставшиеся у компании после того, как из балансовой выплатили все налоги, взносы и другие обязательные платежи.
Чистая прибыль остается в компании и является финансовым источником, идущим на различные нужды фирмы, развитие производственной базы, формирование резервных и поощрительных фондов, увеличение оборотного капитала, выплату дивидендов.
На образование чистой прибыли оказывают влияние:
- Доходы от продажи товаров или выполнения услуг;
- Себестоимость произведенной продукции;
- Размеры обязательных платежей, в т.ч. налоговых.
Как рассчитать прибыль
Вычисляют объем чистой прибыли поэтапно:
- Сначала следует собрать все понесенные в процессе производства затраты – стоимость материалов и сырья, заработная плата и отчисления в фонды, амортизация производственного оборудования и НМА, расходы на энергоресурсы, коммунальные платежи, аренду, коммерческие и управленческие затраты. Так формируют себестоимость продукции;
- Подсчитывают выручку. Она поступает:
- от продажи продукции;
- от инвестиций;
- от финансовых операций компании.
- По формуле расчета прибыли «Прибыль = Выручка – Затраты» вычисляют валовой доход компании;
- Промежуточным звеном между валовой и чистой прибылью является показатель прибыли от продаж, который находят уменьшением величины валовой прибыли на сумму коммерческих и управленческих затрат;
- Значение показателя прибыли до налогообложения формирует прибыль от продаж, увеличенная на прибыль от прочих видов деятельности;
- Чистая прибыль рассчитывается уменьшением величины валового дохода на сумму налоговых и других необходимых платежей. Из показателя чистой прибыли вычитают лишь понесенные чрезвычайные расходы.
Напомним, что финансовые потоки компаний формируются не только от торговой выручки, т. е. операционной деятельности. Многие фирмы получают доход от финансовой деятельности и инвестирования.
В состав чистой прибыли, остающейся в компании, эти статьи обязательно включаются. Процесс формирования прибыли фирмы наглядно демонстрируется в Отчете о финансовых результатах.
По принципу его составления осуществляют расчет прибыли все компании, независимо от формы собственности и отраслевой принадлежности.Формула расчета «Прибыль = Выручка – Затраты» проста и неизменна для любого вида прибыли, но изменяющаяся величина затрат дает возможность проанализировать этот показатель с разных ракурсов.
Анализ прибыли и рентабельности предприятия
Главной целью работы любой фирмы является получение максимально высокой прибыли от вкладываемых в производство ресурсов – капитала, материальных, трудовых, административных.
И, хотя возможности ее извлечения остаются в рамках общей рыночной конъюнктуры и имеющейся конкуренцией, необходимо периодически оценивать, как вложенные ресурсы воздействуют на полученные финансовые результаты и эффективность бизнеса.
Это позволяет увидеть анализ прибыли и рентабельности производства.
Методики аналитических исследований прибыли разнообразны, они включают такие виды анализа:
- структурный;
- факторный;
- динамический;
- индексный;
- сравнительный.
Определяя структуру прибыли, экономист видит, какую долю в общей массе занимает прибыль от основной деятельности и как на нее влияет рост или снижение работы фирмы в других направлениях.
Изменения состава определяют по формулам:
- Д оп/пр = Ппр / Пдно,
- Д пр/оп = Ппо / Пдно, где
- Д оп/пр – доля прибыли от операционной деятельности,
- Ппр – прибыль от продаж,
- Пдно – прибыль до налогообложения,
- Д пр/оп – доля прибыли от прочих операций,
- Ппо – прибыль от прочих операций.
Колебания состава прибыли свидетельствует об вариациях в доходности от основной деятельности: тенденции прироста прибыли от прочей деятельности (даже при абсолютном увеличении показателей операционной прибыли) указывает на снижение продуктивности принятой бизнес-модели.
Факторный анализ изучает действие на прибыль различных факторов:
- Себестоимости товара/услуги;
- Затрат по ФОТ;
- Объема выпуска и продаж;
- Цены.
В этом ракурсе анализировать можно любой вид прибыли. К примеру, рассчитать влияние объема реализации можно отношением приростов валовой прибыли к выручке. Полученное значение определит степень изменения валовой прибыли при изменении выручки на 1 руб. Подробнее о факторном анализе прибыли можно прочитать в нашей статье.
Динамическим анализом пользуются при сравнении темпов роста прибыли (любой) с их значением в аналогичные предыдущие периоды.
Например, узнать динамику роста валовой прибыли за 2017 год можно отношением абсолютных величин валовой прибыли за 2017 год к ней же за 2016.
Если полученное значение больше 1, то констатируют прирост показателя, и, наоборот, показатель меньше 1 означает снижение роста валовой прибыли по сравнению с 2016 годом.
К сравнительному анализу прибегают для определения эффективности работы компании применительно к другим фирмам, сопоставляя при этом полученные значения прибыли с показателями конкурирующих фирм, отраслевыми нормами прибыли и т.п.
Анализ рентабельности показывает уровень прибыльности компании. Проводят его сопоставлением значений рентабельности за разные отчетные периоды, выявляя тенденцию к росту или снижению эффективности использования имеющихся ресурсов. Рентабельность определяют, как коэффициент, показывающий процент прибыли, извлекаемый из каждого вложенного в производство рубля.
Рассчитывают рентабельность по формулам:
- Кор = БП / В х 100%, где Кор – коэффициент общей рентабельности, БП – балансовая прибыль, В – выручка;
- Квр = ВП / В х 100%, где Квр – коэффициент валовой рентабельности, ВП – валовая прибыль.
По такому же принципу рассчитывают рентабельность активов или капитала.