
Пример заполнения ндфл 3 на лечение зубов
Как заполнить 3-НДФЛ на налоговый вычет за лечение
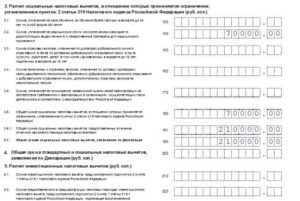
Медицинские учреждения не всегда оказывают бесплатные медицинские услуги. Поэтому граждане вынуждены самостоятельно оплачивать дорогостоящее лечение. Но они имеют право вернуть часть потраченных средств, заполнив декларацию 3-НДФЛ. Сделать это можно самостоятельно.
Как заполнить 3-НДФЛ на возврат за лечение за 2018 год
Для получение вычета нужно заполнить следующие разделы в налоговой декларации:
- Титульный лист;
- Разделы 1 и 2;
- Приложения 1 и 5.
Все данные указывают печатными символами. Исправления не допускаются. Если есть возможность, лучше заполнить форму на компьютере, предварительно скачав ее с официального сайта ФНС РФ. Копейки в числовых значениях округляют до целого числа по правилами математики.
3-НДФЛ налоговый вычет на лечение: заполнение Титульного листа, Разделов 1 и 2
Титульный лист предназначен для отражения общей информации о налогоплательщике. В его шапке прописывают ИНН физического лица. Также указывают следующие данные:
- Номер корректировки. Если отчет подают впервые, ставят «0». Если это корректирующий отчет, проставляют «1», «2» и так далее (в зависимости от количества предоставленных корректирующих деклараций).
- Код налогового периода. Как правило, для получения вычета физические лица предоставляют информацию о доходах, расходах и НДФЛ за календарный год. Поэтому в поле «налоговый период» ставят код 34.
- Отчетный год. Указывают календарный год, за который подают отчетность.
- Код налогового органа. Проставляют номер ИФНС, в которую предоставляют декларацию.
- Код страны. Для граждан России — 643.
- Код категории налогоплательщика. Физические лица проставляют код 760.
Указывают ФИО физического лица, статус налогоплательщика (1 — резидент, 2 — нерезидент) дату и место его рождения. Прописывают паспортные данные, контактный номер телефона. Указывают, кто именно подает отчет: налогоплательщик или его представитель. В конце страницы ставят дату заполнения отчета и подпись физического лица.
Раздел 1 предназначен для отражения «Сведений о суммах налога, подлежащих возмещению из бюджета». В нем указывают следующее:
- в строке 010 — код 2 (возврат из бюджета);
- в строке 020 — КБК (код бюджетной классификации);
- в строке 030 — код ОКТМО;
- в строке 050 — сумма из Раздела 2 строки 160.
В конце листа снова проставляем дату и подпись налогоплательщика.
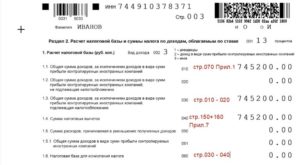
Раздел 2 заполняют на основании данных, указанных в Приложениях. В нем отражают информацию в таких строках:
- 001 — налоговая ставка (13%);
- 002 — код 3 (иные доходы);
- 010-030 — заполняют на основании стр. 070 из Приложения 1;
- 040 — сумма из стр. 200 в Приложении 5;
- 060 — расчет налоговой базы (разность стр. 030 и 040);
- 070 — расчет исчисленной суммы к уплате (стр.060 х стр.001);
- 080 — размер удержанной суммы (из стр. 080 Приложения 1);
- 160 — сумма, подлежащая возврату из бюджета (стр.080 — стр.070).
Многие данные для заполнения этого раздела берут из Приложений, поэтому специалисты рекомендуют изначально указывать информацию именно в них.
3-НДФЛ возврат за лечение: заполнение Приложений 1 и 5
В Приложении 1 в шапке прописывают ИНН налогоплательщика, его фамилию и инициалы.
Далее заполняют следующие строки:
- 010 — налоговая ставка 13%;
- 020 — вид дохода 07 (он означает получение заработной платы);
- 030 — ИНН организации (работодателя);
- 040 — КПП;
- 050 — ОКТМО;
- 060 — название организации;
- 070 — сумма дохода из справки 2-НДФЛ;
- 080 — сумма удержанного налога из справки 2-НДФЛ.
В этом разделе указывают доходы, которые получены от источников в Российской Федерации.
Приложение 5 состоит из нескольких разделов. Для получения вычета на лечение заполняют третий раздел.
Информацию указывают в следующих строках:
- 140 — сумма уплаченная за лечение (в том числе за лечение зубов), обследование, покупку медицинских препаратов;
- 180 — сумма вычета в пределах, установленных законодательством (до 120 000 руб. за себя и до 50 000 руб. за родственника);
- 181 — общий размер вычетов, которые предоставлялись налогоплательщику в отчетном периоде через налогового агента (работодателя);
- 190 — сумма социального вычета, заявленная в декларации;
- 200 — если заявитель не претендует на получение стандартного вычета, проставляют сумму из строки 190.
3-НДФЛ на лечение образец заполнения Приложений 1 и 5.
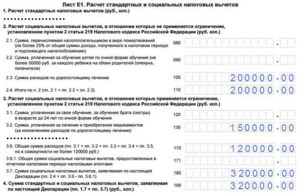
Этот раздел отчета предназначен для отражения информации по налоговым вычетам. Лист Е1 состоит из следующих пунктов:
- Расчет стандартных вычетов;
- Расчет социальных вычетов (без установленного лимита 120 000 рублей);
- Расчет социальных вычетов (с установленным лимитом 120 000 рублей);
- Общая сумма вычетов.
Заполнение начинают с указания ИНН налогоплательщика в верхней части листа. Затем прописывают фамилию и инициалы. После переходят к заполнению Пункта 1 Листа Е1 «Расчет стандартных налоговых вычетов». Указывают информацию в следующих пунктах:
- 1.1 — сумма стандартного налогового вычета (согласно ст. 218 п. 1 подп. 1 НК РФ);
- 1.2 — сумма стандартного налогового вычета (согласно ст. 218 п. 1 подп. 2 НК РФ);
- 1.3 — количество месяцев, по которым сумма доходов не превышает значение 350 000 рублей (с начала отчетного года);
- 1.4 — сумма стандартного налогового вычета на ребенка родителю/приемному родителю (супругу/супруге родителя или приемного родителя), опекуну, попечителю, усыновителю;
- 1.5 — сумма стандартного налогового вычета на ребенка единственному родителю, опекуну, попечителю, приемному родителю, усыновителю, а также одному из родителей при отказе другого от получения налогового вычета;
- 1.6 — сумма стандартного налогового вычета родителю (супруге/супругу родителя), опекуну, усыновителю, попечителю, приемному родителю (супругу/супруге приемного родителя) на ребенка-инвалида в возрасте до 18 лет, а также на обучающегося на очной форме аспиранта, курсанта, студента, ординатора, интерна в возрасте до 24 лет, который является инвалидом I илиII группы;
- 1.7 — сумма стандартного налогового вычета единственному родителю/приемному родителю, опекуну, попечителю, усыновителю, а также одному из родителей (приемных родителей) при отказе второго от получения вычета на ребенка-инвалида в возрасте до 18 лет, а также на обучающегося на очной форме аспиранта, курсанта, студента, ординатора, интерна в возрасте до 24 лет, который является инвалидом I илиII группы;
- 1.8 — общая сумма стандартных налоговых вычетов.
В Пункте 2 проводят расчет социальных налоговых вычетов, по которым не применяется ограничение в 120 000,00 рублей. Указывают информацию в следующих пунктах:
- 2.1 — сумма, которую перечисляет налогоплательщик в виде пожертвований (не более 25% от общей суммы дохода, полученного в отчетном периоде);
- 2.2 — сумма, которую оплатил налогоплательщик за обучение детей на очной форме;
- 2.3 — расходы на дорогостоящее лечение;
- 2.4 — итоговая сумма социальных налоговых вычетов.
В Пункте 3 Листа Е1 проводят расчет социальных налоговых вычетов, по которым применяется ограничение 120 000,00 рублей. В нем указывают информацию по таким пунктам:
- 3.1 — сумма, оплаченная налогоплательщиком за свое обучение или обучение брата/сестры в возрасте до 24 лет, обучающиеся на очной форме;
- 3.2 — сумма, которую оплатил налогоплательщик за лечение или потратил на покупку медикаментов (исключение: дорогостоящее лечение);
- 3.3 — сумма страховых взносов, которая оплачена по договорам добровольного личного страхования, а также добровольного страхования супруга/супруги, родителей, детей в возрасте до 18 лет;
- 3.4 — сумма пенсионных и страховых взносов, которые оплачены по договорам добровольного пенсионного страхования и договорам негосударственного пенсионного обеспечения, добровольного страхования жизни, а также взносов на накопительную пенсию;
- 3.5 — общая сумма расходов;
- 3.5.1 — сумма социальных налоговых вычетов, предоставляемая через налоговых агентов;
- 3.6 — сумма социальных налоговых вычетов, заявляемых в Декларации.
В Пункте 4 указывают общую сумму социальных налоговых вычетов, которые заявлены в отчете.
3-НДФЛ Лист Е1: пример заполнения
Рассмотрим пример.
Налогоплательщик в 2016 году оплачивал обучение ребенка. Потраченная сумма составила 100 000,00 рублей. В качестве подтверждения налогоплательщик предоставляет с Декларацией справку об оплате, выданную учебным заведением.
Доходы налогоплательщика в 2016 году составили 600 000,00 рублей. Они облагались по ставке 13%. Также налогоплательщик получал налоговый вычет на ребенка в возрасте до 24 лет (1400 рублей). Он предоставлялся на протяжении 7 месяцев (пока доход в отчетном периоде не превысил 350 000,00 рублей).
Пример заполнения.
Page 3
Индивидуальные предприниматели должны самостоятельно отчитываться в ИФНС по месту регистрации о полученных доходах и оплаченных с них доходах в отчетном периоде.
УСН представляет собой упрощенную систему налогообложения, по которой ИП (индивидуальные предприниматели) отдельно не оплачивают подоходный налог (НДФЛ).
Следовательно, они не должны предоставлять в ИФНС декларацию 3-НДФЛ. Но бывают случаи, когда отчет нужно сдать.
3-НДФЛ для ИП на УСН без работников
Индивидуальные предприниматели на упрощенной системе налогообложения без работников не подают в ИФНС Налоговую декларацию. Они сдают 3-НДФЛ только при получении следующих видов доходов (в качестве ИП):
- материальные выгоды от экономии на банковских процентах;
- получение дохода в виде процентов по банковским вкладам, оформленным в качестве ИП;
- дивиденды от долей в компаниях/организациях;
- другие доходы, которые не связаны с ведением предпринимательской деятельности.
Индивидуальные предприниматели на общей системе налогообложения не оплачивают отдельно НДФЛ. Следовательно, они не вправе претендовать на его возврат.
3-НДФЛ для ИП на УСН с работниками
Если индивидуальный предприниматель в своей деятельности использует труд наемных рабочих, а также выплачивает им заработную плату, он является налоговым агентом. Соответственно, с заработной платы своих работников он оплачивает подоходный налог. Он должен отчитываться в ИФНС по месту регистрации по НДФЛ.
Page 4
3-НДФЛ
Как оформить декларацию 3-НДФЛ на возврат подоходного налога за лечение зубов

Последнее обновление 2019-01-25 в 12:44
Оформление декларации по каждому виду налогового вычета имеет свои нюансы. В статье:
- дадим пошаговое руководство, как самому заполнить 3-НДФЛ за лечение зубов на бумажном бланке и в программе «Декларация»;
- приведем наглядный пример;
- расскажем о разнице в декларировании расходов за дорогостоящее и стандартное лечение.
Образец и пример заполнения декларации 3-НДФЛ за лечение зубов
Согласно инструкции, приведенной в Приказе ФНС от 03.10.2018 № ММВ-7-11/569@, затраты на лечение, в том числе стоматологическое, отражается в Приложении 5.
Всего на бумажном бланке нужно заполнить 5 страниц:
- титульный лист;
- оба раздела;
- Приложения 1 и 5.
Важно!
Порядок заполнения не прямой, а обратный. То есть сначала вносятся данные в приложения, затем заполняются разделы и в конце титульная страница.
Для внесения сведений в декларацию потребуются следующие документы:
- договор и платежные чеки на лечение;
- справка из стоматологии для налоговой с кодами «1» или «2»;
- справка 2-НДФЛ;
- паспорт налогоплательщика.
Код налогового вычета на лечение зубов, проставленный в справке, влияет на предельную сумму вычета. Кодом «1» маркируются стандартные мед. услуги, приведенные в постановлении Правительства от 19.03.2001 № 201. Такие расходы разрешено задекларировать только в сумме не более 120 000 руб. в совокупности с другими соц. вычетами, указанными в пп.2 — 6 п.1 ст.219 НК.
Дорогостоящее лечение маркируется кодом «2» и принимается к возмещению в полном объеме. Оно ограничено только суммой годового дохода налогоплательщика. Неиспользованные остаток на будущие периоды не переносится.
Важно! В стоматологии к дорогостоящему лечению относятся только операции по имплантации зубных протезов. Компенсация стоимости самих имплантов также возможна при определенных условиях.
Пример 1
Иван в 2018 г. проходил дорогостоящее лечение с имплантацией протезов. Все материалы входили в стоимость услуг. Стоматология выписала Ивану две справки:
- по коду «2» на 250 000 руб. за установку имплантов и расходные материалы;
- по коду «1» на 30 000 руб. за сопутствующие мед. услуги (снимки, прием врачей и т.д.).
В 2019 г. Иван решил возместить понесенные расходы и подал декларацию. По ней он вернул 36 400 руб., т.е. 13% от потраченных 280 000 руб.
Образец готовой декларации о возврате подоходного налога за лечение зубов по приведенному примеру можно скачать здесь. Пошаговое руководство по заполнению приведено ниже.
Инструкция по заполнению 3-НДФЛ за лечение зубов:
- Оформляем Приложение 5. В стр.110 проставляем сумму, затраченную на лечение с кодом «2». Дублируем ее в стр.120, если по декларации других вычетов не заявляется (на благотворительность и учебу детей).
- В стр.140 указываем расходы на стандартное лечение, подтвержденные справкой из стоматологии, и покупку лекарств. В стр. 150 ставим затраты на взносы по полису ДМС. Их тоже можно заявить на вычет. Стр. 180 суммирует значения по третьему разделу приложения.
- Отражаем итоговую сумму декларируемых вычетов в стр.190 и 200. Общий вид Приложения 5:
- Переходим к Приложению 1. Здесь нужно просто перенести данные из справки о доходах, выданной работодателем.
.
Обратите внимание! Сумма удержанного налога — максимальный НДФЛ, который можно вернуть по этой декларации по всем заявляемым вычетам. Другими словами, вне зависимости от произведенных расходов вернут только тот НДФЛ, который был ранее перечислен в бюджет.
- В Раздел 2 переносим сведения из приложений:
- в стр.010 и 030 проставляем сумму полученного дохода из стр.070 Прил.1;
- в стр.040 заносим общий размер вычетов (стр.200 Прил.5);
- в стр.060 отражаем получившуюся базу для расчета НДФЛ.
- В нижней части страницы считаем НДФЛ:
- в поле 070 умножаем значение стр.060 на ставку налога (13%);
- поле 080 переносим из поля 080 Прил.1;
- в стр.160 считаем итоговый НДФЛ к возврату.
Заполненный Раздел 2:
- Переносим в первый раздел рассчитанный НДФЛ. Заполняем оставшиеся графы. Код ОКТМО ставим тот, который указан в справке о доходах.
- Заполняем титульный лист. Код налоговой инспекции узнаем по домашнему адресу из специализированного сервиса ФНС.
- указываем сверху каждой страницы ИНН;
- нумеруем листы;
- на титуле проставляем общее количество страниц 3-НДФЛ и прилагаемых документов.
Обратите внимание! Вместе с 3-НДФЛ для возврата налога нужно подать заявление на перечисление денежных средств. Его можно предоставить как одновременно с подачей декларации, так и позже, после завершения камеральной проверки.
Как заполнить 3-НДФЛ на лечение зубов в программе
Чтобы облегчить себе заполнение социального вычета на лечение зубов, можно воспользоваться бесплатной программой «Декларация» .
Плюсы работы в программе:
- сведения нужно заносить только один раз;
- все расчеты проводятся автоматически;
- готовый отчет можно распечатать или сохранить в электронный файл для сдачи через Личный кабинет.
Приведем порядок правильного заполнения 3-НФДЛ на лечение зубов в 2019 году (за 2018 год). Данные возьмем из Примера 1:
- Переходим на вторую вкладку. Указываем ИНН, паспортные данные, телефон.
- На третьей вкладке кнопкой «+» создаем новый источник выплат. Данные берем из справки 2-НДФЛ.
- Помесячно вносим данные о полученном доходе. Все цифры и коды проставляем так, как в справке 2-НДФЛ. Переносим из справки удержанную сумму налога.
- Наконец, переходим к основному. На вкладке вычетов находим социальные. Ставим галочку. В отдельные строчки забиваем суммы расходов по стандартному и дорогостоящему лечению, взносам на полисы ДМС.
- Сохраняем заполненную декларацию. Проверяем и распечатываем.
.
Обратите внимание! Расходы на лечение в программе и на бумажном бланке заполняются одинаково вне зависимости от того, кому были оказаны мед. услуги, самому налогоплательщику или его близким (детям, родителям, супруге).
Пример 2
В течение 2018 г. Алексей оплатил походы к стоматологу для всей семьи: себе, жене и двум сыновьям-школьникам. На четверых Алексей потратил за год 67 400 руб. На каждого пациента стоматология выписала отдельную справку с кодом «1». В декларацию Алексей занесет все расходы с одинаковым кодом общей суммой.
Итоги
- Максимальная сумма вычета на стоматологию зависит от вида оказанных услуг. Возврат НДФЛ при лечении и протезировании зубов ограничен суммой расходов 120 000 руб., если стоматология выдала справку с кодом «1». Затраты на имплантацию принимаются в полном объеме.
- Расходы на врачей указываются в декларации в Приложении 5 отдельно по стандартному и дорогостоящему лечению.
- Затраты на лечение себя и близких указываются общей суммой.
, пожалуйста, выделите фрагмент текста и нажмите Ctrl+Enter.
3-НДФЛ на вычет за лечение: как заполнить налоговую декларацию за 2018 год, скачать бланк и образец заполнения для возврата налога
Гражданин налогоплательщик, который в прошедшем 2018 году воспользовался платными медицинскими услугами, оплатил дорогостоящее лечение или, как вариант, приобрел за собственные средства лекарственные препараты из утвержденного списка по рецепту, вправе получить возврат 13% от соответствующих затрат.
Речь идет о предоставлении социального вычета по НДФЛ гражданину, совершившему оплату каких-либо медицинских услуг.
Чтобы законно вернуть уплаченный подоходный налог, физическому лицу потребуется корректно составить отчетность 3-НДФЛ, приложить к ней необходимые бумаги, а затем направить всю эту документацию единым комплектом в локальный офис фискального ведомства (ФНС).
При каких обстоятельствах можно оформить налоговый вычет по НДФЛ по расходам физлица на медицинское обслуживание? Как формируется декларация 3-НДФЛ в этом случае? Когда её следует предоставить соответствующим органам ФНС? Все эти вопросы требуют более детального рассмотрения.
Социальный налоговый вычет по медицинским услугам
Сначала необходимо выяснить, на каком основании физическому лицу – плательщику НДФЛ – могут компенсировать (вернуть) часть понесенных расходов, имеющих конкретное целевое назначение.
Следует отметить, что возможность возврата 13 процентов за лечение четко предусматривается отдельными положениями актуального налогового законодательства. Прежде всего, это касается социального налогового вычета по НДФЛ, нередко предоставляемого физлицам в качестве льготы.
НДФЛ вычетом считается установленная денежная сумма, с которой на законных основаниях не взимается подоходный налог.
Таким образом, в пределах этого вычета гражданин, уплачивающий НДФЛ, может получить частичную компенсацию собственных затрат. Соответствующие расходы возмещаются из бюджета путем возврата физлицу ранее уплаченного НДФЛ.
Чтобы легально воспользоваться налоговым вычетом по НДФЛ, гражданин должен одновременно выполнить такие требования:- корректное заполнение отчетной декларации, составленной по форме 3-НДФЛ;
- документальное подтверждение соответствующих затрат физлица-заявителя на медицинские услуги;
- наличие у гражданина заявителя налогооблагаемых поступлений (заработков, доходов) в конкретном отчетном году.
НДФЛ вычет социального характера по фактическим затратам на медобслуживание (лечение, лекарства из определенного списка) предоставляется физлицам в таких размерах:
- если гражданином-налогоплательщиком официально оплачивалось его собственное лечение, ему полагается соответствующий вычет в размере 120000 (ста двадцати тысяч) рублей;
- если гражданином-налогоплательщиком понесены реальные денежные затраты на медицинские услуги за родственников (супруги/супруга, матери/отца, дочерей/сыновей), ему оформляется вычет на сумму 50000 (пятьдесят тысяч) рублей.
Когда и как подать документы в ИФНС, чтобы вернуть подоходный налог?
Для предоставления 3-НДФЛ в налоговое ведомство в связи с получением вычета по подоходному налогу за лечение сроки законодательством не ограничиваются.
Если гражданин намерен полностью компенсировать уплаченный НДФЛ, ему следует дождаться завершения отчетного года – того года, в котором оплачивалось лечение. В следующем году можно оформлять налоговый вычет – собирать необходимые бумаги, составлять 3-НДФЛ и направлять всю эту документацию в локальный офис ФНС, действующий по месту регистрации и проживания физлица-налогоплательщика.
Как уже говорилось, сроки подачи декларации 3-НДФЛ и прилагаемых документов в данном случае не ограничиваются – это можно легко осуществить в совершенно любой день того года, который следует за отчетным периодом.
Так, чтобы оформить возврат подоходного налога, внесенного физлицом за 2018 год,срок подачи декларации в ФНС можно — на протяжении всего 2019 года – с января-месяца по декабрь-месяц включительно.
Гражданину-налогоплательщику предлагаются два варианта оформления и подачи 3-НДФЛ на возврат 13 процентов за лечение на выбор – бумажный носитель или электронный документ.
Бумажную документацию можно лично отнести в локальный офис ФНС, направить почтой или передать через посредника представителя, имеющего надлежащую доверенность.
Электронная документация предоставляется через интернет – с помощью веб-ресурса госуслуг или веб-сайта ФНС (потребуется регистрация онлайн-кабинета физлица).
Заполнение отчетной формы декларации производится физлицом-налогоплательщиком вручную или, как вариант, посредством специальной программы, распространяемой бесплатно через онлайн-портал ФНС.Есть еще один вариант – не ждать наступления следующего года, а компенсировать уплаченный НДФЛ в текущем отчетном году, осуществив соответствующую процедуру через лицо, выплачивающее гражданину доход. Если социальный вычет оформлялся физлицом через работодателя, отсутствует необходимость в составлении и подаче декларации 3-НДФЛ.
Новая форма декларации 2019
Чтобы успешно оформить возврат уплаченных средств через ФНС, необходимо заполнять именно тот бланк 3-НДФЛ, который является актуальным.
Надо иметь в виду, что форма этой декларации часто обновляется.
Действующий шаблон, применяемый физическими лицами для заполнения в текущем 2019 году для отчетности 2018 года изменился, регламентируется приказом фискального ведомства №ММВ-7-11/569@, зарегистрированным 03.10.2018.
О новой форме декларации 3-НДФЛ читайте здесь.
Скачать новый бланк 3-НДФЛ для оформления в 2019 году — excel.
Как правильно заполнить для возврата НДФЛ (13 процентов)?
Чтобы частично компенсировать затраты физлица на лечение, воспользовавшись НДФЛ вычетом, необходимо оформить и предоставить следующие страницы 3-НДФЛ:
- титульный лист (вступительная часть, на странице 1);
- первый раздел формы (результирующие данные, на странице 2);
- второй раздел формы (база/сумма налогообложения, на странице 3);
- первое приложение (для отечественных источников поступлений физлица, на странице 4);
- второе приложение (для зарубежных источников поступлений физлица, на странице 5);
- пятое приложение (для вычисления социального вычета, на странице 8).
Рекомендуемый порядок внесения нужных сведений в 3-НДФЛ выглядит так:
- Этап I: фиксируются доходы физлица (первое приложение).
- Этап II: вычисляется налоговый вычет (пятое приложение).
- Этап III: вычисляются база налоговая и сумма подоходного налога (второй раздел).
- Этап IV: прописывается величина возвращаемого налога (первый раздел).
- Этап V: вносятся общие сведения (вступительная часть).
Как составить Первое приложение?
В данном приложении прописываются сведения об отечественных источниках поступлений (доходов, заработков) физлица заявителя в отчетном 2018 году. Это могут быть как работодатели гражданина, так и иные источники.
Заполняются для каждого источника работодателя такие строки:
- 010 – проставляется величина налоговой ставки (значение 13 процентов — в данном случае);
- 020 – кодируется соответствующая разновидность полученного дохода (значение 07 – для зарплаты физлица);
- 030-050 – в этих полях проставляются конкретные значения ИНН, КПП и ОКТМО для соответствующего работодателя (источника);
- 060 – здесь прописывается точное название источника поступлений (физлица/юрлица);
- 070 – показывается величина дохода, полученного физлицом от этого источника (работодателя);
- 080 – показывается подоходный налог, удержанный с доходного поступления, приведенного в 070-поле, по ставке, прописанной в 010-поле.
Пример заполнения первого приложения декларации:
Как оформить Пятое приложение?
Здесь непосредственно вычисляется размер социального налогового вычета по оплаченным расходам физлица-налогоплательщика на медицинские услуги.
Это могут быть денежные затраты, обусловленные приобретением лекарств, проведением врачебных операций и лечебных процедур, использованием иных медицинских услуг.
Первый подпункт данного приложения заполнению в этой ситуации не подлежит, поскольку он используется для компенсации НДФЛ через стандартные вычеты.
Второй подпункт данного приложения в декларации заполняется физлицом-заявителем исключительно для денежных затрат на дорогостоящее лечение (список таких услуг регламентируется особым правительственным постановлением, а в 110-поле этого приложения указывается величина соответствующих расходов).
Третий подпункт данного приложения в 3-НДФЛ обязательно следует заполнять для прочих разновидностей оплаченного медобслуживания.
Надо отметить, что в этой части приложения заполнению подлежат не все предложенные поля, а только те, которые имеют отношение к лечению и приобретению лекарств. Это могут быть следующие строки:
- 140 – отражается величина налогового вычета в сумме фактических расходов физлица на лечение за конкретный отчетный год (не может превышать реальную сумму понесенных затрат, учитывая при этом регламентированные ограничения – 120000 рублей на собственное лечение и 50 000 рублей на медицинское обслуживание родственника);
- 180 – прописывается величина социального вычета, подлежащая использованию (не может превышать суммы регламентированных ограничений);
- 181 – заполняется величина вычета по НДФЛ, которая уже использовалась физлицом на протяжении отчетного года посредством уведомления ФНС через работодателя;
- 190 – здесь определяется итоговая величина вычета (из суммы значений 110-поля и 180-поля вычитается значение 181-поля);
- 200 – сюда переносится значение 190-поля, если получение стандартных вычетов физлицом не предусматривается.
Образец заполнения пятого приложения 3-НДФЛ за лечение:
Пример оформления Второго раздела
Руководствуясь сведениями вышеописанных приложений налоговой декларации, физлицо-заявитель в данном разделе 3-НДФЛ заполняет следующие поля:
- 001 – прописывается 13% (тринадцать процентов);
- 002 – проставляется значение 3;
- в 010-поле и 030-поле переносится значение дохода из 070-поля первого приложения;
- 040 – заполняется сумма соцвычета, перенесенная из 200-поля пятого приложения;
- 060 – вычисляется база налогообложения (из значения 030-поля вычитается значение 040-поля);
- 070 – определяется величина уплачиваемого подоходного налога (значение 060-поля умножается на значение 001-поля);
- 080 – указывается величина перечисленного и удержанного налога (переносится значение из 080-поля первого приложения);
- 160 – вычисляется величина подоходного налога, подлежащая возврату из бюджета (из значения 070-поля вычитается значение 080-поля).
Пример заполнения второго раздела 3-НДФЛ:
Первый раздел
В этой части физлицом указываются такие данные:
- 010 – здесь прописывается символ 2 (соответствует возврату налога);
- 020 – значение КБК (соответствующее);
- 030 – значение ОКТМО (соответствующее);
- 050 – указывается подоходный налог к возврату (сумма, возмещаемая физлицу из бюджета по социальному вычету на фактическую оплату лечения и лекарств).
Титульный лист
Титульный лист отчетной формы 3-НДФЛ заполняется сведениями о физлице-налогоплательщике (ФИО, сведения паспорта, место проживания, данные для связи, резидентский статус), отчетном периоде, а также иными данными, предусмотренными шаблоном.
Следует уточнить, кто именно предоставляет эту декларацию – сам гражданин-налогоплательщик или его уполномоченный представитель.
Пример заполнения:
Скачать бланк и образец заполнения за 2018 год
Скачать новый актуальный бланк 3-НДФЛ на 2019 год – excel.
Скачать образец заполнения декларации для возврата налога за лечение за 2018 год – excel.
Пример заполнения 3-НДФЛ на вычет за лечение зубов — excel.
Еще образцы заполнения 3-НДФЛ:
Пошаговый порядок заполнения декларации представлен в видео ниже:
Выводы
Если гражданин-налогоплательщик реально оплатил собственное лечение или медобслуживание своего родственника, он вправе запросить и получить законный возврат 13 (тринадцати) процентов от понесенных расходов.
Данная компенсация предоставляется физлицу в порядке социального вычета по уплаченным суммам НДФЛ. Если же за отчетный год гражданин фактически не уплачивал НДФЛ, оформление соцвычета для него в этом случае не представляется возможным.
Указанная компенсация не будет предоставляться физлицу, если оплаченное медобслуживание осуществлялось нелицензированным учреждением. Приобретение лекарств возмещается физлицу только в том случае, если оплаченный препарат присутствует в утвержденном списке.
Составление 3-НДФЛ является обязательным условием для оформления данного соцвычета. Отчетную декларацию 2018 года следует направить в локальный офис ФНС на протяжении 2019 года, приложив к ней все необходимые бумаги. Соответствующие данные корректно вносятся в определенные страницы 3-НДФЛ.Заполнению подлежит только актуальная форма, регламентированная действующим приказом фискального ведомства.
Как заполнить декларацию на лечение в программе «Декларация»: пример составления 3-НДФЛ за лечение зубов
При оплате лечения или приобретении дорогостоящих медикаментов у налогоплательщика возникает право на возврат всей или части потраченной суммы из бюджета. Чтобы оформить вычет, нужно сдать декларацию в налоговую инспекцию. Можно внести все данные в документ вручную, но проще всего заполнить декларацию на лечение в программе «Декларация».
Особенности получения вычета за лечение
Вернуть потраченную сумму на лечение в полном объеме можно только при условии, что оно относится к категории дорогостоящих. Перечень таких видов медуслуг указан в тексте Постановления Правительства РФ No 201 от 19 марта 2001г.
Если лечение не относится к дорогостоящим, расходы, принимаемые к вычету, ограничиваются суммой 120000 рублей. При этом следует знать, что эта сумма учитывается вместе с прочими расходами, произведенными за этот период – на обучение, уплату средств для накопительной части пенсии, добровольное пенсионное страхование и негосударственное пенсионное обеспечение.
Сделать возврат подоходного налога можно за свое лечение, а также мужа (жены), детей, родителей. Воспользоваться этим правом можно в течение трех лет с момента возникновения расходов на лекарства и лечение.
Какие документы необходимы для заполнения декларации?
Рассмотрим пример составления декларации на получение вычета за лечение зубов как оплату недорогостоящих медицинских услуг. Скачать программу для составления декларации 3-НДФЛ можно на сайте ФНС РФ.
При этом нужно иметь ввиду, что для каждого периода заполняется отдельная программа, т.е. для получения вычета за 2018 год нужно установить программу «Декларация 2018», за 2017 год – «Декларацию 2017» и т.д.
Чтобы заполнить декларацию на лечение, потребуются следующие документы:
- Копия паспорта;
- Копия свидетельства ИНН;
- Справка о доходах за отчетный период (2-НДФЛ).
Для заполнения программы этого будет достаточно. Остальные документы прикладываются к готовой декларации и предоставляются для проверки налоговой инспекцией. Это:
- Заявление на вычет;
- Платежные документы о расходах на лечение (копии чеков);
- Лицензия медицинского учреждения (в рассматриваемом примере – из стоматологической клиники);
- Справка по форме Минздрава об оплате лечения зубов;
- Договор со стоматологической клиникой на оказание услуг со всеми приложениями, доп. соглашениями (копии).
Если планируется вернуть подоходный налог за лечение родственника, тогда, к основному пакету, прикладывают ксерокопии следующих документов:
- Свидетельства о рождении несовершеннолетних детей;
- Свидетельства своего рождения (если были осуществлены расходы на лечение родителя);
- Документ о заключении брака (если было оплачено лечение супруга).
Итак, вам нужно вернуть подоходный налог за расходы на стоматологические услуги, которые были произведены в 2018 году. Необходимые документы собраны, осталось внести данные в скачанную программу и заполнить декларацию.
Задание условий
Действовать стоит последовательно, заполняя вкладки сверху вниз, хотя по разделам передвигаться можно свободно. Верхняя вкладка слева – «Задание условий». Поскольку заполняется 3-НДФЛ резидента страны, выбираем соответствующий пункт.
Далее, выбираем номер инспекции, куда предоставляется декларация. Из выпадающего списка нужно выбрать нужную (например, 7701 – ИФНС No1 по г. Москве).
Поскольку 3-НДФЛ за лечение заполняется впервые, указывается номер корректировки – 0. При подаче уточняющей декларации указывают номер 1.
В поле значения ОКТМО нужно указать код, обозначающий принадлежность к определенному городу, поселку и т.д. Этот код можно взять на сайте ФНС или из своей справки о доходах (п.1 «Данные о налоговом агенте»).
Далее, нужно выбрать признак налогоплательщика. Обычный налогоплательщик, который не занимается частной деятельностью, выбирает пункт «Иное физическое лицо».
После этого ставим галочку об имеющихся доходах, часть которых мы планируем вернуть из бюджета.
В поле «Достоверность подтверждается» нужно выбрать пункт, согласно которому вы подаете декларацию на вычет лично или доверяете представителю – физическому лицу.
Внесение сведений о декларанте
Следующая вкладка «Сведения о декларанте» содержит информацию о налогоплательщике, его паспортные данные, номер телефона.
Поле «Ф.И.О.» заполняется данными ИНН декларанта, даты и места его рождения.
Код страны внутри строки о гражданстве установлен автоматически.
Перед тем, как ввести свои паспортные данные, нужно выбрать вид документа в выпадающем списке:
После этого заполняются строки, указывающие серию, номер, дату выдачи паспорта.
В последней строке нужно вписать номер своего телефона.
Данные о доходах
Вкладка «Доходы, полученные в РФ» заполняется, исходя из вида дохода. В программе представлены четыре вида ставки:
- 13% — доходы, полученные от работодателя, в т.ч. физического лица (кроме дивидендов);
- 9% (не дивиденды);
- 35%;
- 13% — дивиденды.
Если вы получаете заработную плату по трудовому или договору ГПХ, следует выбирать первую ставку — 13%:
Затем выбирают источник выплат доходов. Для этого нажимают значок «+», а затем вносят сведения о работодателе из справки 2-НДФЛ (пункт 1 «Данные о налоговом агенте»).
Не забудьте поставить галочку внизу информации о работодателе, чтобы вести расчет вычетов по этому источнику.
Затем можно приступать к внесению сумм ежемесячных доходов. Для этого переходим к нижнему блоку, нажимаем на значок «+»:
Появляется окно со сведениями о доходе. Они переносятся из справки 2-НДФЛ, пункта 3 «Доходы, облагаемые по ставке 13%». Из представленной в справке таблицы можно найти код и сумму дохода, а также вычетов, при их наличии.
Выбираем код из раскрывающегося списка:
Вносим сумму полученного дохода в соответствии с 2-НДФЛ, ставим номер месяца по порядку:
Если работа осуществляется не по трудовому, а по договору ГПХ (гражданско-правового характера), нужно выбирать другой код:
Если в отчетном году вы брали оплачиваемый отпуск и вам была начислена материальная помощь, нужно отразить это в декларации, выбрав код и сумму вычета:
Таким образом, заполняем каждый месяц отчетного года. Должен получиться такой список:Важно! Доходы за каждый месяц, включая вычеты, должны соответствовать данным, указанным в справке 2-НДФЛ. Общая сумма дохода в последней строке также должна быть одинаковой в декларации и справке от работодателя.
Вручную заносим облагаемую сумму дохода, а также налоги — исчисленные и удержанные на основании информации из 2-НДФЛ.
После занесения сведений о доходах можно приступать к заполнению вкладки о вычетах.
Вычеты
Налоговый вычет на лечение относится к социальным, поэтому нужно перейти к соответствующему блоку:
В строке «Предоставить социальные налоговые вычеты» нужно поставить галочку, затем приступить к заполнению строк для отображения суммы, потраченной на лечение.
Здесь следует рассмотреть три примера заполнения декларации на лечение зубов:
- Варлашина Л.А. в 2018 году потратила на лечение зубов 150000 рублей, о чем у нее имеются чеки об оплате, а услуги были оказаны стоматологической клиникой, имеющей лицензию. В справке об оплате медицинских услуг указан код 1 – это означает, что лечение не относится к дорогостоящим, следовательно, она должна указать сумму расходов, не превышающих 120000 рублей.
Поэтому, нужно заполнять строку «Лечение» и указать максимально возможную сумму – 120000 рублей:
НДФЛ, уплаченный работодателем Варлашиной Л.А. за 2018 год в бюджет, составил 58207 рублей, и это говорит о том, что она имеет право получить максимально возможную сумму вычета 15600 рублей единовременно. При заполнении декларации на лечение можно посмотреть, как будет она будет выглядеть при выводе на печать. Для этого нажимают вкладку «Просмотр»:
На основании указанных сумм дохода и расходов на лечение, программа посчитает размер налогового вычета. Его можно увидеть при просмотре документа на стр. 2:
- Пример второй: Варлашина Л.А. в 2018 году потратила на лечение зубов 80000 рублей, и в справке об оплате медицинских услуг, как и в первом случае, указан код 1. Расходы не превышают лимит 120000 рублей, поэтому в строке «Лечение» нужно указать именно такую сумму:
В этому случае, размер возвращаемой суммы из бюджета будет меньше (80000х13%=10400), что можно проверить на стр. 2 декларации:
- Третий пример: Варлашина Л.А. в 2018 году потратила на лечение зубов, которое не является дорогостоящим, 80000 рублей. Но, помимо этого, тогда же она потратила 150000 на другой вид лечения, который входит в перечень дорогостоящих (справка стоматологической клиники содержит код 2). В декларации указываются оба вида расходов, и по коду «2» декларант может получить вычет, выходя за рамки 120000 рублей:
Размер общего вычета за год составит 29900 рублей:
Как сохранить и распечатать декларацию
В любой момент заполнения декларации 3-НДФЛ за лечение можно сохранить документ. Для этого нажимаем на кнопку «Сохранить» в верхней части окна:
Случается, что необходимо заполнить несколько деклараций на разных людей, и для этого требуется сохранять их под разными именами. При этом, заполненный документ сохраняют под нужным именем в формате *dc7.
После заполнения электронной версии декларации, ее нужно распечатать в двух экземплярах: первый остается у налогового инспектора для проверки, второй у декларанта.
Для вывода документа на печать нужно нажать соответствующую кнопку:
Перед печатью декларации рекомендуется проверить ее на наличие возможных ошибок. Чтобы это сделать, нужно выбрать кнопку в верхней панели программы:
После проверки программа выдает окно с указанием ошибок и рекомендациями по исправлению или отметкой об успешной проверке:
На каждом листе распечатанной декларации нужно поставить подпись и дату. К ней прикладываются остальные документы, необходимые для поучения вычета, и предоставляются на проверку ФНС по месту регистрации плательщика НДФЛ.