
Бюджетный учет как отразить возврат в кассу отпускных при увольнении
Удержание отпускных при увольнении: как удержать излишне выплаченную сумму работнику, отгулявшему отпуск авансом, порядок возврата

По закону сотрудник должен отдыхать в соответствии с графиком, за каждый рабочий год он вправе получить минимум 28 календарных дней отдыха.
По согласованию с руководством отпуск может быть предоставлен авансом, когда недостаточно отпускного стажа, но отдых работнику очень требуется.
В этом случае руководитель может пойти навстречу сотруднику, оформить ему отпуск и выплатить отпускные.
Если же работник после этого не отработает достаточного времени и уволится, то возникает излишне выплаченная сумма отпускных.
Можно ли ее удержать с работника?
Можно ли удержать с работника, отгулявшему отпуск авансом?
Работодатель может предоставить своему сотруднику оплачиваемый отпуск авансом. Это его право. Однако, поступая таким образом, нужно понимать и оценивать правильно все риски.
Возможна ситуация, что работник не отработает позже положенное время за использованный отпуск и напишет заявление об увольнении по собственному желанию.
Работодатель обязан будет принять заявление и уволить сотрудника по п.3 ст.77 ТК РФ. При этом излишне выплаченные отпускные придется либо прощать, либо пытаться вернуть.
По закону удержание отпускных из расчета при увольнении возможно, но только в пределах 20% от начисленной работнику суммы (ст.138 ТК РФ).Если этих 20% не достаточно для возврата переплаты по отпускным, то остаток нужно требовать с работника, чтобы он его вернул сам.
Можно предложить работнику внести остаток в кассу организации добровольно.
При этом заставить сотрудника это сделать запрещено по закону.
Руководству придется либо договариваться с сотрудником о добровольном возврате денежных средств, либо простить долг, либо пытаться вернуть его через суд.
Работодатель не обязан удерживать из расчета при увольнении переплату за отпуск авансом.
Это его право по ст.138 ТК РФ, а не обязанность.
Если руководство хочет простить работнику этот долг, то это его полное право.
Когда не допускается?
Существуют некоторые ограничения по удержанию из заработной платы, они прописаны в ст.137 ТК РФ.
В частности, нельзя удерживать переплату отпускных в случае, если расторжение трудовых отношений оформляется по основанию из Трудового кодекса РФ:
- п.8 ст.77 – отказ от перевода на другую работу по медицинскому заключению;
- п.1 ст.81 – ликвидация фирмы;
- п.2 ст.81 – сокращение штата или численности;
- п.4 ст.81 – смена собственника организации (применимо для руководящего персонала);
- п.1 ст.83 – призыв в армию;
- п.2 ст.83 – восстановление ранее уволенного незаконно работника;
- п.5 ст.83 – признание человека не способным к труду по медицинским показаниям;
- п.6 ст.83 – смерть одной из сторон трудовых отношений;
- п.7 ст.83 – чрезвычайные обстоятельства.
Если увольнение оформляется по указанным выше основаниям, то работодатель не имеет права удерживать что-либо из расчета сотрудника, в том числе и 20%.
Законные способы возврата излишне выплаченной суммы
Во-первых, 20% от суммы начисленного расчета при увольнении можно удержать совершенно законно на основании ст.138 Трудового кодекса.
При этом не нужно получать согласие увольняющегося, но рекомендуется оформить приказ об удержании.
Исключением являются случаи прекращения трудовых отношений, перечисленные выше.
Возможно, этих 20% будет достаточно, чтобы перекрыть суммы излишне выплаченных отпускных за отпуск, отгулянный авансом.
Если же это не так, то вернуть остаток переплаты с работника можно следующими законными путями:
- Предложить работнику внести необходимую сумму в кассу организации или перечислить ее на расчетный счет.
- Обратиться в судебные органы при отказе сотрудника осуществить добровольный возврат.
Других законных способов у работодателя нет.
Удерживать свыше 20% с увольнительного расчета у работодателя нет права.
Удержание 20% в счет излишне выплаченных отпускных производится в день расчета с увольняемым сотрудником – последний рабочий день перед уходом.
В этот же день сотруднику выдаются все документы, заполняется трудовая книжка, выплачиваются увольнительные.
Прежде, чем удерживать 20%, необходимо определить, чему равна сумма переплаты на дату увольнения.
Как рассчитать размер переплаты?
Чтобы произвести расчет излишне выплаченной суммы, которую нужно удержать при увольнении, необходимо выполнить следующие действия:
- Шаг 1. Рассчитать отпускной стаж сотрудника – общий период работы, дающий право на ежегодный отпуск у данного работодателя.
- Шаг 2. Посчитать количество положенных дней отдыха за этот период.
- Шаг 3. Посчитать количество уже использованных дней на дату увольнения.
- Шаг 4. Установить число дней отпуска, предоставленных авансом (отнять из использованных дней общую продолжительность за все время работы).
- Шаг 5. Посчитать средний заработок на дату оформления последнего отпуска, предоставленного авансом.
- Шаг 6. Умножить полученный среднедневной заработок на количество излишне отгулянных дней отпуска.
В итоге получается та сумма переплаты, которая подлежит возврату.
Что делать, если работник не хочет возвращать деньги?
Если сотруднику предложено вернуть переплату в добровольном порядке, но тот отказывается это делать, то выход только один – обратиться в судебные органы.
Однако обращение в суд не дает 100-процентной гарантии возврата денежных средств.
Мнения судебных органов расходятся в данном вопросе.
С одной стороны суд может встать на сторону работодателя, трактовав увольнение сотрудника ранее отработки использованного отпуска как нанесение ущерба работодателю по ст.248 и 391 ТК РФ.
С другой стороны, работодатель должен понимать, что его никто не заставлял предоставлять отпуск авансом.
Закон не требует обязательного предоставления отдыха по заявлению трудящегося. Это исключительно добровольное решение руководителя – пойти навстречу заявителю.Сотрудник, решив уволиться по собственному желанию, не нарушает никаких законов. Тот факт, что он не отработал предоставленный ему авансом отпуск, не мешает ему уволиться.
Работодатель сам на свой страх и риск предоставляет оплачиваемый отдых авансом и должен понимать возможные негативные последствия данного поступка.
В большинстве случае суд встает на сторону работника. Тем не менее данный факт не мешает работодателю пытаться вернуть свои деньги в судебном порядке.
Пример
Исходные данные:
Сидоров устроился на работу с 01 апреля 2019.
С 10 июля 2019 он попросил отпуск авансом в количестве 28 дней.
Работодатель удовлетворил просьбу Сидорова и выплатил ему отпускные, при этом средний дневной заработок на момент оплаты составляя 1100 руб.
Выйдя на работу из отпуска, Сидоров решил уволиться и подал заявление об уходе 30 августа 2019 года.
Сумма расчета при увольнении (зарплата за отработанное время в августе) составила 12 000.
Сможет ли работодатель удержать излишне выплаченные отпускные с Сидорова?
Расчет:
- Дата подачи заявление – 30.08.2019, значит, дата увольнения – 13 сентября 2019.
Возможно ли по закону при увольнении удержание излишне выплаченных отпускных — правила возврата денег, оформление

При увольнении работодатель обязан произвести выплаты работнику за отработанный период, а также за все неиспользованные отпуска.
При увольнении до окончания его рабочего года с уже истраченным отпускным периодом руководитель нуждается в денежной компенсации от трудящегося за неотработанные дни. В каких случаях можно удержать с работника отпускные, выданные авансом, и как это сделать?
Можно ли удержать излишне выплаченные деньги за отпуск?
Исходя из ст.122 Трудового кодекса РФ, на первом году работы в организации сотрудник имеет право на отпуск по истечению шести месяцев беспрерывного труда. В последующие годы время ухода на отдых может распределяться согласно графику отпусков на данном предприятии.
Таким образом, проработав полгода, трудящийся имеет право уйти в полноценный оплачиваемый отпуск на 28 календарных дней, несмотря на то, что заработал за этот период только 14 дней. Оставшиеся две недели работнику предоставляются авансом, который он должен отработать в следующие шесть месяцев.
Если работающее лицо решит уволиться до окончания рабочего года, отгуляв при этом отпуск авансом, то руководитель имеет право при расчете удержать с него переплаченные отпускные.
Это является оправданным и правомерным действием, так как оплата, выданная авансом на отдых сотруднику, не будет отработана до конца рабочего года при расторжении трудового договора.
При этом, ссылаясь на статью 138 Трудового кодекса РФ, размер удержания с отпускных выплат не может превышать 20 процентов.
Важно! Удержание за неотработанный отгулянный авансом отпускной период считается правом работодателя, но не его обязанностью.
Если предприниматель вынес решение осуществить возврат недоработанной суммы отпускных, то согласие работника, отгулявшего отпуск авансом, при этом не требуется.
Но в случае, когда у последнего не имеется нужной суммы для выплаты, или же она превышает процент, прописанный законом, он имеет право выплатить ее в добровольном порядке.
Также имеются отдельные ситуации, когда удержание излишне выплаченных отпускных невозможно по причинам, предусмотренным Трудовым кодексом.
Правила и методика расчета отпускных.
Рассчитать отпускные в онлайн калькуляторе можно здесь.
Простой, удобный и бесплатный калькулятор.
Нужно ли составлять приказ?
Приказ об удержании излишне выплаченной суммы отпускных при увольнении необходимо оформлять работодателю, дабы обезопасить себя от споров и судебных разбирательств с бывшим сотрудником. Общепринятой формы приказа нет, поэтому его составление считается произвольным для каждой организации.
Важно! Руководитель должен издать приказ об удержании в течение месяца со дня завершающего срок на возвращение неотработанного аванса.
Важно указать в документе информацию о работнике (имя, фамилию, должность), количество неотработанных дней, сумму долга за неотработанный период. Также в конце должна быть пометка о том, что сотрудник ознакомлен с условиями, и его подпись для согласия с написанным в документе.Образец приказа о возврате отпускных, выплаченных авансом, при увольнении — скачать:
Если работник не согласен возвращать деньги, использованные авансом
Если суммы для удержания из заработной платы желающего уволиться недостаточно, тогда можно просить работника внести недостающие деньги на добровольной основе. В случае несогласия последнего возвращать выплаченные ему средства за неотработанный период можно обратиться в суд. Однако тут мнения юристов расходятся.
Трудовой кодекс не предусматривает взыскания излишне выплаченных отпускных в судовом порядке.
При этом некоторые специалисты утверждают, что если имеется возможность доказать неправомерные действия уволившегося, можно взыскать ущерб, причиненный предпринимателю согласно статьям 248, 391 Трудового кодекса.
Также работодатель имеет право отказаться от удержания неотработанных средств, если работник уволился и отказался добровольно оплачивать долг.
Отказ от удержания должен быть обоснован руководителем в случае налоговых проверок. Обоснованием может стать недостаток суммы для возврата из зарплаты.
Удержания за неотработанные дни отпуска при увольнении в 1С ЗУП: проводки, приказ
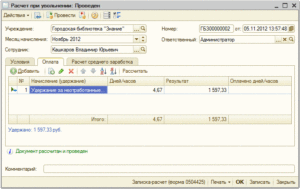
Работник заранее использовал отпуск и увольняется. Деньги выплачены, но время не отработано. Как вернуть средства? Как просчитывается удержание за неотработанные дни отпуска при увольнении?
Проблема
Сотрудник, отработавший шесть и более месяцев, имеет право на оплачиваемый отпуск. Работодатель должен предоставить ему все 28 дней отдыха.
По предварительному соглашению отпуск может быть использован авансом. Законодательством не предусмотрены нормы расчета дней пропорционально отработанным часам либо иным периодам.
За второй и последующий годы отпуск может предоставляться сотруднику в любое время по графику.
Пример. Сотрудник был оформлен на предприятие 21 декабря 2012 года и работал до 20 декабря 2013-го включительно. Право на отпуск в 28 дней у него возникнет c 21 июня.По соглашению сторон, он может воспользоваться им раньше этого времени.
Если сотрудник уйдет с работы до окончания отчетного года (20 декабря), то с его зарплаты вычитываются удержания за неотработанные дни отпуска при увольнении.
Правила
Удержания за неотработанные дни отпуска при увольнении рассчитываются во всех случаях, кроме следующих:
- отказ сотрудника от перевода на другую должность, необходимую ему по медицинским показаниям, либо отсутствие у работодателя нужной вакансии;
- ликвидация предприятия, прекращение деятельности ИП;
- сокращения штата сотрудников организации, ИП;
- смена собственника предприятия;
- призыв сотрудника на военную службу;
- восстановление лица, ранее выполнявшего работу, по решению суда или госинспекции по труду;
- признание человека нетрудоспособным;
- смерть сотрудника;
- наступление чрезвычайных обстоятельств: военных действий, катастрофы, стихийного бедствия, крупной аварии, эпидемии.
Если сотрудник, которому был предоставлен отпуск, уходит с работы по любым другим причинам, в обязательном порядке рассчитываются удержания за неотработанные дни отпуска при увольнении.
Удержание осуществляется за сутки отпуска, не отработанные в течение 12 месяцев, в счет которых сотрудник уже получил деньги. Чтобы рассчитать период отпуска, нужно количество дней отдыха разделить на 12. Чтобы узнать сумму удержаний, нужно выполнить такую последовательность действий:
1. Рассчитываем количество месяцев, оставшихся до окончания года, за который получены деньги. Законодательно не установлен порядок подсчета. Поэтому лучше руководствоваться правилами расчета отпускных и количество месяцев округлять до целых. Этот же принцип можно использовать при расчете дополнительного отпуска, компенсации.
2. Умножить дни на число месяцев, которые нужно отработать. Так рассчитывается продолжительность неотработанного отдыха в сутках. Если в результате получилось дробное число, то округлять его нужно в пользу сотрудника.
3. Полученную цифру нужно умножить на средний заработок за день, исчисленный при оплате отпуска. Это и будут удержания за неотработанные дни отпуска при увольнении. Страховые взносы и НДФЛ перечисленные ранее, позже будут компенсированы из бюджета.
Юридические аспекты
При увольнении сотрудника суммы, предоставленные за неотработанные дни, должны быть удержаны из его зарплаты. Если это невозможно ввиду отсутствия у того заработанных средств, работодатель может обратиться в суд за взысканием. Но если не будет доказано, что действия сотрудника привели к нарушению порядка расчетов, то в иске, скорее всего, будет отказано.
Удержания за неотработанные дни отпуска при увольнении: проводки
Бюджет доходов и расходов организации может предусматривать создание резерва для таких выплат. Тогда в балансе делается следующая проводка: ДТ96 КТ70. Во всех остальных случаях сторнирование отпускных оформляется так: ДТ20 КТ70.
Ндфл и взносы
Как пересчитываются взносы, удержанные при выплате отпускных? Все зависит от того, хватит ли суммы последней зарплаты для взимания. Если причитающихся средств хватает для выплаты долга, то выполняются следующие действия.
1. В БУ отражается начисление зарплаты. При этом не рассчитываются удержания за неотработанные дни отпуска при увольнении. НДФЛ, взносы калькулируются по стандартной схеме. Излишне удержанные суммы сторнируют, если годовая отчетность еще не подписана. Иначе придется исправлять данные в балансе.
2. При выплате отпускных в бюджет перечисляется НДФЛ. Излишние суммы должны быть возвращены сотруднику. Чтобы сумму пересчитали, нужно предоставить в ФНС уточняющую справку 2-НДФЛ и отразить в ней все расчеты.
Датой получения зарплаты при увольнении считается последний день работы. Поэтому последнюю зарплату в отчете за текущий год следует отразить месяцем увольнения. Подавать уточнения РСВ-1 ПФР за период, в котором сотрудник был в отпуске, организация не обязана.Взносы были исчислены без ошибок, обновлять данные не нужно.
Нюансы
По результатам расчетов может образоваться отрицательная сумма взносов. Это означает, что начисленная выплата меньше излишней. Возможны несколько вариантов исхода событий:
- суммы заработка хватает, и бухгалтерия просто осуществляет удержание за неотработанные дни отпуска при увольнении (пенсионера или любого другого работника — не суть важно);
- заработка не хватает, сотрудник соглашается добровольно вернуть «излишек» полученных сумм в кассу;
- зарплаты не хватает, сотрудник идти на компромисс не хочет, организация подает иск и взимает средства через суд.
В первых двух случаях подаются корректирующие справки в зависимости от того, в каком году сотрудник был трудоустроен: СЗВ-6-1 (2) – до 2012 года и СЗВ-6-4 – с 01.01.2013. В скорректированных формах взносы должны быть уменьшены на сторнированные суммы. Также желательно предоставить уточненный расчет.
Удержание за неотработанные дни отпуска при увольнении
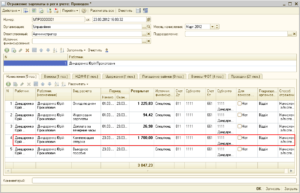
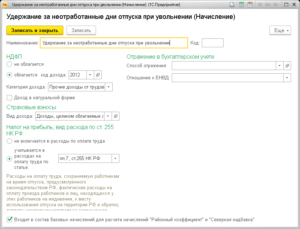
Прежде чем выполнять регистрацию удержания за неотработанные дни отпуска при увольнении в 1с 8.3 ЗУП, необходимо определиться с тем, какой именно вариант удержания будет выполняться:
- как сторно начислений (при этом происходит уменьшение облагаемой базы по НДФЛ и страховым взносам),
- либо как обычное удержание (база не уменьшается).
Отношения наемного работника и работодателя регулируются Трудовым кодексом РФ. Право на использование отпуска за первый год работы возникает у работника по истечении шести месяцев его непрерывной работы в данной организации.
Отпуск за второй и последующие годы работы может предоставляться в любое время рабочего года в соответствии с очередностью предоставления ежегодных оплачиваемых отпусков, установленной в данной организации (ст. 122 ТК РФ). Подробнее о предоставлении отпусков и их оформлении читайте здесь. Отпускные работнику следует рассчитывать по общим правилам, установленным в статье 139 ТК РФ.
Не останавливаясь подробно на правилах расчета среднего заработка для оплаты отпуска, отметим лишь, что в соответствии с новой редакцией ТК РФ с 6 октября 2006 года устанавливается новый порядок его расчета.
Расчетный период будет составлять 12 календарных месяцев, предшествующих отпуску (сейчас три), а среднемесячное количество рабочих дней — 29,4 (сейчас 29,6). 12 календарных месяцев (ст.
139 ТК РФ), предшествующих периоду расчета отпуска будут браться перед 1 числом месяца ухода в отпуск.
Подробнее об изменениях в трудовом законодательстве читайте здесь.
Итак, работник может получить отпуск не за фактически отработанное время, а «авансом». И часть выплаченных ему отпускных будет являться авансом за предстоящую работу в организации.
Общая информация об удержании за неотработанные дни при увольнении
Если сотрудник отработал в организации 6 месяцев, то по законодательству ему положено предоставить отпуск. При этом размер отпуска допускается за весь период (за 12 месяцев).
Если в будущем такой работник решает уволиться, не доработав 12 месяцев, то он должен вернуть плату за дополнительные дни отпускного периода.
Также часто бывает, что по графику отпусков работнику данный период предоставляется в начале года, то есть авансом. Если сотрудник увольняется, не доработав данный период, то бухгалтерия обязана вычесть из его зарплаты неотработанные дни.
При этом сумма удержания не должна превышать 20% от расчета при увольнении.Бывает внутри организации сотруднику могли предоставлять дополнительный отпуск. Это еще один случай, когда будет проводиться удержание.
Удержание отпускных при увольнении: правовые основания
В то же время работодателям нужно помнить, что максимальная сумма всех удержаний ограничена 20% от каждой причитающейся зарплаты (ст. 138 ТК РФ). Превышать этот предел нельзя даже при наличии согласия работника об удержании полной суммы.
возмещение вреда, причиненного здоровью или в связи со смертью кормильца, морального вреда и вреда, причиненного преступлением (пп. 1 п. 1 ст. 111 закона «Об исполнительном производстве» от 02.10.
2007 № 229-ФЗ). Только после удержания указанных сумм работодатель может взыскивать «авансовые» отпускные с увольняющегося работника, и то, если общий размер всех вычетов не превысит 20% от зарплаты.
Работник не обязан возвращать отпускные в полной сумме, даже если условие об обязательном возмещении переплаты по «неотработанным» отпускным включено в локальный акт (трудовой, коллективный договор и т.п.). Поскольку это противоречит статье 9 ТК РФ и ухудшает положение работников, применению такие локальные нормы не подлежат.
Если работодатель при увольнении работника не удержал с него сумму «авансовых» отпускных, или удержал ее не полностью, шанс получить такое возмещение через суд равен нулю.
Поскольку работодатель не вправе превысить 20-процентный лимит удержания из зарплаты увольняющегося работника, оставшуюся часть отпускных работник может вернуть в кассу или на счет работодателя добровольно.
Но если у уволившегося такого желания нет, взыскать с него задолженность уже нельзя.
Нужно учесть, что если раньше вопрос принудительного взыскания отпускных считался спорным и суды все же могли принимать решение в пользу работодателя, то сейчас вывод о невозможности взыскания – однозначная позиция Верховного Суда РФ, которой обязаны следовать суды общей юрисдикции: задолженность за дни отпуска, полученные авансом, взысканию в судебном порядке не подлежит, в том числе и в случае, когда работодатель не смог ее удержать вследствие недостаточности суммы заработка, причитающегося при увольнении (определение ВС РФ от 25.10.
При определении периода переплаты, необходимо учитывать такие нюансы:
- работник может претендовать на полный отпуск или компенсацию за него, если им было отработано 11 месяцев или больше;
- при ликвидации компании начисление отпускных в полном объеме (за 28 дней) возможно в отношении лиц, чей стаж составляет более 5,5 месяцев;
- подсчет количества заработанных дней отпуска ведется пропорционально фактически отработанному времени.
Как отразить удержание за неотработанные дни отпуска проводки бюджет
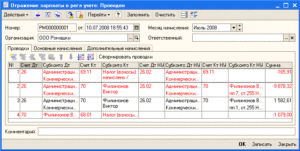
В нем нужно указать полные Ф.И.О. работника, какое число дней отпуска было предоставлено ему излишне, с каких денежных средств будет выполняться удержание, точная сумма. С составленным бланком нужно ознакомить сотрудника под роспись. В нем также рекомендуется сделать графу, в какой работник будет не только расписываться, но и письменно выражать свое согласие на удержание.
При каких условиях могут появиться неотработанные дни отпуска ТК определяет, что возможность получить ежегодный оплачиваемый отпуск у каждого сотрудника возникает только после того, как он будет трудиться в компании не меньше 6 месяцев.
Причем взять он может сразу полный период.
Однако, если в дальнейшем у него возникнет желание произвести увольнение, то от него потребуется вернуть денежные средства, которые были выданы за неотработанные дни отдыха.
Закон обязывает каждого работодателя перед началом нового года оформлять и вводить в действие график отпусков на будущий период.
В случае, если сотрудник отправляется отдыхать сразу в начале года, то может создаться прецедент, что отпуск будет начислен фактически авансом за весь будущий год.
Ведь перед тем, как отпустить работника отдыхать, кадровик производит расчет даты, по которую предоставляется время отпуска. В этом случае действует правило, что каждый полный месяц дает право на 2,33 дня оплачиваемого отдыха. Помимо основного периода, законом либо внутренними нормативными актами еще может предоставляться дополнительный отпуск.
Внимание! Поскольку отдых ему уже предоставлен, но фактически данные дни еще не отработаны, то при увольнении бухгалтеру придется произвести удержание за неотработанный отпуск при увольнении.
Бухгалтерские проводки Порядок, как в бухгалтерском учете показывать удержание за неиспользованный отпуск при увольнении было раскрыто Минфином в его письме, опубликованном в 2003 году. При этом в нем был показан случай, при котором работник добровольно погашает сумму долга наличными средствами.
Удержания за неотработанные дни отпуска при увольнении в 1С ЗУП: проводки, приказ
Чтобы рассчитать нужно количество дней отдыха разделить на 12.
Этот же принцип можно использовать при расчете дополнительного отпуска, компенсации.2. Умножить дни на число месяцев, которые нужно отработать.
Так рассчитывается продолжительность неотработанного отдыха в сутках.
Если в результате получилось дробное число, то округлять его нужно в пользу сотрудника.3.
Полученную цифру нужно умножить на средний заработок за день, исчисленный при Это и будут удержания за неотработанные дни отпуска при увольнении.
и НДФЛ перечисленные ранее, позже будут компенсированы из бюджета.Допустим, сотрудник использовал часть из 28 дней отпуска авансом. Сразу после выхода на работу написал заявление на увольнение. Расчеты показали, что отдых за 3,8 месяца рабочего года был предоставлен авансом.Полученную цифру следует округлить до 4.
За каждые сутки стандартного 28-дневного отпуска положено: 28 / 12 = 2.3 дня работы. Получается, что сотрудник «должен» организации: 2,3 х 4 = 9,2, или 9 дней работы. за день составил 250 руб. Рассчитаем сумму удержаний: 9 х 250 = 2250 руб.Удержание осуществляется из причитающейся сотруднику заработка в день увольнения.
При этом сумма не может превышать 20 % зарплаты.
Вернуть разницу можно добровольно, договорившись с сотрудником, или в судебном порядке.Ежегодный отпуск состоит из основного и дополнительного.
Правила расчета периода отдыха рассчитываются одинаково во всех случаях, кроме доплат за вредные или опасные условия труда. Удержания с этих категорий компенсаций также не осуществляются.
При увольнении сотрудника суммы, предоставленные за неотработанные дни, должны быть удержаны из его зарплаты.
Если это невозможно ввиду отсутствия у того заработанных средств, работодатель может обратиться в суд за взысканием.
Бухгалтерский учет возмещения задолженности за неотработанные дни отпуска при увольнении работника
273 Инструкции № 157н[1], п. 108 Инструкции № 162н[2], п. 139 Инструкции № 174н[3], п.
167 Инструкции № 183н[4]. Сумма задолженности работника за неотработанные дни отпуска, рассчитанная при его увольнении, подлежит учету на счете 0 209 82 000 «Расчеты по недостачам иных финансовых активов» в соответствии с п.
221 Инструкции № 157н (с учетом изменений, внесенных Приказом № 89н[5]), п. 85 Инструкции № 162н, п. 108 Инструкции № 174н, п. 111 Инструкции № 183н. На основании п.
86 Инструкцуии № 162н, п. 109, 110 Инструкции № 174н, п. 112, 113 Инструкции № 183н операции по задолженности работника отразятся следующим образом: 1) увеличение расчетов по причиненному ущербу учреждению на дату увольнения работника: Дебет счета 0 209 82 560 (000)«Увеличение дебиторской задолженности по недостачам иных финансовых активов»
Возврат отпускных при увольнении

Сегодня предлагаем вниманию статью на тему: «Возврат отпускных при увольнении». Мы попытались полностью раскрыть тему, а наш специалист Сергей Шевцов поделится важными ми основанными на опыте работы.
Удержание за использованный авансом отпуск при увольнении может быть произведено работодателем при наличии на то законных оснований. Для того же, чтобы знать, в каких случаях возможно удержать сумму излишне выплаченных отпускных и как это сделать, полезно будет ознакомиться с нашей статьей.
При каких обстоятельствах возникает право на удержание за отпуск при увольнении?
Через полгода после начала трудовой деятельности у конкретного работодателя (а иногда и раньше — по соглашению сторон или на основании ч. 3 ст. 122 ТК РФ) сотрудник получает право на свой первый ежегодный отпуск. Согласно ст. 115 кодекса, длительность оплачиваемого отпуска не может быть меньше 28 дней.
Предоставленный авансом отпуск при увольнении до отработки 12 месяцев дает работодателю право на удержание за отпуск при увольнении. Ведь отпускные рассчитываются за весь период, т. е. за 28 дней, которые положены сотруднику раз в год, но год в таком случае так и не был отработан, хотя отпуск уже использован.
удалено
| (кликните для воспроизведения). |
Излишне выплаченные отпускные за полученный авансом отпуск работодатель может удержать из заработной платы увольняющегося сотрудника, за исключением нескольких случаев. Так, согласно абз. 4 ч. 2 ст. 137 кодекса, удержание при увольнении за предоставленный авансом отпуск не может быть произведено, если сотрудник увольняется по причине:
- отказа от перевода на другую работу по медпоказаниям либо из-за отсутствия такой возможности у работодателя;
- сокращения штата у работодателя либо его ликвидации, а также смены собственника, которая привела к увольнению руководства компании;
- восстановления по решению суда (трудинспекции) работавшего ранее на этой должности сотрудника;
- призыва на воинскую службу (в т. ч. альтернативную);
- признания сотрудника по медпоказаниям нетрудоспособным;
- наступления форс-мажора, признанного российским правительством таковым и не позволяющим далее продолжать трудовую деятельность;
- смерти ИП-работодателя.
Если имеет место хотя бы одно из указанных выше оснований, работодатель не вправе удержать за отпуск при увольнении.
Если же сотрудник увольняется по другим причинам, то у работодателя есть все основания произвести при увольнении удержание за использованный отпуск из его заработной платы. Удержание, согласно ч. 3 ст.
137 кодекса, должно быть произведено в течение месяца после завершения срока, определенного для погашения сотрудником возникшей задолженности в виде переплаченных отпускных.
Если же говорить об удержании за неиспользованный отпуск при увольнении, то оно не производится, т. к. отпускные в этом случае сотруднику не выплачивались. Более того, перед увольнением работнику предоставляется соответствующая компенсация, рассчитываемая по правилам об очередных и дополнительных отпусках, утвержденным Наркомтрудом СССР 30.04.1930 № 169 (далее — Правила).
Согласно ст. 28 Правил, компенсация выплачивается:
- За целый отпуск, если сотрудник отработал 11 и более месяцев или отработал более 5,5 месяцев и был уволен в связи с ликвидацией компании-работодателя, призывом на воинскую службу, признанием непригодным по медпоказаниям.
- Пропорционально фактически отработанному времени.
То есть при расчете компенсации за отпуск, который не был использован перед увольнением, переплаты отпускных не получается, т. к. они ранее не выплачивались, компенсационные же выплаты рассчитываются по фактическим данным.
ВАЖНО! Не допускается также удержание компенсации за неиспользованный отпускпри увольнении, например, в случае последующего восстановления сотрудника в должности, поскольку ни ТК, ни любой другой нормативный акт подобных оснований для вычета из зарплаты не содержит. Более того, выплаченная ранее компенсация не дает работодателю права отказать восстановленному работнику в предоставлении отпуска.
Удержание за неотработанные дни отпуска при увольнении должно производиться работодателем с учетом ограничений, установленных ст. 138 ТК РФ. Согласно ч. 1 статьи, их размер не должен превышать 20% суммы выплачиваемой заработной платы, даже если сам сотрудник не возражает против вычета большей суммы.
В том случае, если размер переплаты отпускных при произведении окончательного расчета с сотрудником при увольнении превысит максимально допустимую сумму, тот может в добровольном порядке погасить возникшую задолженность. Возврат может быть сделан путем внесения наличности через кассу предприятия или перечисления на его текущий счет в банке.
Если уволенный сотрудник этого не сделает, работодатель сможет востребовать с него образовавшийся долг только через суд. Судебная же практика по вопросу взыскания с сотрудника долга из-за невозможности произвести удержание за неотработанные дни отпуска при увольнении очень противоречива.
Так, одни судьи считают, что удержание за неотработанный отпуск при увольнении не может быть поставлено в зависимость от того, имеется ли у сотрудника достаточный для покрытия такой задолженности доход в виде выплачиваемой перед увольнением зарплаты (апелляционное определение Верховного суда Республики Карелия от 11.01.2013 № 33-111/2013).
удалено
| (кликните для воспроизведения). |
Другие — уверены, что если при увольнении нет возможности удержать всю сумму, выплаченную за неотработанный отпуск, то работодатель не может требовать погашения такого долга от уволенного сотрудника.
Если, конечно, речь не идет о счетной ошибке при расчете либо недобросовестности самого работника — в этих случаях такое право у работодателя есть в силу ч. 2 ст. 137 ТК (постановление Президиума Ростовского областного суда от 15.09.2011 № 44г-109).
Как рассчитать размер излишне выплаченных отпускных при увольнении
Расчет удержания за отпуск при увольнении производится с использованием следующей формулы:
УДНО = (ДФО − ДОС) × ЗСД,
УДНО — удержание за дни неиспользованного отпуска;
ДФО — количество фактически отгулянных отпускных дней;
ДОС — количество положенных в соответствии с отпускным стажем дней отпуска;
ЗСД — среднедневной заработок, рассчитанный на момент выплаты отпускных.
Этапы расчета промежуточных показателей:
- Для расчета показателя ДОС необходимо разделить на 12 положенное по закону или трудовому договору количество отпускных дней за рабочий год (минимум — 28 дней). Затем получившееся значение следует умножить на количество фактически отработанных месяцев. Если полученное количество дней оказалось дробным числом, то оно округляется в пользу сотрудника (письмо Минздравсоцразвития «О порядке определения количества отпускных дней…» от 07.12.2005 № 4334-17).
Бюджетный учет как отразить возврат в кассу отпускных при увольнении
Возврат компенсации в кассу вещевого имущества сотрудников при увольнении отразите проводками: Дебет Кредит – сторнирована начисленная компенсация Дебет. КИФ.1.201.34.510 Кредит КРБ.1.302.12.
730 – внесена сотрудником в кассу компенсация Дебет КРБ.1.210.03.560 Кредит КИФ.1.201.34.61– сданы в банк денежные средства; Дебет КРБ.1.304.05.212 Кредит КРБ.1.210.03.
660– зачислены денежные средства на счет учреждения (как восстановление кассовых расходов).
Если компенсация была выплачена в прошлом финансовом году или ранее, а возмещена в текущем, полученные средства перечислите в доход бюджета.
Приведенная ниже ситуация, Как по результатам ревизии (проверки) Росфиннадзора устранить нарушения и отразить это в учете получателя бюджетных средств, по сути аналогична Вашей. Обоснование 1.Из рекомендации Станислава Бычкова, заместителя директора департамента бюджетной методологии Минфина России
Проводки по удержанию за неотработанные дни отпуска при увольнении
В расчетах с сотрудниками предприятия нередко встречается ситуация, когда увольняется работник, отгулявший отпуск авансом. Практически во всех случаях, когда такое происходит, работодатель имеет право удержать переплаченную сумму.По законодательству работник может воспользоваться отпуском за первый год спустя полгода после приема на работу.
В последующие годы отпуск может быть использован в любое время.
Единственное условие — продолжительность одной части не менее 14 дней.
В противоположной ситуации, когда работник использовал до конца отпуск за год, а увольняется до его окончания, работодатель имеет право удержать оплату
Возврат денег в кассу за неотработанные дни отпуска
Суммы отпускных, начисленных сотруднику за неотработанные дни отпуска, он может внести в кассу учреждения.
Удержания при увольнении за предоставленный «авансом» отпуск
Бухгалтерский учет, налогообложение, отчетность, МСФО, анализ бухгалтерской информации, 1С:Бухгалтерия
18.10.2006 подписывайтесь на наш канал
Время отпусков осталось уже позади, но проблемы, с ними связанные, могут возникнуть и позже — например, если увольняющийся работник отгулял отпуск «авансом». В этом случае работодатель вправе удержать сумму за неотработанные дни отпуска.
Проблема в том, что действующим законодательством (налоговым и трудовым) данный вопрос регулируется далеко не в полной мере. В связи с этим в настоящее время существуют прямо противоположные точки зрения и на порядок взыскания удерживаемых сумм, и на связанные с этим вопросы налогообложения. Разбирается в проблеме Л.П. Фомичева, аудитор,
Возврат излишне выданных отпускных
Отвечает Людмила Абрамова, эксперт В учете сторнируйте излишние начисления и сделайте дополнительную запись: Дебет 209.30 Кредит 302.11.
Поскольку Инструкцией № 174н порядок отражения в бухгалтерском учете операций, описанных в вопросе, прямо не предусмотрен, окончательное решение о корреспонденциях, которые должны применяться в рассматриваемой ситуации, должностные лица бюджетного учреждения должны принять самостоятельно, согласовав его с учредителем. Поступление в кассу учреждения излишне выданных средств отразите проводками: Дебет 0.201.34.510 (уменьшение забалансового счета 18 (по КВР 111)) Кредит 0.209.30.660 Подробнее см.
в рекомендации. Обоснование Из рекомендации Нины Ковязиной, заместителя директора департамента медицинского образования и кадровой политики в здравоохранении Минздрава России Как отразить в бухучете удержание отпускных, выплаченных за неотработанные
Удержание за неотработанные дни отпуска при увольнении: как оформить возврат отпускных за предоставленный отдых авансом, облагается ли ндфл данная сумма
Бесплатная консультация по телефону: 8(800)350-83-64 Вся Россия » » Удержание за неотработанные дни отпуска при увольнении производится работодателем не всегда и не в полном размере. Почему это происходит и как правильно рассчитать сумму удержания, вы узнаете из нашего материала.
Когда появляются неотработанные отпускные? Понять механизм появления неотработанных отпускных поможет следующий пример. Пример: Выпускник технического университета Птичкин П.
Н. устроился на вертолетный завод 1 июля 2014 года, а в январе 2015 года получил право уйти в отпуск (абз. 2 ст. 122 ТК РФ) и воспользовался этой возможностью.
× 28 дней / 12 мес.)
Необходимые проводки при удержании за не отработанные дни отпуска при увольнении
Счёт 209 «Расчёты по компенсации затрат» используют только в том случае, если сотрудник не согласен с суммой долга и отказывается возвращать переплату.
В случае, если сотруднику отпускные были выданы авансом, то задолженность, которая образовалась при перерасчёте, в результате увольнения необходимо перенести со счёта 302.11 «Расчёты по заработной плате» на счёт 206.11 «Расчёты по заработной плате».
Удержание суммы излишне выплаченных отпускных при увольнении работника
По теме Читайте все материалы (240) по теме . Есть обновление (+135), в том числе: 30 июня 2020 г.
14:11 С. Валова Журнал «» № 6/2020 Как удержать с увольняющегося работника сумму излишне выплаченных отпускных при предоставлении отпуска авансом? Необходимо ли в данной ситуации письменное согласие работника?
Необходимо ли в данной ситуации письменное согласие работника? Каким образом следует отразить данную операцию в учете?
Ответы на эти и другие вопросы – в статье.