
Договор о материальной ответственности для бухгалтера
Материальная ответственность главного бухгалтера
Почему материальная ответственность главбуха часто остается для работодателя несбыточной утопией? Какие законодательные нюансы нужно учитывать при составлении трудового договора и каким образом суд может проявить милосердие по отношению к «автору» уже доказанного правонарушения, повлекшего убытки для компании, – читайте в публикации.
Является ли главный бухгалтер материально ответственным лицом?
Является – как и все другие сотрудники, причинившие работодателю «прямой действительный ущерб» (ст. 238 ТК РФ).
Но чтобы пределы ответственности главбуха не ограничивалась месячным заработком, как предусмотрено ст.
241 ТК РФ, его индивидуальные материальные обязательства при выполнении конкретных видов работ лучше прописать в трудовом договоре. Такая рекомендация содержится и в ч. 2 ст. 243 ТК РФ.
Однако возможность работодателя конкретизировать в трудовом договоре рабочие ситуации, в которых руководитель бухгалтерии будет нести полную индивидуальную ответственность, опять-таки законодательно ограничена.Во-первых, условие о полной материальной ответственности главного бухгалтера должно быть включено именно в трудовой договор, а не в отдельный договор о полной материальной ответственности – его можно заключать с сотрудниками, «непосредственно обслуживающими или использующими денежные, товарные ценности или иное имущество» (ст. 244 ТК РФ). Должность главбуха к таковым не относится, так как не включена в Перечень соответствующих должностей и работ (утв. постановлением Минтруда от 31.12.2002 № 85).
Таким образом, главбух несет ответственность не за недостачу ценностей и денежных средств, вверенных ему, а за ущерб, причиненный при исполнении трудовых обязанностей.
Важно!
Грамотно оформленные трудовые обязанности главного бухгалтера являются залогом возможности привлечь его к материальной ответственности за умышленные и случайные ошибки.
Во-вторых, трудовой договор с главбухом не может содержать обязанностей по работе с денежными средствами и ценностями, ненадлежащее выполнение которых влечет полную материальную ответственность. Исключение составляют случаи, когда главный человек в бухгалтерии официально совмещает свою основную должность с функционалом сотрудника на должности, которая приведена в Перечне постановления № 85.
Конечно, риск недостачи – не единственная и, наверняка, не самая страшная угроза для бизнеса, учитывая обширный круг обязанностей главбуха. Поэтому, чем четче в трудовом договоре будут прописаны должностные обязанности начальника бухгалтерии, за которые он несет материальную ответственность, тем проще потом будет доказать его вину в причиненном ущербе.
В судебной практике также выработана однозначная позиция: договор о полной материальной ответственности, заключенный с законодательными нарушениями, не может служить основанием для привлечения провинившегося сотрудника к обязательству компенсировать нанесенный ущерб.
Так, в апелляционном определении Ростовского областного суда от 24.03.2016 по делу № 33-4730/2016 четко говорится, что «невыполнение требований законодательства о порядке и условиях заключения и исполнения договора может служить основанием для освобождения работника от обязанностей возместить причиненный по его вине ущерб в размере, превышающем его средний месячный заработок».
Как призвать к ответственности главного бухгалтера?
В любом случае размер претензий к штатному бухгалтеру ограничен Трудовым кодексом: в статье 232 прямо сказано, что договорная ответственность работника перед работодателем не может быть выше, чем это предусмотрено ТК РФ и другими федеральными законами.Кроме того, чтобы привлечь главбуха к ответственности, необходимо сначала доказать его вину, то есть поэтапно выполнить все процедуры, предусмотренные статьей 47 ТК РФ. Об этом расскажем ниже.
В этом смысле сотрудничество с аутсорсинговой компанией, которая несет ответственность как юрлицо в соответствии с ГК РФ, намного выгодней.
Дополнительной гарантией безупречности работы 1C-WiseAdvice является полис страхования профессиональной ответственности.
Почему при передаче бухгалтерии на аутсорсинг собственники бизнеса оказываются в более защищенном состоянии, нежели при штатной бухгалтерии
Виды материальной ответственности
Как и следует из предыдущего раздела, материальная ответственность главбуха может быть полной и ограниченной – в зависимости от его функционала и содержания трудового договора. В свою очередь полная материальная ответственность бывает индивидуальной и коллективной – и тот, и другой вариант развития событий можно отразить в трудовом договоре.
В статье 243 ТК РФ перечислены случаи полной материальной ответственности, которые не зависят от того, что написано в локальном акте. В их числе:
- недостача ценностей, за которые сотрудник отвечает по «специальному письменному договору» или «разовому документу»;
- умышленное причинение ущерба;
- если сотрудник нанес вред имуществу работодателя в состоянии «алкогольного, наркотического или иного токсического опьянения» или в результате преступных действий;
- совершение административного правонарушения.
Об административной ответственности главбуха
- разглашение государственной, служебной или коммерческой тайны. Однако эти случаи регламентируются другими многочисленными нормативными актами;
- нанесение ущерба работником не при исполнении трудовых обязанностей.
Статья 238 ТК РФ уточняет, что упущенная выгода не входит в понятие «прямой действительный ущерб», а, следовательно, взыскать ее с работника (в контексте данной статьи – с главбуха) не получится.
И это еще один аргумент в пользу того, что даже грамотно оформленный трудовой договор, предусматривающий материальную ответственность главбуха, не является стопроцентной защитой от потери части доходов в результате промахов начальника бухгалтерии.
В случае, когда трудовой договор с главным бухгалтером не содержит условий о материальной ответственности, а главбух нанес вред имуществу, финансовой или репутационной стабильности компании, его ответственность ограничится средним месячным заработком (что и подтверждается приведенной выше судебной практикой). Данный вид «наказания» не зависит от характера выполняемой сотрудником работы.
Если штатный бухгалтер, работающий в соседнем кабинете, у вас «под рукой» – принципиальное решение, поручите нашим специалистам по кадровому делопроизводству провести ревизию договоров с бухгалтером, чтобы выявить потенциальные риски. Насколько это важно для бизнеса, читайте в следующих разделах.
Условия наступления материальной ответственности главного бухгалтера
Действие, в результате которого компания понесла ущерб, должно быть нарушением должностной обязанности, указанной в трудовом договоре или должностной инструкции. В ином случае привлечь главбуха к ответственности будет сложно.
То есть очень важно предусмотреть в трудовом договоре все трудовые обязанности главбуха и возможные риски, которые могут возникнуть в конкретной компании в результате недальновидности и недобросовестности первого лица бухгалтерии.
Ответственность главного бухгалтера после увольнения
Одно из условий наступления материальной ответственности главного бухгалтера – соблюдение срока обращения в суд, который, согласно ч. 3 ст. 392, составляет год со дня обнаружения ущерба. Но если вдруг двенадцать месяцев уже прошло, а провинившийся сотрудник так и не компенсировал ущерб, организация может доказать уважительность причин, по которой не смогла обратиться в суд раньше.
Например, в Кассационном определении Пермского краевого суда от 13.04.2011 N 33-3589 приняли во внимание, что «течение срока исковой давности прерывалось еще раз в связи с признанием ответчиком долга, сделанным в ходе уголовного расследования».А так как законом не уточняется, сколько раз срок исковой данности может нарушаться другими законодательными процессами – в данном случае уголовным расследованием – суд встал на сторону работодателя.
«Таким образом, течение срока исковой давности может быть прервано не один раз и после каждого раза срок начинает течь заново», – сказано в определении.
Условия наступления материальной ответственности зависит от того, какую именно ошибку совершил главбух. В частности, если речь идет об искажении налоговой отчетности, то ФНС вправе обратиться в суд с требованием обязать должника возместить ущерб – и здесь речь идет не только об организации, но и о конкретных должностных лицах, допустивших ошибку.
Ответственность бухгалтера за налоговые правонарушения
Размер ответственности главбуха и позиция судов в этом вопросе зависит не столько от содержания трудового договора, сколько от того, по какой именно статье будет квалицировано допущенное правонарушение – по ч. 1 ст. 15.6 или ст. 15.11 КоАП.
В первом случае речь идет о непредставлении или об отказе предоставить в налоговые органы соответствующую отчетность, а также о некорректно заполнении документов. За такую оплошность для должностного лица предусмотрен штраф от трехсот до пятисот рублей.
Во втором случае имеет место «грубое нарушение требований к бухгалтерскому учету, в том числе к бухгалтерской (финансовой) отчетности».
Здесь же уточняется, что именно подразумевается под этим нарушением – например, «занижение сумм налогов и сборов не менее чем на 10 процентов вследствие искажения данных бухгалтерского учета» и пр.
За такой проступок сотруднику грозит штраф от пяти до десяти тысяч рублей.
Однако, размер штрафа, наложенного на штатного главбуха в случае налогового правонарушения, не сравнится с величиной убытков, которые понесет организация за его проступок.
Как определить причиненный ущерб?
Чтобы привлечь главбуха к материальной ответственности, прежде всего необходимо доказать его вину в возникновении ущерба.
Способы подтверждения причинно-следственной связи между поведением работника и наступившими последствиями регламентирует ст.
247 ТК: «работодатель обязан провести проверку для установления размера причиненного ущерба и причин его возникновения». С этой целью организация может созвать специальную комиссию.
Обязательное условие данных процедур – главбух должен дать письменное объяснение, в котором пояснит, почему образовались потери. Если вдруг он откажется это сделать – составляется соответствующий акт.Однако, работодатель должен иметь в виду, что, как при полной, так и при ограниченной материальной ответственности, суд может снизить размер ущерба, который главбух должен компенсировать (это предусмотрено ст. 250 ТК). В частности, при рассмотрении спора учтут материальное положение сотрудника, его семейное положение – об этом говорится и в п. 16 Постановления Пленума Верховного Суда РФ от 16.11.2006 N 52.
Далеко не каждая аутсорсинговая компания будет делить материальную ответственность с собственником. Готовность 1C-WiseAdvice документально поручиться за работу своих специалистов подтверждает наш страховой полис, в котором перечислены все страховые случаи, ущерб при возникновении которых мы готовы компенсировать в полном объеме.
Договор о полной материальной ответственности главного бухгалтера – образец 2019
Предлагаем примерный образец договора, в котором предусмотрена материальная ответственность главбуха компании.
Скачать трудовой договор с условием о материальной ответственности главбуха
Материальная ответственность бухгалтера в 2020 год
Несмотря на то, что бухгалтер непосредственно работает с различными финансовыми документами, по законодательству он не может нести полной материальной ответственности. Однако это не лишает работодателя права вписать пункт об ответственности в трудовой договор. Образец документа, а также возможные риски при его подписании подробно рассмотрены в статье.
Образец договора (word)
Ранее мы рассказывали об особенностях трудового договора и материальной ответственности кассира, советуем вам ознакомиться с этим материалом здесь.
Законодательная база
Список всех должностей, с представителями которых компания вправе подписать договор, возлагающий полную матответственность, утвержден Минтруда России. В этом перечне можно найти руководителей компании и их заместителей, кассиров, однако бухгалтеры и главбухи там не указаны.
Это означает, что работодатель не может заключать с такими сотрудниками каких-либо отдельных, специальных соглашений о полной ответственности. Соответствующие комментарии дают представители Роструда, а также члены экспертного сообщества.
Однако это не означает, что руководство не может возложить материальную ответственность на бухгалтера. Если включить соответствующий пункт в индивидуальный трудовой договор, он будет обязателен для исполнения, причем никакого нарушения с точки зрения законодательства в данном случае нет.
Ответственность сотрудника бухгалтерии будет наступать во всех случаях, которые прописаны в Трудовом кодексе, например:
- недостача ценностей, которые были доверены работнику;
- ущерб в результате правонарушения (сознательно или по неосторожности, невнимательности);
- ущерб в результате бездействия сотрудника;
- ущерб в результате преступного деяния и т.п.
Принятие на себя полной материальной ответственности означает, что при наступлении вины, факт которой полностью доказан (внутреннее расследование работодателя или судебное решение), бухгалтер отвечает за инцидент своей зарплатой, а в исключительных случаях (уголовные дела) – и другими активами (имущество, сбережения и т.п.).
Под прямым действительным ущербом понимаются действия или бездействия, которые были совершены умышленно или же по неосторожности и при этом привели к неблагоприятным последствиям для компании, т.е. составили ущерб для нее:
- недостача денег;
- недостача ценных вещей;
- поврежденное имущество;
- выплаты за время вынужденного простоя в работе;
- суммы штрафов, наложенных на компанию по вине бухгалтера.
При этом к ответственности сотрудника нельзя приписать случаи, когда из-за его действий/бездействия компания лишилась ожидаемой прибыли или иной выгоды. То есть если возникает упущенная выгода по незаключенным договорам, несостоявшимся сделкам, материальная ответственность бухгалтера не наступает.
Ранее мы приводили пример гражданско правового договора с работником, рекомендуем вам ознакомиться с этой информацией здесь.
Трудовой договор с бухгалтером и размер компенсации
В самом трудовом договоре утверждение о полной материальной ответственности можно включить в любой раздел или прописать его отдельным пунктом. Важно напрямую отразить, что ответственность наступает в полном виде.
Конкретные случаи ее наступления можно указать в должностной инструкции и других локальных актах, например:
При этом в трудовой договор «обычного» бухгалтера недопустимо включать пункт о полной ответственности. Однако главбух отвечает в том числе и за ошибки своих подчиненных. Но если после внутреннего расследования выявятся конкретные ошибки подчиненного главного бухгалтера, то ущерб можно будет взыскивать именно с первого. Соответствующие комментарии дают представители экспертного сообщества.
Размер взыскиваемой суммы напрямую зависит от того, отражен ли пункт о полной ответственности в трудовом договоре:
- Если да, то бухгалтер компенсирует ущерб в полном объеме: с его зарплаты ежемесячно удерживаются определенные суммы (но не более 20%).
- Если нет, то компенсация предоставляется в размере не более 1 средней зарплаты сотрудника. Причем она также взыскивается частями, а не единовременно, и размер одной месячной выплаты не должен превышать 20%.
Ранее мы приводили пример докладной записки о невыполнении служебных обязанностей, образец и правила составления можно посмотреть здесь.
Порядок взыскания ущерба
Наступление ответственности не происходит единовременно – с момента выявления нарушения компания должна тщательно проверить эти факты, потребовать с работника объяснительную, а при необходимости обратиться в правоохранительные органы и подать заявление в суд. Порядок действий выглядит таким образом:
- По факту произошедшего инцидента непосредственный руководитель бухгалтера или лично директор компании запрашивает у нее письменную объяснительную, которая составляется в произвольном виде. В документе работник излагает свою точку зрения на случившееся, при этом он не обязан признавать свою вину. Если бухгалтер уверен, что в его действиях не было ошибки, лучше сразу отразить этот факт в объяснительной, оставив у себя 2 экземпляр. Если же сотрудник категорически отказывается составлять письменную объяснительную, необходимо зафиксировать этот факт в присутствии свидетелей (коллег) и составить соответствующий акт.
- Компания в лице руководства незамедлительно собирает рабочую комиссию, которая расследует инцидент в течение ближайших дней. Комиссия уточняет факты, описывает причины и последствия произошедшего. По результатам внутреннего расследования составляется соответствующий акт. В ней комиссия четко формулирует свои выводы, называет виновного.
- Если между действиями бухгалтера и ущербом выявлена прямая причинно-следственная связи, работодатель вправе компенсировать ущерб в соответствии с порядком, прописанным выше (но в любом случае н более 20% ежемесячно от средней зарплаты). Удержание средств производится принудительно. Если сотрудник не согласен, он вправе подать жалобу в трудовую инспекцию или напрямую обратиться в суд.
Если размер ущерба достаточно большой, компания также имеет право подать исковое заявление и инициировать разбирательство, в том числе уголовное. В том случае, когда работник признает свою вину, в интересах руководства затребовать с него соответствующую объяснительную.
Тогда решается вопрос о порядке компенсации – обычно сумма делится на несколько частей, и удержания сумм происходят в рассрочку. Составляется график платежей, подписывается соглашение.
Документ можно составить в произвольной форме, обязательному нотариальному заверению он не подлежит.
Риски
Таким образом, основные риски как для компании, так и для самого сотрудника связаны именно с оформлением документов – какие именно формулировки применяются в трудовом договоре:
- Если утверждения о полной ответственности в документе нет, это наиболее выгодный вариант для сотрудника и наименее приемлемый для работодателя. Тогда возникает риск того, что даже при большом ущербе взыскать его с бухгалтера будет невозможно – допускается компенсация только в пределах 1 среднемесячной зарплаты.
- Если такое утверждение есть, это наиболее приемлемо для компании и наименее выгодно самому бухгалтеру. Тогда ущерб можно будет взыскивать частями на протяжении достаточно большого периода, причем в итоге вся сумма должна компенсировать нанесенный вред.
У сотрудника всегда есть право потребовать изменения трудового договора (до его подписания), однако на практике у трудоустраивающегося бухгалтера зачастую нет выбора. Поэтому нужно внимательно изучать трудовой договор и при необходимости менять работодателя.
ссылкой:
(2 5,00 из 5)
Загрузка…
Договор о материальной ответственности с главным бухгалтером — образец скачать, является ли и может ли быть ответственным лицом? — Про закон

09.01.2020
Главный бухгалтер является одним из самых материально ответственных сотрудником любой организации, поскольку именно на нем лежат обязанности проводить и проверять финансовые операции на предприятии.
Мат ответственность бухгалтера бывает нескольких видов – ограниченной, полной, персональной, которые определяются по составленному договору или без него.
Какие нюансы применения материальной ответственности к главному бухгалтеру и для чего необходимо составлять договор при приеме на работу, об этом пойдет речь в нашей статье.
Скачать образец договора о материальной ответственности бухгалтера .docПример договора о материальной ответственности с главным бухгалтером .doc
Образец договора о полной материальной ответственности бухгалтера .doc
Должностные обязанности главного бухгалтера
Деятельность данного работника описывается в законах бухгалтерского учета, которые вступили в силу 6 декабря 2011 года, после отмены аналогичного закона от 23 октября 1990 года. Эти правовые акты имеют несколько различий, одними из которых являются должностные обязанности главбуха.
В предыдущем акте говорилось, что данный работник должен выполнять следующие функции:
- Составлять и сдавать бухгалтерские отчеты;
- Разрабатывать учетную политику организации;
- Контролировать сохранность имущества организации;
- Обеспечивать хозяйственным операциям предприятия законность.
Новый акт из перечисленных функций сотрудника оставил единую обязанность – введение и составление бухгалтерской документации. За сохранность имущества, разработку учетной политики и законность хозяйственных операций теперь несет полную ответственность работодатель.
Такие изменения представлены грамотно, ведь полномочия руководителя намного шире отдельного работника этого предприятия и при возникновении конфликтной ситуации в представлениях о законности и правильности хозяйственной деятельности последнее слово все-таки остается за директором.
Помимо этого заниматься организацией какой-либо деятельности на предприятии также должен руководитель. Он может делегировать некоторую часть этих задач главбуху, но обязан контролировать их выполнение и функциональность. А вот что касается ведения бухгалтерской документации, то заниматься этим должен непосредственно главбух, ведь это его прерогатива.
На основании этих данных и составляются бухгалтерские отчеты, которыми пользуются:
- Акционеры;
- Банки;
- Внебюджетные организации;
- Государственные предприятия;
- Органы статистики;
- Деловые партнеры.
Помимо бухучета данные работники занимаются введением налогового учета и статистической деятельностью. Управляет этим отделом соответственно главбух, но контролирует правомерность его действий все-таки руководитель.
Виды материальной ответственности главного бухгалтера
Может ли главный бухгалтер предприятия быть материально ответственным лицом? Прежде чем ответить на данный вопрос, необходимо разобраться с видами ответственности данного сотрудника перед работодателем. Рассмотрим их:
- Полная мат ответственность – подразумевает возмещение причиненного материального ущерба в полной мере.
- Персональное обязательство – предусмотренное трудовым договором, составленным при приеме на работу.
- Ограниченная ответственность, которая наступает относительно нормативов ТК.
Обратите внимание! В последнем случае имеется в виду ответственность за материальный ущерб, который возник по причине неумышленного нарушения трудовой инструкции бухгалтером. Размер ущерба в данном случае приравнивают к месячной заработанной плате бухгалтера.
Полная мат ответственность предполагает возмещение ущерба причиненного организации и сотрудникам главным бухгалтером в полном объеме.
Этот вид обязательства действует только при наличии у работодателя составленного и подписанного бухгалтером договора о полной материальной ответственности.
Но существуют нюансы, при которых данный вид обязательства действителен и без договора. Такое действие возможно в следующих случаях:
- Умышленное нанесение ущерба в алкогольном или наркотическом опьянении;
- Разглашение главбухом государственных или коммерческих тайн, если предварительно им же был подписан договор о неразглашении;
- Причинение умышленного ущерба в сговоре с третьими лицами для собственного обогащения, при доказательстве данных неправомерных действий судом.
Обратите внимание! Размер ущерба в таких случаях устанавливается судовым органом.
| Ограниченная ответственность | Рядовой сотрудник бухгалтерии компании ООО «Сладости», Иванов И.В проводил операцию по продаже партии конфет одному из оптовых магазинов. По своей ошибке (невнимательности) была указанна неверная цифра в показателе веса отпускаемых конфет. Указом директора предприятия проводится списание с заработной платы оцененной суммы ущерба в 30 000 рублей. Размер недоплаты по вине бухгалтера составил 30 000 рублей. Его месячная заработная плата составляет 32500 рублей. Итого, сумма зарплаты за текущий месяц сотруднику бухгалтерии составила 2500 рублей с учетом материальной ответственности по ст. 241 ТКРФ. |
| Полная ответственность | Сотрудник бухгалтерии предоставил заведомо ложные данные ряду сотрудников не начислении им меньшей суммы заработной платы в текущем месяце, нежели было выделено предприятием и установлено в их трудовом договоре. Разницу суммы бухгалтер присвоил лично. |
Помимо ограниченного и полного материального обязательства к главбуху может применяться персональная мат ответственность, которая описана в трудовом договоре и оговорена при найме на работу. Дополнительных договоров заключать не требуется, поскольку такие бумаги не будут признаны действительными соответствующему законодательству.
В договоре найма можно предусмотреть увольнение или полное возмещение суммы ущерба, если действия, которые осуществил данный работник, привели к финансовым потерям предприятия или его сотрудников. В данном случае работодателю необходимо доказать факт правонарушения:
- Необоснованность выполненных действий;
- Их связь с негативными последствиями и финансовыми потерями для организации;
- Доказать и оценить сумму реального ущерба.
Варианты включения норм о мат ответственности главного бухгалтера
Существует несколько вариантов включения норм о мат обязательстве главного бухгалтера:
- Оригинальный текст 243 статьи Трудового кодекса Российской Федерации повествует, что материальное обязательство обязательно должно быть включено в трудовой договор, который составляется и подписывается сторонами при найме на работу работника данной должности. Формулировку можно взять из текста статьи и внести в договор в соответствующем пункте.
- Также можно заключить дополнительный договор о материальных обязательствах работника. В нем целесообразно полагаться на типовую форму, которая вытекает из судебной практики. Помимо этого нужно указать, что данный документ является приложением к основному соглашению на основании той же статьи 243.
- Внести соответствующую формулировку также можно в должностную инструкцию, если она сформулирована и подписана работником как отдельная часть трудового договора.
Правила и условия оформления договора о полной материальной ответственности
Для сотрудников бухгалтерии, которые не имеют прямого отношения к финансовым операциям, существуют определенные нормы законодательства, в которых описано, что ответственность применяется согласно нормам должностной инструкции и трудового договора.
Скачать образец договора о материальной ответственности бухгалтера .docПример договора о материальной ответственности с главным бухгалтером .docОбразец договора о полной материальной ответственности бухгалтера .doc Обратите внимание! Документ о полной мат ответственности заключается непосредственно с бухгалтером-кассиром, который лично выполняет операции по распределению финансовых средств и продажам.
Существуют некоторые условия подписания такой бумаги:
- Наемный работник должен подписать бумагу в письменной форме.
- Возраст сотрудника, подписывающего документ, должен достигнуть восемнадцати лет.
- Договор должен соответствовать определенной форме, которая издана постановлением Министерства труда Российской Федерации.
Соглашение о мат ответственности
Главный бухгалтер – это обычный наемный работник, который выполняет прописанные в трудовом договоре функции и подчиняется регламентированным в ТК правилам и нормам.
Это означает, что данная категория работников попадает непосредственно под материальную ответственность ограниченного типа, которая предусмотрена статьями 241 и 238 и ущерб с нее взимается в размере среднестатистической зарплаты.
К главбуху же вменяется на общих основаниях полное материальное обязательство, которое действует в пределах статьи 243.
Следовательно, внесение данного пункта в трудовое соглашение с бухгалтером, который не попадает в эту категорию, является нарушением законодательства и служит основанием для отказа во взимании с этого физического лица суммы ущерба. Однако в таком случае вполне логично заключить договор об ограниченном материальном обязательстве и внести этот пункт в трудовое соглашение.
Условия наступления материальной ответственности главного бухгалтера
Материальная ответственность руководителя бухгалтерии наступает по условиям общих положений или дополнительных. Рассмотрим каждую группу более детально:
- Общие. К данному положению относятся следующие условия:
- Неправомерность осуществляемых действий бухгалтером, которые привели к финансовым потерям предприятия;
- Отсутствие обстоятельств, которые исключают мат обязательство руководителя бухгалтерии;
- Соблюдение условий, прописанных в соглашении о материальной ответственности;
- Виновность в совершенном деянии;
- Наличие ущерба и его размер;
- Причинно-следственная связь.
- Дополнительные. По другому виду возмещения работником руководителю полного ущерба предусматривается такими пунктами Трудового кодекса РФ:
- Совершение административного проступка;
- Преднамеренная порча имущества;
- Разглашение государственной или коммерческой тайны;
- Недостача полученных ценностей;
- По другим Федеральным законам.
Определение возмещаемого ущерба
Самой распространенной причиной для взыскания полного ущерба с руководителя бухгалтерии является решение, вынесенное налоговым органом, о привлечении данного работника к ответственности за несвоевременно оплаченные налоговые платежи, некорректное исчисление, не вовремя представленные декларации, доначисление взносов.
Судовой орган при рассмотрении таких дел, как правило, указывает о том, что недоимка не может служить суммой ущерба, поскольку данные взносы входят в обязанность любому налогоплательщику. Пени, штрафы, другие санкции, которые наложили на предприятии, это уже другой вопрос.
Как обосновать противоправность действий руководителя бухгалтерии? При доказательстве его противоправности следует следующие нюансы:
- Нарушение, которое допустил работник, повлекло за собой привлечение предприятия к ответственности, должно отличаться нарушение его должностных обязанностей, прописанных в трудовом соглашении или должностной инструкции.
- Помимо этого одного наложения взимания налоговой инспекцией недостаточно. По факту правонарушения руководством организации обязательно должно быть проведено служебное расследование с прикрепленным к доказательствам письменным объяснением главбуха. Если проступок выявлен, то вполне логично закончить операцию привлечением виновного к материальной или дисциплинарной ответственности.
Образцы договоров о материальной ответственности главного бухгалтера
В трудовом законодательстве действуют регулируемые меры, собственные нормы, применить которые в случае финансового ущерба могут обе стороны. Согласно правовым актам такие меры могут применяться, как к руководителю, так и сотруднику.
Основная их часть урегулирована в статьях 238, 239, 240, 241, 242, 243, 244, 245, 246, 247 и 248 Трудового Кодекса России (ТК РФ).
Поэтому при приеме на работу бухгалтера, у сторон часто возникает вопрос, о целесообразности заключения соглашения.
Скачать образец договора о материальной ответственности бухгалтера .docПример договора о материальной ответственности с главным бухгалтером .docОбразец договора о полной материальной ответственности бухгалтера .doc
Тем не менее, решает этот вопрос работодатель. Порядок подписания такого соглашения следующий:
- Работодатель назначает секретаря или другого работника ответственным за хранение и составление данного документа.
- В организации издается указ о назначении выбранного человека ответственным за сохранность.
- При принятии на должность главного бухгалтера конкретного человека, с ним заключается трудовое соглашение.
- Если в предприятии для сотрудника предусмотрена ограниченная ответственность, секретарь распечатывает документ в двух аналогичных образцах.
- Стороны подписывают соглашение, и у каждой стороны остается один экземпляр.
Как и любой другой документ, договор о материальной ответственности главбуха имеет свои нюансы заполнения. В такой бумаге в обязательном порядке должны быть указаны следующие разделы:
- наименование документа;
- дата и номер заключения соглашения;
- название организации;
- фамилия, имя, отчество руководителя;
- ФИО бухгалтера;
- должностные обязанности сотрудника;
- обязанности руководителя;
- основные аспекты, по которым определяется условия мат ответственности за причинение материального ущерба предприятию;
- подписи сторон;
- их реквизиты.
Трудовой договор с главным бухгалтером с пунктом о материальной ответственности — (бланк-образец)
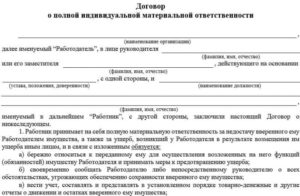
г. _______________ «____» ______________ 2018 г.
________________________________________________ в лице ________________________________________________, действующего на основании ________________________________________________, именуемый в дальнейшем «Работодатель», с одной стороны, и гр.
________________________________________________, паспорт: серия ________, № ________, выданный ________________________, проживающий по адресу: ________________________________________________, именуемый в дальнейшем «Работник», с другой стороны, именуемые в дальнейшем «Стороны», заключили настоящий договор, в дальнейшем «Договор», о нижеследующем:
1. ПРЕДМЕТ ТРУДОВОГО ДОГОВОРА
1.1.
По настоящему договору Работодатель обязуется предоставить Работнику работу по обусловленной в настоящем Договоре трудовой функции, обеспечить условия труда, предусмотренные действующим трудовым законодательством, локальными нормативными актами Работодателя, своевременно и в полном размере выплачивать Работнику заработную плату, а Работник обязуется лично выполнять определенную настоящим Договором трудовую функцию, соблюдать действующие в организации Правила внутреннего трудового распорядка, другие локальные нормативные акты Работодателя, а также выполнять иные обязанности, предусмотренные Трудовым договором, а также дополнительными соглашениями к нему.
1.2. Договор составлен с учетом действующего законодательства и является обязательным документом для Сторон, в том числе при решении трудовых споров между Работником и Работодателем в судебных и иных органах.
2. ОСНОВНЫЕ ПОЛОЖЕНИЯ
2.1. Работодатель поручает, а Работник принимает на себя выполнение трудовых обязанностей в должности Главный бухгалтер в структурном подразделении ________________________.
2.2. Работа по настоящему договору является для работника основной работой.
2.3. Во время выполнения своих трудовых обязанностей Работник подчиняется непосредственно Генеральному директору.
2.4. Местом работы Работника является офис организации, расположенный по адресу: ________________________________________________.
2.5. Труд работника по настоящему договору осуществляется в нормальных условиях. Трудовые обязанности Работника не связаны с выполнением тяжелых работ, работ в местностях с особыми климатическими условиями, работ с вредными, опасными и иными особыми условиями труда.
3. СРОК ДЕЙСТВИЯ ДОГОВОРА
3.1. Работник должен приступить к выполнению своих трудовых обязанностей с «___» _____________ 2018 г.
3.2. Настоящий договор заключен на неопределенный срок.
4. ИСПЫТАТЕЛЬНЫЙ СРОК
4.1. При заключении настоящего Договора Работнику назначается испытание с целью проверки соответствия квалификации работника поручаемой ему работе. В период испытания на работников полностью распространяется законодательство о труде.4.2. Срок испытания составляет ________________________ с момента заключения настоящего Договора. В испытательный срок не засчитываются период временной нетрудоспособности и другие периоды, когда работник отсутствовал на работе по уважительным причинам.
4.3. Если срок испытания истек, а работник продолжает работу, он считается выдержавшим испытание, и последующее расторжение трудового договора (контракта) допускается только на общих основаниях.
4.4. При неудовлетворительном результате испытания освобождение Работника от работы производится Работодателем без выплаты выходного пособия.
5. УСЛОВИЯ ОПЛАТЫ ТРУДА РАБОТНИКА
5.1. Размер должностного оклада Работника составляет ________ рублей в месяц.
5.2. Заработная плата работнику выплачивается путем выдачи наличных денежных средств в кассе Работодателя.
5.3. Из заработной платы работника могут производиться удержания в случаях, предусмотренных законодательством Российской Федерации.
5.4. Работодателем устанавливаются стимулирующие и компенсационные выплаты (доплаты, надбавки, премии и т.п.). При этом, условия таких выплат и их размеры определены в Положении о премировании работников ________________________.
5.5. В случае выполнения Работником наряду со своей основной работой дополнительную работу по другой должности или исполнения обязанностей временно отсутствующего работника без освобождения от своей основной работы, Работнику производится доплата в размере ________% оклада по совмещаемой должности.
5.6. Сверхурочная работа оплачивается за первые два часа работы не менее, чем в полуторном размере, за последующие часы – не менее чем в двойном размере. По желанию работника сверхурочная работа вместо повышенной оплаты может компенсироваться предоставлением дополнительного времени отдыха, но не менее времени, отработанного сверхурочно.5.7. Работа в выходной и нерабочий праздничный день оплачивается в размере одинарной дневной или часовой ставки сверх оклада, если работа проводилась в пределах месячной нормы рабочего времени, и в размере двойной часовой ставки сверх оклада, если работа производилась сверх месячной нормы.
5.8. В случае, если Работодателем введены нормы труда, при их невыполнении по вине работника оплата нормируемой части заработной платы производится в соответствии с объемом выполненной работы.
5.9. Время простоя по вине Работника не оплачивается. Причины простоя и размер ущерба определяется Работодателем, а в спорных случаях – судом.
6. ПРАВА И ОБЯЗАННОСТИ РАБОТНИКА
6.1. Работник обязан:
6.1.1. Добросовестно исполнять следующие трудовые обязанности:
— Осуществлять организацию бухгалтерского и налогового учета хозяйственно-финансовой деятельности и контроль за экономным использованием материальных, трудовых и финансовых ресурсов, сохранностью собственности Общества.
— Формировать в соответствии с законодательством о бухгалтерском учете учетную политику, исходя из структуры и особенностей деятельности Общества, необходимости обеспечения его финансовой устойчивости.
— Возглавлять работу по подготовке и принятию рабочего плана счетов, форм первичных учетных документов, применяемых для оформления хозяйственных операций, по которым не предусмотрены типовые формы, разработке форм документов внутренней бухгалтерской отчетности, а также обеспечению порядка проведения инвентаризаций, контроля за проведением хозяйственных операций, соблюдения технологии обработки бухгалтерской информации и порядка документооборота.
— Обеспечивать рациональную организацию бухгалтерского учета и отчетности в Обществе и в его подразделениях на основе максимальной централизации учетно-вычислительных работ и применения современных технических средств и информационных технологий, прогрессивных форм и методов учета и контроля, формирование и своевременное представление полной и достоверной бухгалтерской информации о деятельности Общества, его имущественном положении, доходах и расходах, а также разработку и осуществление мероприятий, направленных на укрепление финансовой дисциплины.
— Организовывать учет имущества, обязательств и хозяйственных операций, поступающих основных средств, товарно-материальных ценностей и денежных средств, своевременное отражение на счетах бухгалтерского учета операций, связанных с их движением, учет издержек производства и обращения, исполнения смет расходов, реализации продукции, выполнения работ (услуг), результатов хозяйственно-финансовой деятельности Общества, а также финансовых, расчетных и кредитных операций.
— Обеспечивать законность, своевременность и правильность оформления документов, составление экономически обоснованных отчетных калькуляций себестоимости продукции, выполняемых работ (услуг), расчеты по заработной плате, правильное начисление и перечисление налогов и сборов в федеральный, региональный и местный бюджеты, страховых взносов в государственные внебюджетные социальные фонды, платежей в банковские учреждения, средств на финансирование капитальных вложений, погашение в установленные сроки задолженностей банкам по ссудам, а также отчисление средств на материальное стимулирование работников Общества.
— Осуществлять контроль за соблюдением порядка оформления первичных и бухгалтерских документов, расчетов и платежных обязательств, расходования фонда заработной платы, за установлением должностных окладов работников Общества, проведением инвентаризаций основных средств, товарно-материальных ценностей и денежных средств, проверок организации бухгалтерского учета и отчетности, а также документальных ревизий в подразделениях Общества.
— Участвовать в проведении экономического анализа хозяйственно-финансовой деятельности Общества по данным бухгалтерского учета и отчетности в целях выявления внутрихозяйственных резервов, устранения потерь и непроизводительных затрат.
— Принимать меры по предупреждению недостач, незаконного расходования денежных средств и товарно-материальных ценностей, нарушений финансового и хозяйственного законодательства. Участвовать в оформлении материалов по недостачам и хищениям денежных средств и товарно-материальных ценностей, контролирует передачу в необходимых случаях этих материалов в следственные и судебные органы.
— Принимать меры по накоплению финансовых средств для обеспечения финансовой устойчивости Общества.
— Осуществлять взаимодействие с банками по вопросам размещения свободных финансовых средств на банковских депозитных вкладах (сертификатах) и приобретения высоколиквидных государственных ценных бумаг, контроль за проведением учетных операций с депозитными и кредитными договорами, ценными бумагами.
— Вести работу по обеспечению строгого соблюдения штатной, финансовой и кассовой дисциплины, смет административно-хозяйственных и других расходов, законности списания со счетов бухгалтерского учета недостач, дебиторской задолженности и других потерь, сохранности бухгалтерских документов, оформления и сдачи их в установленном порядке в архив.
— Участвовать в разработке и внедрении рациональной плановой и учетной документации, прогрессивных форм и методов ведения бухгалтерского учета на основе применения современных средств вычислительной техники.
— Обеспечивать составление баланса и оперативных сводных отчетов о доходах и расходах средств, об использовании бюджета, другой бухгалтерской, налоговой и статистической отчетности, представление их в установленном порядке в соответствующие органы.
— Оказывать методическую помощь работникам подразделений Общества по вопросам бухгалтерского учета, налогообложения, контроля, отчетности и экономического анализа.
— Следить за сохранностью документов бухгалтерского и налогового учета и за организацией хранения документов бухгалтерского и налогового учета.
— Руководить работниками бухгалтерии.
6.1.2. Соблюдать правила внутреннего трудового распорядка организации и иные локальные нормативные акты Работодателя.
6.1.3. Соблюдать трудовую дисциплину.
6.1.4. Выполнять нормы труда в случае их установления Работодателем.
6.1.5. Соблюдать требования по охране труда и обеспечению безопасности труда.
6.1.6. Бережно относится к имуществу работодателя и других работников.
6.1.7. Незамедлительно сообщать Работодателю либо непосредственному руководителю о возникновении ситуации, представляющей угрозу жизни и здоровью людей, сохранности имущества работодателя.
6.1.8. Не давать интервью, не проводить встречи и переговоры, касающиеся деятельности Работодателя без предварительного разрешения руководства.
6.1.9. Не разглашать сведения, составляющие коммерческую тайну Работодателя. Сведения, являющиеся коммерческой тайной Работодателя, определены в Положении о коммерческой тайне ________________________.
6.1.10. По распоряжению Работодателя отправляться в служебные командировки на территории России и за рубежом.