
Как перейти с усн на енвд для ип
Как перейти ИП с УСН на ЕНВД?

При возникновении вопроса у ИП на ЕНВД как перейти на УСН, следует обратиться к нормам НК РФ. В документе приводится порядок и правила такого изменения режима налогообложения. Однако они несут общий характер и на практике могут возникнуть трудности и неясности. В статье поясняется, как совершить переход правильно и без нарушений.
Особенности УСН
Упрощённая налоговая система может использоваться в своей деятельности как организациями, так и предпринимателями. Она позволяет существенно сократить число рассчитываемых налогов и количество отчётных документов. Страховые взносы, начисляемые на доход, платятся в обычном объёме.
Право на «упрощенку» хозяйствующий субъект получает, если он сам и его деятельность соответствует неким критериям.
Условия применения УСН таковы:
- Объём доходов за год не превышает 60 миллионов рублей. Если переход планируется произвести в течение года, как чаще всего и происходит, то берётся в расчёт, например, 9 месяцев. И тогда налоговая инспекция будет ориентироваться на планку в 45 миллионов рублей.
- Штат наёмного персонала не должен превышать порога в 100 человек.
- Основные средства, принадлежащие предприятию, не должны стоить более 100 миллионов рублей.
- Если в учредителях числится какая-либо организация, то её доля не должна превышать четвёртую часть (25%) уставного капитала.
- Хозяйствующий субъект желающий перейти на «упрощенку», не числится в «запретном» списке, приведённом в п. 3 ст. 346.12 НК РФ.
Трансформация налогового режима в иной статус возможна, только если организация или ИП подаст заявление в налоговую инспекцию до 31 декабря. Тогда со следующего года можно использовать УСН.
Налогоплательщикам, которые только что зарегистрировались, и намерены работать на УС, в 2019 году срок подачи заявления составляет 30 дней (календарных). Нарушение этих рамок влечёт автоматический перевод на общий режим налогообложения.
Однако есть обстоятельства, когда переход на другую налоговую систему возможен в течение года и не для новичков. Такое право получает налогоплательщик, прекративший применять ЕНВД. Об этом мы расскажем подробно в отдельной главе.
Выбрав УСН, следует немедленно определиться и с объектом налогообложения.
Для «упрощёнки» существует два варианта расчёта налоговой базы:
- Из доходов вычитаются затраты и с разницы исчисляется единый налог по ставке 15%.
- В расчёт берётся только выручка, а налог рассчитывается по ставке в 6%.
В регионах размеры ставок могут быть существенно снижены (иногда до 0%) как для всех упрощенцев, так и отдельно для льготников.
Работа на ЕНВД
Если предприятие работает в сфере, где возможно использование ЕНВД, и достигло такого уровня, что фактически полученный доход превысил вменённый, ИП задумывается, как перейти на более удобные условия налогообложения. То есть на «вменёнку».
Налог здесь в отличие от УСН не привязан к реальному доходу, а исчисляется по формуле от фиксированной налоговой базы. Требуется здесь для налогообложения вменённый доход, размеры которого утверждаются региональными законодательными органами и зависят от вида бизнеса, расположения предприятия и прочих факторов.
ЕНВД разрешено применять налогоплательщикам, если он сам и его деятельность соответствуют следующим критериям:
- на территории, где намерен работать ИП, допускается применение «вменёнки». В Москве это, например, запрещено;
- предприниматель работает в сфере, которая содержатся в списке НК РФ (розничная торговля, мелкие грузоперевозки, ветеринарные услуги и проч.);
- штатная численность персонала ИП не достигает уровня 100 человек;
- предприниматель не входит в число участников простого товарищества.
На «вмененке» можно начинать работать не только по окончании календарного года, но и на всём его протяжении. Причём бизнесмен может это сделать даже по отдельным видам деятельности, организовав при совмещении с другим режимом раздельный учёт.
Но вот переход с другой системы налогообложения строго регламентирован по срокам.
Как перейти с ЕНВД на УСН
Обстоятельства могут сложиться так, что надо с ЕНВД сделать переход ИП на УСН. Обычно такое направление выбирается, если требуется оптимизировать налогообложение.
Переход с «вменёнки» на «упрощёнку» возможен для ИП, которые соответствуют следующим критериям:
- Они прекратили работать на «вменёнке» в течение года и перешли на вид занятий, позволяющий использовать «упрощёнку».
- В соответствии с региональными законодательными актами изменились критерии применения ЕНВД (например, удалены некоторые виды деятельности), и налогоплательщики утратили право применять этот спецрежим.
- ИП вышел в своей деятельности за границы дозволенного (например, по количеству транспортных единиц), но вписывается в рамки, определённые для УСН.
- Налогоплательщик может быть недоволен результатами на «вменёнке» и решает поменять налоговый режим.
На практике особые сложности возникают с ситуацией, описанной в третьем пункте.
Физические показатели с начала применения ЕНВД могут измениться, но предприниматель не сообщит об этом факте в налоговую инспекцию и продолжит получать выгоду от «вменёнки».
Следует иметь в виду, что такие факты налоговиками выявляются в ходе камеральных проверок. При обнаружении нарушения предпринимателю доначислят налоги, которые действуют в рамках общей системы. И сделают это с момента превышения лимита.
НК РФ определяет временной промежуток, в течение которого надо воплотить желание перехода в реальные действия.Чтобы по базе данных прошла информация о смене режима, ИП должен подготовить и сдать в налоговую инспекцию такие документы:
- заявление о том, чтобы ФНС сняла с ИП статус плательщика ЕНВД. Документ надо подать в течение 5 дней с момента прекращения работы в качестве «вменёнщика»;
- уведомление о переходе на УСН – на упрощённую систему налогообложения форма 26.2-1.
Оба документа установленной формы, и их можно отправить перед применением «упрощенки» любым удобным способом и даже заполнить в электронной форме при наличии цифровой подписи.
Если ИП работает на совмещённых режимах, ему следует ограничиться одним заявлением.
Направлять документы следует в налоговую инспекцию, курирующую территорию ведения бизнеса, а если он имеет экстерриториальный характер – по месту жительства бизнесмена.
О прекращении работы на ЕНВД надо сообщить в 5 дней, а на уведомление о смене этой системы на УСН даётся 30 дней. Чтобы не возникло неприятностей со сроками предпринимателю лучше ориентироваться на пятидневный промежуток.
Порядок перехода с УСН на ЕНВД
В некоторых ситуациях требуется переход на более простой режим, и предприниматель который переведён на «вменёнку» начинает платить меньше налогов.
Чтобы перейти с УСН на ЕНВД требуется выполнение следующих условий:
Если смена режима происходит по окончании года применения «упрощёнки», следует направить в налоговую инспекцию сразу два документа:
- уведомление о прекращении работы на УСН – до 15 января;
- заявление о начале работы на ЕНВД – в 5 дней с момента старта соответствующего вида бизнеса.
Чтобы правильно совместить эти два контрольных срока, предпринимателю надлежит руководствоваться пятидневным сроком. При выходе за его рамки право перейти на УСН может быть утрачено.
Когда ИП лишается права на использование «упрощёнки» по причине выхода за рамки лимитов, он не начисляет единый налог с начала квартала, когда возникли эти обстоятельства, и здесь действует уже общий режим.
Сообщить о факте утраты он обязан в 15-дневный срок с момента окончания этого квартала. На «вменёнку» в таком случае перейти не удастся, поскольку до конца года налогоплательщик будет вынужден применять ОСНО.
На протяжении всего года переход с «упрощёнки» на «вменёнку» не представляется возможным, но как только наступит следующий год, в пять дней надо уложиться с подачей документов. ФНС выходные и праздничные дни не считает, поэтому риск не попасть в разрешённый лимит времени минимален.Если же не выдержать и эти нормативы, то могут возникнуть при переходе большие сложности.
Можно ли совмещать две системы налогообложения?
Хозяйствующие субъекты вправе одновременно использовать в своей деятельности ЕНВД и УСН. Такое сочетание не противоречит законодательным нормам.
Условия совмещения таковы:
- штатная численность персонала, трудящегося на ИП, не должна быть более чем 100 человек;
- за предпринимателем на предприятии не должно числиться основных средств более чем на 150 миллионов рублей;
- слежение за размерами дохода (чтобы не превысить пороговую величину) ведётся только по УСН;
- ИП обязан разделить учёт хозяйственных операций, проводимых по видам занятий, соответствующим налоговым режимам.
Предпринимателю вести учёт при сочетании несколько легче, чем организациям, поскольку ему не обязательно вести бухгалтерский учёт. Как правило, ИП выбирает для УСН объект налогообложения, где за базу берётся валовая выручка, а налог исчисляется по ставке в 6%.
При таком сочетании вести раздельный учёт и производить расчёты несколько легче, чем с 15-процентным объектом, поскольку затраты ни там, ни там фиксировать не требуется.
Сложности возникают при начислении страховых взносов в Пенсионный фонд и учёте таких сумм в расходах. Так, если ИП работает без наёмного персонала, он вправе при совмещении «вменёнки» с 6-процентным УСН вычесть уплаченные за себя страховые суммы по своему выбору из любого из перечисленных налогов.
Для предпринимателя, использующего наёмный труд, такие вычеты разрешены частично: сумму любого налога допускается уменьшать за внесённых в фонды страховых взносов не более чем на 50%.
Может так случиться, что работников не удаётся точно распределить по видам деятельности (например, если они совмещают несколько должностей или в течении года имел место переход работников с одной должности на другую).
Тогда расходы распределяются в прямой пропорции доходам, приходящимся на тот или иной режим.
Неправильно учтённые в расходах страховые взносы могут привести к уменьшению итогового налога. Налоговая служба к таким случаям относится настороженно и может начать камеральную проверку.
Отчётность на УСН и ЕНВД
Для каждого режима налогообложения предусмотрена своя отчётность, и даже если ИП совмещает два режима, подавать декларации следует по отдельности.
Для «упрощёнки» декларация разработана ФНС России, соответствующие документы и образцы отчётности помещены на сайте налоговой службы. Декларации у двух объектов налогообложения отличаются. Однако сроки их подачи в налоговый орган и внесения налога в бюджет идентичны.
Так отчитаться надо:
- Если деятельность не прекращалась – в начале следующего налогового периода до 30 апреля.
- При выходе за рамки дозволенных лимитов и принудительном прекращении работы на этом режиме – до 25 числа того месяца, который идёт за кварталом, когда событие произошло.
- Если предприниматель сам инициировал окончание деятельности в этом статусе – до 25 числа того месяца, который следует за месяцем, когда работа закончена.
Применение УСН сопряжено с необходимостью ежеквартальной уплаты авансов по единому налогу. Итоговый налог вносится в те же сроки, что и представляется декларация.
Декларация ЕНВД налогоплательщиком должна направляться до 20 числа того месяца, который следует за отчётным кварталом. К этому сроку даётся ещё пять дней, чтобы внести сумму налога, указанную в отчёте. Форма декларации также разработана ФНС России и помещена на её сайте.
Переход с ЕНВД на другие системы налогообложения

Наряду с общим налогообложением, в РФ функционируют специальные режимы, дающие налогоплательщикам возможность начислять, уплачивать и предоставлять налоговую отчетность в упрощенном порядке.
Различают УСН (упрощенную систему налогообложения) и ЕНВД (единый налог на вмененный доход).
В чем разница между двумя режимами и как должен происходить переход с ЕНВД на другие системы для продавцов маркированных товаров в свете принятия Закона 29.09.2019 № 325-ФЗ?
УСН, ПСН и ЕНВД: юридические тонкости
Режим УСН избавляет юридическое лицо от уплаты налогов на:
- прибыль;
- имущество;
- НДФЛ;
- НДС (помимо импортного).
Компании, работающие по схеме УСН, платят только один налог, выбирая между двумя вариантами: 6% от дохода или 15% от разницы между расходом и доходом.
ЕНВД – режим, при котором юридическое лицо платит налог не на реальный, а предполагаемый доход (другими словами – потенциально возможный).
Каждое направление предпринимательской деятельности имеет свою базовую доходность (БД), зафиксированную в Налоговом Кодексе (НК РФ ст. 346.29). Индивидуальные предприниматели (к примеру – компании по оказанию бытовых услуг, пассажиро- и грузоперевозок, розничные торговцы) ежемесячно уплачивают единый налог – вне зависимости от размеров выручки.
Например! В компании, занимающейся грузоперевозками, работает 3 человека. При базовой доходности в 5000 на одного сотрудника сумма ЕНВД составит 3х5000 = 15 000. Не важно, удастся ли компании заработать эту сумму в течение месяца или ее доход составит в разы больше.
ПСН – патентная система налогообложения, которая разработана исключительно для ИП. Подобно ЕНВД, режим освобождает компанию от уплаты основных налогов, включая налог на имущество, НДФЛ, НДС (кроме таможенного).
Единственное требование к налогоплательщику – наличие патента, дающего право на реализацию определенного вида деятельности. Разрешение действует от 1 месяца до 1 года и особенно актуально для тех, кто хочет опробовать перспективы малого бизнеса с целью выявления потребительского спроса.
2020: новые правки в Налоговом кодексе
Поправками в НК 325-ФЗ от 29.09. 2019 был установлен запрет на продажу определенных категорий маркированных товаров по системе ПСН или ЕНВД. Новые порядки вступят в силу с 1 января 2020 года – к этому времени компании должны успеть перейти на другую систему налогообложения (УСН или ОСНО).
Подробнее о маркировке и маркированных товарах
Налогоплательщики, использующие ЕНВД и патентную систему, получили предупреждение о недопущении торговли маркированными товарами начиная с первого января 2020 года.
Грядущие изменения зафиксированы в Федеральном Законе от 29 сентября 2019 года «О внесении изменений в Налоговый Кодекс РФ».
Следует учитывать, что запрет относится не ко всем товарам, подлежащим маркировке, а только к некоторой части:
- лекарственные средства (Федеральный Закон № 61-ФЗ от 12 апреля 2010 года);
- обувь, произведенная из любого материала, включая спортивную обувь (регламентируется решениями Правительства РФ);
- одежда и ее принадлежности, выполненные из натурального меха (регулируется Постановлением Правительства РФ № 787 от 11.08.2016 г.).
Важно! К 2024 году правительство планирует распространить обязательную маркировку на все потребительские товары. На данном этапе другие участники рынка могут присоединиться к эксперименту на добровольной основе.
Как работает обязательная маркировка? В основе схемы – идентификация каждого товара уникальным цифровым кодом, предоставляющим исчерпывающую информацию о продукте. Схема позволит государству контролировать оборот товаров, предупреждая распространение контрафактов и подделок.
Куда переходить с ЕНВД?
Налоговое законодательство предусматривает возможность перехода на:
- Общую систему налогообложения (НДС 20%).
- УСН (6% или 15%)
Важно! На ОСНО имеет право перейти любой объект предпринимательской деятельности. Для перехода на УСН компания должна соответствовать определенным критериям (ст. 346.12 НК РФ). Так, применять УСН не вправе банки и страховые компании, ломбарды, организаторы азартных игр, микрофинансовые и бюджетные организации, агентства по найму персонала, предприятия с филиалами и др.
Усн или осно?
выбор режима налогообложения – шаг, определяющий налоговую нагрузку на организацию, порядок и размеры уплаты налогов.
отличия между системами проявляются в трех основополагающих принципах:
- список налогоплательщиков: как отмечалось ранее, перейти на усн могут не все. упрощенная система недоступна для определенных видов деятельности, а также компаний, в штате которых числится 100 и более сотрудников.
- налоги и отчеты: организации, работающие на усн, освобождены от налога на прибыль, имущество, ндфл и ндс. соответственно, сокращается состав отчетных документов. общая система не предусматривает подобных «льгот».
- налоговые ставки: диапазон налоговых ставок для объектов усн составляет 6-15% от дохода, в то время как осно предполагает уплату 20%.
если предприятие имеет возможность перейти на усн, то стоит задуматься о преимуществах данной системы – она более проста и экономически перспективна для малого бизнеса. определиться с выбором поможет калькулятор фнс.
как будет происходить переход с енвд и псн?
Если в 2020 компания планирует продавать маркированные товары, то переход на УСН или ОСНО должен произойти до 31.12.2019.
Как перейти с ЕНВД или ПСН на УСН?
Заявление о переходе на ЕНВД в 2020 году
ЕНВД – льготный режим налогообложения, который может оказаться самым выгодным вариантом налоговой нагрузки. Несмотря на ограничения по видам деятельности, на вменёнке можно осуществлять розничную торговлю и большинство услуг, т.е. самые популярные направления у малого бизнеса. Расскажем, как перейти на ЕНВД с 2019 года и сообщить об этом в налоговую инспекцию.
Особенности перехода на ЕНВД
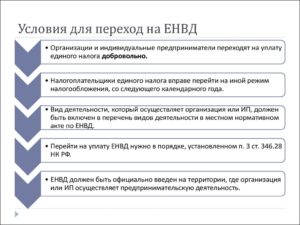
С 2013 года переход на ЕНВД носит добровольный характер, поэтому о выборе этого режима надо сообщать в ИФНС по месту деятельности. Если вас не поставили на учёт как плательщика вменённого налога, то вы не вправе сдавать декларацию и платить налог на ЕНВД.
Срок подачи заявления на ЕНВД указан в статье 346.28 НК РФ и составляет пять рабочих дней с момента начала реальной деятельности (открытия магазина, оказания услуг, осуществления перевозок и др.).
Переход на ЕНВД сразу при регистрации ИП или ООО невозможен. Подача заявления о переходе на спецрежим вместе с регистрационными документами допускается только для УСН или ПСН.
В переходе на ЕНВД есть один спорный вопрос – можно ли работать только на этом режиме, не совмещая его с УСН или ОСНО? Некоторые налоговые инспекции считают, что плательщик вменённого налога автоматически совмещает его с ОСНО, поэтому должен подавать нулевые декларации по налогу на прибыль (или НДФЛ) и по НДС.В качестве основания такой точки зрения приводится статья 346.26 НК РФ, согласно которой ЕНВД применяется наряду с общей системой налогообложения и иными режимами. При этом слово «наряду» толкуется как «вместе» или «одновременно», поэтому применять только вменёнку нельзя. Однако такая же формулировка приводится и в описании других систем налогообложения, и подобных выводов там не делают.
Другие ИФНС считают, что если при регистрации заявлены 1-2 вида деятельности по ОКВЭД и по ним налогоплательщик перешёл на ЕНВД, то отчитываться по ОСНО не надо. Такая же точка зрения выражена в письме Минфина от 31 августа 2011 года N 03-11-06/3/96.
А вот как быть, если в заявлении на регистрацию ИП или ООО указаны несколько кодов по ОКВЭД, при этом на ЕНВД переведены один или два из них, неясно. Существует риск, что в этом случае плательщика ЕНВД оштрафуют за несдачу нулевых деклараций по ОСНО, поэтому рекомендуем переходить на упрощёнку сразу после регистрации и сдавать нулевые декларации по УСН, совмещая два режима.
Если вы все еще думаете выгодно ли переходить на ЕНВД — рассчитайте сумму налога за квартал бесплатно.
Заявление или уведомление
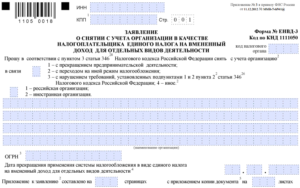
Документ, в котором бизнесмен сообщает о выборе вменёнки, называется заявлением о постановке на учёт, хотя, по аналогии с УСН, некоторые используют термин «уведомление о переходе на ЕНВД». Это неверно, поэтому внесём ясность в этот вопрос:
- заявление о переходе на ЕНВД – это сообщение о том, что налогоплательщик стал заниматься направлением бизнеса, подпадающим под вменённый режим.
- уведомление о применении ЕНВД – это подтверждение, выданное налоговой инспекцией, что налогоплательщик поставлен на учёт по вменённому виду деятельности.
При этом для организаций и ИП предусмотрены разные формы:
- заявление по форме № ЕНВД-1 для постановки на учёт организации;
- заявление по форме № ЕНВД-2 для постановки на учёт индивидуального предпринимателя.
Оба бланка заявления на ЕНВД на 2020 год утверждены Приказом ФНС России от 11.12.2012 № ММВ-7-6/941@ и продолжают быть актуальными.
https://www.youtube.com/watch?v=HN2Bo0jf9kw
Заполнить заявление на ЕНВД на 2020 год легко – это простой двухстраничный документ. Единственная сложность – указать код вида предпринимательской деятельности. Здесь имеется в виду не код ОКВЭД, а код из приложения к декларации ЕНВД. Например, 01- «Оказание бытовых услуг», а 07 – «Розничная торговля через объекты стационарной торговой сети, имеющие торговые залы».
- Скачать коды видов предпринимательской деятельности для заявления на ЕНВД
Подробно узнать, как заполнить заявление на ЕНВД, можно из официальных инструкций по заполнению для ООО и для ИП.
Порядок перехода на ЕНВД
Выше мы уже говорили, что подать заявление на ЕНВД в 2020 году можно в течение пяти рабочих дней со дня начала вменённой деятельности, однако, здесь есть свои нюансы.
- Нельзя перейти с УСН на ЕНВД в течение года по одному и тому же виду деятельности. Например, вы открыли магазин и с начала года торгуете в рамках упрощённой системы. Увидев реальные доходы, вы понимаете, что выгоднее перевести торговлю на вменёнку. Сделать это можно только со следующего года, подав заявление о постановке на учёт ЕНВД не позднее 15 января (статья 346.13 НК РФ).
- Если же вы открываете новое направление бизнеса, например, имея розничный магазин, начнёте оказывать бытовые услуги, то вправе перевести услуги на ЕНВД в любое время года и совмещать два режима по разным видам деятельности.
- Для плательщиков общей системы налогообложения запрет о переходе на ЕНВД по одному и тому же виду деятельности в середине года не установлен. Перейти на вменёнку можно в любое время года (письмо ФНС России от 11.11.2013 № ЕД-4-3/20133).
Как происходит подача заявления на ЕНВД? Здесь тоже есть свои нюансы. Налоговый учёт вмененщиков осуществляется по месту реальной деятельности. Если вы зарегистрированы в одном населённом пункте, а торговать или оказывать услуги хотите в другом, то заявление на ЕНВД подаете в налоговую инспекцию, которой подведомственна территория деятельности.
Исключение – развозная и разносная торговля, перевозки и размещение рекламы на транспорте. По этим видам деятельности подавать заявление о постановке на ЕНВД надо в ИФНС по месту регистрации ИП или по юридическому адресу ООО.
В течение пяти рабочих дней налогоплательщику должны выдать уведомление о постановке на учёт ЕНВД.
Обязательно требуйте этот документ – случается, что инспекторы не ставят на учёт плательщика вменённого налога своевременно и потом пересчитывают налог в рамках общей или упрощённой системы налогообложения.Датой постановки на учёт, указанной в уведомлении, должна быть дата, которая была прописана в заявлении.
Переход с УСН на ЕНВД: заявление, сроки, условия, порядок — Контур.Бухгалтерия
Перед организацией или ИП может возникнуть необходимость перехода с упрощенки на вмененку или совмещения этих режимов. В статье расскажем, когда такой переход возможен, какие документы для этого понадобятся и куда с ними обратиться.
Упрощенная система налогообложения (УСН) — это особый налоговый режим, при котором организация или ИП освобождаются от большинства налогов. К примеру, от налога на прибыль и на имущество, ИП без сотрудников освобождаются от НДФЛ, а организации не платят НДС во всех случаях, кроме импорта. Об особых условиях, при которых возможно применять УСН, мы уже писали в этой статье.
ЕНВД тоже является спецрежимом, который освобождает организацию от выплаты ряда налогов. Использование вмененки возможно лишь при осуществлении некоторых видов деятельности (ветеринарные услуги, перевозки, мойка и стоянка автомобилей и т.д.), полный перечень которых можно найти в ст. 346.26 НК РФ. О ЕНВД и переходе на него мы писали здесь.
Условия для перехода с УСН на ЕНВД
Чтобы перейти с упрощенки на вмененку, одновременно должны выполняться условия:
- численность сотрудников (средняя) за предшествующий календарный год не превышает 100 человек;
- компания не подпадает под категорию крупнейших налогоплательщиков, не выступает членом договора о совместной деятельности, а также договора о доверительном управлении имуществом;
- в УК организации доля других компаний не должна превышать отметку в 25 процентов (исключение для организаций, в которых среднесписочная численность работников-инвалидов превышает 50 процентов, и в фонде оплаты труда им принадлежит не менее 25 процентов);
- организация или ИП занимается таким видом деятельности, при котором разрешено применение ЕНВД;
- в вашем регионе предусмотрена выплата ЕНВД (это муниципальный налог, поэтому решение о его использовании каждый регион принимает самостоятельно).
Есть перечень обстоятельств, когда использование ЕНВД недопустимо. Согласно действующему законодательству, переход на вмененку невозможен для компаний, которые:
- занимаются организацией общественного питания в больницах, школах и прочих учреждениях, в которых данная услуга является обязательной;
- не только реализуют продукцию, но и занимаются ее производством;
- также невозможен переход на ЕНВД для компаний и ИП, которые сдают в аренду помещения или земельные участки на заправочных станциях, а также сдают в аренду землю для размещения на ней объектов торговли.
Переход на вмененку происходит либо добровольно в общем порядке, либо в связи с невыполнением условий для УСН. Рассмотрим эти варианты подробнее.
Переход с УСН на ЕНВД, общий порядок
Переход в общем порядке делается, когда организация весь предшествующий год использовала упрощенку, и деятельность, которую она осуществляла, полностью соответствовала требованиям УСН. В такой ситуации при переходе необходимо:
- подать уведомление о снятии с учета УСН на бланке формы №26.2-3 в ИФНС по месту расположения ИП или ООО до 15 января текущего года;
- предоставить заявление для постановки на учет ЕНВД на бланке ЕНВД-1/ЕНВД-2, установленном приказом ФНС РФ №ММВ-7-6/941, и подать его не позднее 5 дней с перехода на ЕНВД в ИФНС по месту расположения компании;
- также необходимо подать свидетельство о постановке на налоговый учет, свидетельство о государственной регистрации и, в случае с ИП, паспорт.
При прекращении деятельности по УСН и отказе от данной системы необходимо до 25 числа следующего месяца подать итоговую декларацию и оплатить в бюджет единый налог. Оплата налогов по видам деятельности, не подпадающим под ЕНВД, будет производиться в соответствии с общей системой налогообложения.
https://www.youtube.com/watch?v=yPc9wGmn0nk
Переход с УСН на вмененку возможен только в начале года. Именно поэтому при подаче всех перечисленных выше уведомлений надо строго соблюдать сроки и подавать заявления не позднее, чем через 5 рабочих дней с начала следующего года.
Переход на ЕНВД при несоблюдении условий упрощенки
В процессе использования УСН организация может допустить некоторые нарушения условий (к примеру, получить доход выше допустимого) и перестать соответствовать условиям ст. 346.12 НК РФ.
Тогда нужно перестать начислять налог по УСН с начала квартала и в обязательном порядке проинформировать налоговые органы не позднее, чем через 15 дней, следующих за кварталом утраты права на использование УСН.
Если нарушение было допущено во втором квартале 2019 года, то уведомление предоставьте до 15 июля 2019 года. Тогда уже со второго квартала право на использование УСН теряется, налоги выплачиваются по общему режиму. Переход на ЕНВД возможен в начале следующего года и только при соблюдении всех условий для использования данной системы и при предоставлении следующих документов:
- заявление для постановки на учет по ЕНВД на бланке ЕНВД-1/ЕНВД-2, установленном приказом ФНС РФ №ММВ-7-6/941;
- свидетельство о постановке на налоговый учет;
- свидетельство о государственной регистрации;
- паспорт (для ИП).
Совмещение УСН и ЕНВД
Налоговый Кодекс РФ не запрещает единовременное использование упрощенки и вмененки, если налогоплательщик осуществляет расчет УСН по одним видам деятельности, а ЕНВД — по другим. При этом ООО необходимо осуществлять те виды деятельности, которые удовлетворяют условиям УСН и ЕНВД и перечислены в ст. 346.26 НК РФ. При совмещении УСН и ЕНВД для ООО необходимо соблюдение следующих условий:
- не более 100 сотрудников в общем;
- остаточная стоимость ОС не должна превышать 150 млн рублей;
- доходы от деятельности по УСН за год не превышают 150 млн рублей;
- компания ведет раздельный учет имущества, обязательств и операций, для которых планирует применять УСН и ЕНВД;
- УК с учредительской долей юридических лиц не более 25 процентов.
Для совмещения УСН и ЕНВД для ИП должны выполняться следующие требования:
- площадь торговли не более 150 кв. м.;
- предприниматель не совмещает виды деятельности (к примеру сельскохозяйственная деятельность плюс общественное питание);
- не более 100 сотрудников;
- предприниматель ведет раздельный учет сотрудников, которые заняты в деятельности на УСН или ЕНВД.
Правила и нормы, по которым такой раздельный учет будет осуществляться, разрабатывается каждой компанией самостоятельно и отражается в учетной политике организации. Необходим раздельный учет доходов от деятельности по упрощенке и вмененке, раздельный учет затрат, а также раздельный учет по оплате труда работникам и страховым взносам.
Переход с ЕНВД на УСН
ИП или ООО, использующие ЕНВД, могут перейти или вернуться к УСН в случае, если:
- была прекращена деятельность по ЕНВД;
- организация проявила желание работать по упрощенке и соответствует требованиям ст. 346.12 НК РФ;
- утрачено право на ЕНВД.
При утрате права на ЕНВД перейти на УСН можно с 1-го числа месяца, в котором прекращено применение ЕНВД. Переход на добровльных началах необходимо проводить в начале года.
Для отказа от ЕНВД надо предоставить в ИФНС по месту расположения компании заявление на бланке ЕНВД-3, а для ИП — на бланке образца ЕНВД-4 не позднее 5 рабочих дней до конца текущего года.
Организации и предприниматели, которые уже применяют УСН по другим видам деятельности, переходят на него автоматически — без подачи уведомлений. Перед тем, как подавать заявление, надо уплатить все налоги в бюджет, а также предоставить декларацию.
Автор статьи: Арина Гюлметова
Вы совмещаете спецрежимы? Или работаете на одном из них? Ведите учет в веб-сервисе Контур.Бухгалтерия, начисляйте зарплату, платите налоги, автоматически формируйте отчетность и отправляйте ее через интернет. Каждый новый пользователь может бесплатно тестировать возможности сервиса в течение 14 дней.
Компании и ИП не всегда работают на одном налоговом режиме долгие годы, иногда его приходится менять. В статье расскажем, какие бывают причины для смены системы налогообложения (СНО), как и в какие сроки сменить налоговый режим.
Декларацию по ЕНВД налогоплательщики сдают четыре раза в год по итогам квартала. В статье расскажем о сроках сдачи декларации, изменениях на 2020 год, о расчете налога и заполнении декларации, штрафах и нулевках.
Вмененка может применяться для вновь зарегистрированного предприятия или для уже действующего. Компания или ИП переходят на уплату единого налога по всей деятельности или по отдельным направлениям бизнеса. Этот вид деятельности должен быть в перечне разрешенных на ЕНВД. Применение вмененки является добровольным.
Инструкция кому и как менять енвд на усн в 2020 г

10.12.2019
В начале 2020 года нас ждет массовая миграция бизнеса с «вмененки» на «упрощенку». Это связано с новыми запретами для применения ЕНВД (подробнее читайте в нашей статье ). Как правильно это сделать в минимальные сроки и без существенных потерь для бизнеса и налоговой волокиты самостоятельно? На самом деле все не так страшно, если прочитать статью.
В ней вы получите подробную инструкцию (которую вам просто нужно повторить шаг в шаг) по переходу с ЕНВД на УСН: все новые условия и критерии, нюансы и подводные камни, о которых забывают даже опытные бухгалтеры. А в конце мы подготовили для вас чек-лист, чтобы вы могли быстро и без труда проверить себя и не опасаться ошибок и проблем с налоговиками.
Переход с ЕНВД на УСН в 2020 году: все критерии и новые условия
В большинстве случаев «упрощенка» более предпочтительна для малого и среднего бизнеса, чем ОСНО. Тем более что можно самостоятельно выбрать выгодную для себя ставку:
- «Доходы» — 6%;
- «Доходы минус расходы» — 15%.
Но в то же время УСН не для всех. «Упрощенка» — это спецрежим, и как все спецрежимы имеет свои ограничения и условия. На данный момент действуют следующие лимиты для ее применения:
- «Упрощенка» доступна для ИП и юридических лиц во всех регионах. Но для организаций доля участия других ЮЛ не должна превышать 25%.
- У организации не должно быть филиалов. Но не запрещено открывать представительства и прочие обособленные подразделения, которые не являются филиалами.
- Остаточная стоимость основных средств не более 150 млн. руб. Нужно учесть, что даже если этот показатель превысил лимит в середине года, нет ничего страшного. Значение не должно превышать 150-миллионной границы именно на 1 января.
- Есть ограничения по средней численности работников: не более 100 чел.
- Для перехода на «упрощенку» доходы организации не должны превышать 112,5 млн. руб.
- Кроме этого законодательство запрещает применять «упрощенку» для следующих видов деятельности (даже если соблюдаются все остальные ограничения): банки, страховые организации, ломбарды, НПФ, производители подакцизных товаров, нотариусы и пр. субъекты, перечисленные в п. 3 ст. 346.12 НК РФ.
Но каждый год предполагает новые требования налогового законодательства, и 2020 год не стал исключением. Так Минфин предложил внести поправки в НК, которые позволят «упрощенцам» превысившим ограничения по доходам и количеству сотрудников какое-то время еще оставаться на УСН и не потерять спецрежим, если до конца года опять впишутся в лимиты.
С 2020 года планируется ввести следующие критерии для «упрощенцев»:
- По доходам более 150 млн. руб., но не более 50 млн. руб.;
- По средней численности более 100 чел., но не более 30 чел.
Отслеживать предельные значения нужно ежеквартально. И пока в случае превышения налогоплательщик теряет право на УСН с начала того квартала в котором произошло превышение. Например, организация в ноябре перешагнула предел по показателям дохода. Значит, переход на ОСНО будет с 1 октября.
Кроме того, нужно правильно рассчитать свои показатели, чтобы без проблем перейти на УСН с 2020 года. Все ли обязаны это делать, читайте ниже.
Кому можно не рассчитывать и не соблюдать лимиты при переходе на УСН
Уведомления о переходе на «упрощенку» с нового года подается с 1 октября по 31 декабря текущего года. При этом налогоплательщики должны рассчитать и указать в нем размер доходов за 9 месяцев и остаточную стоимость основных средств. Но это касается не всех.
Для организаций и ИП переходящих на упрощенную систему после ЕНВД в уведомлении никаких данных о доходах и стоимости ОС указывать не нужно. Если даже лимиты будут нарушены, налоговики это выявят после первых же отчетов по УСН.
Теперь рассмотрим последовательность действий для организаций и ИП на ЕНВД, как перейти на УСН в самые короткие сроки и не прогадать со ставкой.
Как подготовиться и перейти на “упрощенку” без проблем за 5 дней: пошаговая инструкция
Как было сказано выше в добровольном порядке сменить любой режим на «упрощенку» можно только с 1 января нового года. Но, чтобы УСН было выгодно применять, необходимо к ней подготовиться. Иначе вместо экономии налогов можно загнать себя в кабалу на целый год. Итак: 6 шагов для грамотного и быстрого перехода:
- Выбираем ставку. В общем случае установлены ставки: 6% «Доходы» и 15% «Доходы минус расходы». Но нужно иметь в виду, что это предельное значение и каждый регион может самостоятельно снижать их до 1% «Доходы» и 5% «Доходы минус расходы». Поэтому, прежде чем выбрать, нужно уточнить особенности своего регионального законодательства.
Далее нужно рассчитать налоговую нагрузку при каждой ставке. Например, для налогоплательщиков которые имеют постоянные расходы (аренда, зарплата, материалы) 60-70% относительно выручки и могут их документально подтвердить более выгодный вариант 15% «Доходы минус расходы». Если постоянные затраты невелики, то скорее всего подойдет 6% «Доходы».
Почему так важно заранее рассчитать выгодную ставку? Потому, что сменить ее можно будет также один раз в год с 1 января.
- Заполняем Уведомление по форме 26.2-1. Его нужно подать до 31 декабря текущего года. Эта форма носит рекомендательный характер и Уведомление можно представить в свободной форме. Оно подается организацией в ИФНС по месту нахождения, ИП – по месту жительства.
В ответ инспекция не выдает никаких уведомлений или свидетельств, что вы поставлены на учет по УСН. Если нужно подтверждение придется обращаться с запросом в налоговую.
- Чтобы максимально снизить последний платеж по ЕНВД предприниматели могут уплатить 1% пенсионных взносов с превышения доходов 300 тыс. руб. до конца года.
- Нужно не забыть сняться с учета по ЕНВД. Для этого предприниматели подают заявление по форме ЕНВД-4, организации ЕНВД-3. Сделать это нужно в течение пяти рабочих дней со дня прекращения такой деятельности. В 2020 году его можно подать до 15 января.
- Подать последнюю декларацию по ЕНВД и оплатить налог.
Хотя налоговики строго следят за сроками, есть категории «вмененщиков», которым можно менять режим не только с 1 января. Кому это разрешено и как перейти с ЕНВД на УСН в 2020 году ИП и организациям в середине года в следующей главе.
Кому разрешили переходить с ЕНВД на УСН в середине года
Есть два случая, когда можно не дожидаться конца года для смены спецрежима:
- Если муниципальные власти приняли решение отменить ЕНВД на своей территории, и в связи с этим налогоплательщик не может продолжать свою обычную деятельность на «вмененке»;
- Когда предприниматель или организация закрывает один вид деятельности по ЕНВД и начинает вести совершенно другое направление бизнеса.
В обоих случаях заявление о переходе на УСН нужно подать в течение 30 дней, с момента, когда деятельность по ЕНВД прекратилась.
Есть еще ситуации, когда «вмененщики» не могут применять спецрежим из-за превышения физических показателей. Например, площадь торгового зала в связи с реконструкцией превысила 150 м² или количество работников перевалило за 100.
Хотя в этом случае налогоплательщик не сам добровольно принимает решение о смене ЕНВД, ему все равно придется ждать начала следующего года, чтобы в общем порядке перейти на УСН. А до этого времени он автоматически переводиться на ОСНО.Но, есть исключение. Если «вмененщик», который превысил лимиты по ЕНВД, ведет параллельно деятельность на УСН (совмещает режимы), то он может перейти на «упрощенку» по всем остальным направлениям бизнеса.
Но покончить с «вмененкой» окончательно быстро не получиться. Некоторые хозяйственные операции могут быть растянуты во времени. Как быть в этом случае?
Что делать с ЕНВД-наследством (остатки товара, расходы, авансы и пр.)
При переходе ЮЛ и ИП с ЕНВД на УСН много вопросов вызывают незаконченные сделки и оборот нереализованного товара. Далее рассмотрим самые распространенные ситуации:
- Чтобы в дальнейшем учесть все остатки товара на «упрощенке», нереализованная продукция переносится путем проведения инвентаризации на момент смены спецрежима.
- Товар получен от поставщика и оплачен на ЕНВД.