
Как рассчитать пени по земельному налогу за 2020 год
Земельный налог пеня за просрочку
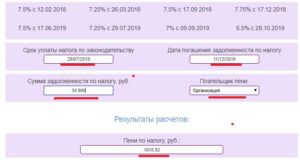
Необходимость расчета пени по налоговым платежам возникает, когда начисленные суммы налогов, а также обязательных страховых платежей в казну государства уплачиваются позже сроков, установленных в соответственном законодательстве.
Важно знать, что уплата налогов и взносов считается завершенной только после предъявления соответственного поручения в банк. Оно подтверждает перечисление денежных средств на счет государственного казначейства.
При этом, на банковском счете лица, которое предъявляет поручение, должна быть достаточная сумма остатка, в момент совершения платежа. Если все эти критерии не выполняются, то происходит начисление дополнительных, обязательных платежей в виде пени.
Что такое пеня по налогам?
Пеня должна быть выплачена в дополнение к сумме налога, ее начисление происходит ежедневно на протяжении всего периода просрочки платежа. Она начинает начисляться сразу же, после истечения срока налогового или страхового платежа.
Есть только одно исключение для единого сельскохозяйственного налога, по нему пеня рассчитывается в соответствии с главой 26.1 НК РФ.
Пеня — еще играет роль государственного инструмента, обеспечивающего своевременную уплату налогов и сборов. Потому что ее начисление прекращается только в тот день, когда был погашен просроченный платеж. Она всегда начисляется в процентном соотношении к неуплаченной сумме по одному виду платежа.
Об ужесточении штрафов за просрочку уплаты налогов в 2016 году рассказано в следующем видеосюжете:
Начисление пени
Начисление и расчет налоговой пени регламентируется государственным Налоговым Кодексом.
Существует несколько основных мотивов для начисления пени:
- самый распространенный – когда налогоплательщик не произвел выплату денежного обязательства в установленный период;
- когда контролирующий налоговый орган выявил занижение суммы налогового платежа;
- существует обстоятельство, когда начисление пени может распространяться на налогового агента, если он перечислил сумму налогового платежа плательщика позже необходимых сроков (то есть, когда просрочка произошла по вине работников налоговой инспекции);
- начисление пени может проводиться не только на рынке внутри государства, но и начисляться на операции ввоза, вывоза товаров через границу (таможенная пошлина).
Также существуют случаи, когда пеня по налогам не начисляется:
- не начисляется на суммы недоимок, образовавшиеся у плательщика налогов и сборов, по причине предоставления им разъяснений в письменной форме о порядке начисления и уплаты платежей, или из-за решения им других задач касающихся действующего законодательства НК РФ, данных плательщику местным налоговым органом. Чтобы подобные обстоятельства брались в учет при решении вопроса начисления пени – необходимо их подтвердить соответствующим документом. Его можно взять в налоговой инспекции. Вышеуказанное исключение относится так же к налоговым агентам (когда на них падает обязательство уплатить пеню, данный пункт может освободить от уплаты);
- если у плательщика налогов есть переплата по соответственным видам платежей;
- если размер переплаты полностью погашает пеню;
- начисляется не в полном размере, если сумма переплат меньше чем размер недоимки по виду налога, в таком случае пеня снижается пропорционально размеру недостающей недоимки.
Переплата — денежные средства, включающие в себя излишки, образовавшиеся при уплате налогов, пени, штрафов. Она может использоваться для погашения задолженностей если выполняются условия:
- переплата перечисляется на перекрытие недоимки налоговыми органами;
- перечисление переплат может проводиться только для погашения местных, региональных и федеральных налогов.
Порядок расчета
Например, налог нужно заплатить до 30-го марта, но налогоплательщик не смог внести необходимую сумму на погашение налоговой задолженности до 30-го числа включительно. Это значит с 31-го марта начинает начисляться пеня. Ее начисление будет производиться до самого дня погашения налоговой задолженности в полном ее объеме.
Но есть одна особенность при определении сроков начисления пени. Период ее накопления, не совсем точно определен в НК РФ, поэтому его нужно уточнять у контролирующих налоговых органов.
Размер пени начисляется в процентах, в отношении сумм просроченных налоговых платежей.
Процентное отношение приравнивается к 1/300 установленной ставки рефинансирования Центрального Банка страны.
Действующая формула расчета пени текущего года:
Ставка рефинансирования – это постоянно изменяющаяся величина, поэтому, в процессе начисления пени берется, актуальная на день начисления пени, ставка.
Изменения в 2019 году
Калькулятор пеней 2020 | Формула расчета пеней по налогам | КБК для уплаты пени — Контур.Бухгалтерия
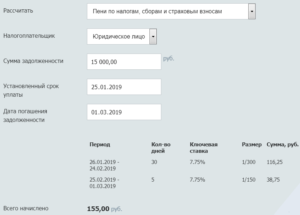
Руководители бизнеса и бухгалтеры, даже самые добросовестные, вынуждены иногда платить пени. Что это такое, почему их нужно платить, как рассчитать пени и какие дни включать в расчет, — расскажем в статье. А еще вы сможете бесплатно рассчитать пени с помощью нашего онлайн-калькулятора.
Что такое пени
Пени по налогам и взносам — это штрафные санкции за просрочку или неполную (частичную) уплату налогов или взносов.
Можно сказать, что это вид неустойки за невыполнение обязательств по уплате налогов, также они начисляются за неуплату коммунальных платежей или алиментов, поставок по договору.
Но нас в этой статье интересуют налоговые пени, их назначение, расчет и уплата регламентированы в ст. 75 НК РФ.У налоговых платежей есть строгие сроки. При нарушении сроков налоговая служба начисляет пени, которые будут расти до полной уплаты налога. Чтобы остановить рост пеней, скорее заплатите налоги или взносы. Пеня составляет процент от неуплаченной суммы, и начисляется за каждый день просрочки платежа. Для их расчета нужно знать ключевую ставку Центробанка на момент нарушения.
Кто рассчитывает пени
Если налогоплательщик или работодатель вовремя не перечислил налог или взносы, ему начисляются пени. Чтобы уплатить пени, придется дождаться требования из ИФНС, которая сама должна установить факт неуплаты и начислить пени.
Если налогоплательщик увидел недоимку по налогу и планирует ее закрыть, нужно действовать в таком порядке:
- рассчитайте сумму пеней самостоятельно;
- уплатите сумму недоимки и пеней;
- отправьте уточненную декларацию.
В таком случае налогоплательщик избежит штрафа (см. п. 1 и п. 4 ст. 81 НК РФ). Если вы сначала отправите уточненку и только потом заплатите недоимку и пени, налоговая назначит штраф.
За какие дни начисляются пени
Первым днем начисления пеней считается следующий день после окончания срока уплаты налога или взносов. По поводу последнего дня для начисления пеней у чиновников есть расхождения.
ФНС разъяснила, что пени перестают начислять на следующий день после уплаты, а значит день уплаты включается в расчет пеней. Однако есть письмо Минфина о том, что начислять пени за день уплаты недоимки не нужно. Это письмо не направляли налоговикам для обязательного применения, так что руководствоваться этими объяснениями можно на свой страх и риск.
Если сумма пеней за день небольшая, безопаснее включить день уплаты в расчет пеней. Если сумма велика, будьте готовы к тому, что ваши действия придется отстаивать в суде. Кроме того, налогоплательщик может письменным запросом уточнить порядок расчета у Минфина, чтобы опираться в расчетах на официальный ответ.
Как рассчитать пени
Размер пеней зависит от ставки рефинансирования (или ключевой ставки Центробанка). Сумма рассчитывается по-разному для ИП и организаций, а также зависит от числа дней просрочки. Все ИП с любым числом дней просрочки и организации с просрочкой до 30 дней включительно рассчитывают пени от 1/300 ставки рефинансирования:
Сумма недоимки * (Ключевая ставка ЦБ РФ на период нарушения / 300) * Число дней просрочки
Если просрочка организации составила 31 день и больше, рассчитывайте пени так:
- Сначала исчисляем пени за первые 30 дней просрочки: Сумма недоимки * (Ключевая ставка ЦБ РФ на период нарушения / 300) * 30
- Затем исчисляем пени за последующие дни просрочки: Сумма недоимки * (Ключевая ставка ЦБ РФ на период нарушения / 150) * Число дней просрочки с 31 дня
- Суммируем оба значения.
Кбк для перечисления пеней в 2017 и 2018 годах
- Пенсионное страхование — 182 1 02 02010 06 2110 160
- Медицинское страхование — 182 1 02 02101 08 2013 160
- Страхование по нетрудоспособности и материнству — 182 1 02 02090 07 2110 160
- Страхование на травматизм — 393 1 02 02050 07 2100 160
- Налог на прибыль в фед. бюджет — 182 1 01 01011 01 1000 110
- Налог на прибыль в рег. бюджет — 182 1 01 01012 02 1000 110
- НДС — 182 1 03 01000 01 1000 110
- Налог по имуществу, кроме ЕСГС — 182 1 06 02020 02 1000 110
- Налог по имуществу, входящему в ЕСГС — 182 1 06 02020 02 1000 110
- НДФЛ (и ИП “за себя”) — 182 1 01 02020 01 1000 110
- УСН “доходы” — 182 1 05 01011 01 1000 110
- УСН “доходы-расходы” и минимальный налог — 182 1 05 01021 01 1000 110
- ЕНВД — 182 1 05 02010 02 1000 110
Когда можно не платить пени
В некоторых случаях пени не начисляются. Например, когда счет налогоплательщика заблокирован или деньги арестованы по постановлению суда. Или когда при расчете налогов или взносов бизнесмен руководствовался постановлением суда.
Также вы избежите пеней, если недоимка возникла из-за ошибки в платежке, которую можно исправить уточнением платежа, — в этом случае пени сторнируются. Ошибка исправляется уточнением, если она не связана с неверным указанием номера счета, банка получателя или КБК.
Как рассчитать пени на онлайн-калькуляторе
Рассчитайте пени с помощью нашего бесплатного калькулятора. Расчеты займут меньше минуты.
4,6
Инструкция по использованию калькулятора пеней
В левой части калькулятора укажите форму собственности — ИП или юрлицо, а также сумму задолженности, с которой начислялись пени.
Затем укажите последний срок уплаты налога или взноса (в который вам не удалось уложиться) и фактический срок уплаты недоимки.
Примите решение, будете ли вы включать день уплаты недоимки в расчет пеней (напоминаем, включить этот день в расчеты — наименее рискованный вариант с точки зрения возможных претензий налоговой).
Остается только нажать кнопку “Рассчитать” — и вы увидите результат в правой части калькулятора. После всех расчетов вы сможете распечатать результат прямо из калькулятора, нажав появившуюся кнопку “Напечатать”.
Легко ведите учет, начисляйте зарплату, автоматически формируйте отчетность и отправляйте ее онлайн. Сервис напомнит о важных задачах и датах, обновляется автоматически, доступен из любого места, где есть интернет. Протестируйте возможности Контур.Бухгалтерии бесплатно в течение 14 дней.
Пени по земельному налогу 2020 — расчет, для физических лиц, для юридических лиц, сколько, за просрочку
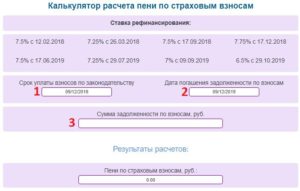
Одна из обязанностей каждого гражданина – вовремя платить налоги. Земельный налог в этом плане не является исключением. Если есть соответствующие основания для уплаты налога, то он должен быть внесен в установленные сроки. В противном случае в 2020 году возможно начисление пени по земельному налогу.
Общие сведения
Земельный налог устанавливается в зависимости от расположения участка, от того насколько хорошо тот оснащен техническим обеспечением, приносит ли он доход и от прочих факторов.
Невыплата данного налога может быть классифицирована как уклонение от уплаты налогов и повлечь соответствующее наказание.
Однако несвоевременная оплата данного налога может быть двух типов:
- умышленная;
- неумышленная.
В зависимости от ситуации с гражданина потребуют уплату различной пени. В первом случае она будет немного больше чем во втором. К людям, освобожденным от уплаты налогов, это не относится.
Сроки уплаты налога
Оплата должна производиться до первого декабря. Если до этого срока налог не был уплачен, то автоматически начнет начисляться пеня.
Законодательная база
В случае если граждане нарушают сроки погашения налога возможно два варианта ответственности:
Первая настает в случае, если гражданин намеренно укрывает собственные налоги или объекты, за который должен был платить налог. Во втором случае у налогоплательщика появляется долг перед местным бюджетом.
Порядок уплаты налогов рассмотрен в статье 122 НК.
Пени по земельному налогу
При неуплате налога гражданам начисляются штрафы и пени. Данные термины часто используются как синонимы, однако, это ошибка. Под штрафом следует понимать единоразовую плату, которую потребуется внести в случае просрочки.
Пеня — это ежедневная сумма, которая прибавляется к основной сумме налога. Если за гражданином числится задолженность, то ему направляется уведомление с требованием погасить долг и начисленную пеню.
Согласно статье 69 НК, если размер налога больше 500 рублей, то обязательно нужно уплатить в течение трех месяцев. Если сумма меньше или ровна этой, то уведомление с требованием оплаты может быть прислано в течение года.
За просрочку
Все физические лица, которым принадлежат земельные участки, используемые ими не для ведения коммерческой деятельности должны один раз в течение года платить земельный налог.
Уплата должна быть произведена до 1-го декабря. На адрес налогового плательщика придет квитанция, в которой будет указанно сколько нужно заплатить.
Если по каким то причинам срок будет пропущен, то за каждый день просрочки будет начисляться пеня. Соответственно размер налога будет увеличиваться ежедневно.
Для физических лиц
Граждане, которые владеют земельным участком, предназначенным для собственного пользования (ни для коммерческой деятельности) должны платить земельный налог. Плата должна производиться всего один раз в течение года. Осуществлять оплату следует до первого декабря.
В случае, если налог не уплачен вовремя, расчет пени по земельному налогу производится следующим образом:
- количество календарных пропущенных дней, начиная с первого декабря (в расчет берутся все дни);
- размер уже начисленного налога;
- одна трехсотая от ставки рефинансирования.
Все перечисленные пункты требуется перемножить между собой. В итоге получается сумма, которую придется заплатить.
Остановить начисление пени не получится. Перерасчет производится на момент фактической уплаты налога.
Для юридических лиц
В случае с юридическими лицами неуплата налога может повлечь не только начисление пени, но также и наложение различных штрафов. Согласно налоговому законодательству, штраф при неуплате налогов может начисляться и на обычных граждан, однако в случае организаций подобная мера применяется значительно чаще.
В отличие от физических лиц, организации обязаны платить налог один раз в квартал. После завершения каждого квартала на уплату налога выделяется месяц. При желании компании могут производить платеж заранее.
Сколько будет штраф?
В статье 122 Налогового Кодекса РФ указан порядок начисления штрафов и пени в случае просрочки при неуплате налогов, в том числе и земельного налога.
Согласно данному положению налог платиться следующим образом:
- 20% от всего размера, не заплаченного налога, данный штраф налагается на тех граждан, которые заплатили, не полностью или неумышленно;
- 40% от всего размера не заплаченного налога, такой штраф налагается на граждан, которые знали о необходимости заплатить налог и намеренно этого не сделали.
Расчет
Например, если размер налога составляет 9 тысяч рублей, то придется заплатить:
- 1 800 — если неумышленно;
- 3 600 — если намеренно.
Срок исковой давности
Как и у большинства иных проступков у неуплаты налога есть свой срок давности. Данный момент указан в 113 статье Налогового Кодекса. В данном случае срок давности составляет три года.
Соответственно если налоговый период это год, то пеня будет начисляться с первого февраля данного года. После того как срок в три год истечет привлечь налогоплательщика к ответственности уже не получится.
Однако надеяться на то, что получится спокойно прождать три года не стоит. Вряд ли в течение всего данного срока получится избегать камеральных проверок.
Если представители налоговой в течение этого времени смогут составить акт и доказать, что должник препятствует проверкам, то срок давности автоматически перестанет начисляться.
Как узнать размер задолженности?
Чтобы узнать сумму налога, которую требуется заплатить, совсем необязательно дожидаться квитанции. Есть и другие способы это сделать, например:
- на сайте ФНС;
- в отделении налоговой по месту регистрации земли;
- на сайте Госуслуги;
- на сайте судебных приставов (только в случае если накопилась большая задолженность).
На сайте налоговой можно не только посмотреть размер налога и задолженности, но также и самостоятельно распечатать квитанцию. Соответственно если квитанция где-то затерялась вам не придется идти в налоговую разбираться. Просто распечатайте ее и оплатите в отделении Сбербанка.
Куда оплачивать?
Рассмотрим самые удобные способы оплаты и некоторые их недостатки:
| Способ оплаты | Недостаток |
| Через почтовое отделение | Очень медленное обслуживание клиентов, возможны длинные очереди |
| Через электронную кассу Сбербанка | Есть риск что ваш пин код кто то украдет |
| Через банковский терминал при помощи карты | Возможно придется заплатить банковский процент |
| При помощи сайта Госуслуги | Необходимо будет пройти официальную регистрацию на сайте (это немного трудней чем на многих других ресурсах поскольку нужно подтвердить свою личность( |
Можно ли оспорить или уменьшить сумму пени?
Для того чтобы снизить размер пени требуется попытаться в судебном порядке снизить кадастровую стоимость земельного участка, которая может быть завышена. Подобные обжалования регулярно происходят начиная с 2014 года после того как земельный налог был увеличен на 1,5-3 раза.
Для этого требуется провести независимую рыночную оценку стоимости земельного участка и сравнить ее с кадастровой стоимостью.
Для того чтобы обжаловать цену участка согласно кадастру, требуется следующий перечень документов:
- кадастровый паспорт;
- право на владение участком;
- уведомление из ФНС с требованием заплатить налог;
- отчет независимой оценочной экспертизы.
В случае, если разница в стоимости составляет более 30%, потребуется дополнительно объяснение, почему предыдущая экспертиза оказалась неверной.
Перечисленные документы будут рассмотрены в комитете по урегулированию кадастровых прений, после того как будет написано соответствующее заявление. Для этого предоставляется срок в один месяц. В случае если в итоге жалоба была удовлетворена, размер пени будет пересмотрен.
Для того чтобы избежать проблем с налоговой, рекомендуется вовремя платить налоги. В противном случае вы должны будете платить штраф вне зависимости от причин, по которым вы не заплатили. Если примененные санкции также не будут выполнены, то может последовать уголовная ответственность.
На видео о начислении пени за неуплату
Внимание!
- В связи с частыми изменениями в законодательстве информация порой устаревает быстрее, чем мы успеваем ее обновлять на сайте.
- Все случаи очень индивидуальны и зависят от множества факторов. Базовая информация не гарантирует решение именно Ваших проблем.
Поэтому для вас круглосуточно работают БЕСПЛАТНЫЕ эксперты-консультанты!
ЗАЯВКИ И ЗВОНКИ ПРИНИМАЮТСЯ КРУГЛОСУТОЧНО и БЕЗ ВЫХОДНЫХ ДНЕЙ.
Как и в каких случаях проводится начисление пеней по налогу на землю
Задолженности по налогам в РФ представляют серьезную юридическую и экономическую проблему. Государство предполагает разные меры воздействия для виновных лиц при ее возникновении. Одной из них являются пени по земельному налогу.
Основная информация
Суммы, вносимые в качестве налога на землю, составляют существенную часть федерального и местных бюджетов. В 2019 году обязанности по его уплате возложены на следующих лиц:
- Лица, владеющие землей на правах личной собственности.
- Граждане или организации, которые распоряжаются земельным участком на условиях бессрочного пользования или по праву наследуемого землевладения.
Это значит, что лица, у которых земля находится в аренде, даже в долгосрочной, освобождены от указанных выплат. Вносить необходимую сумму в качестве налога следует за любой земельный участок, расположенный на территории РФ. Исключения представлены в ст. 389 НК РФ:
- Земли, относимые к общему имуществу, принадлежащему многоквартирному дому.
- Участки, не включенные либо изъятые из земельного оборота.
- Земли на которых расположены объекты, имеющие федеративное и мировое значение в качестве памятников культурного и исторического наследства.
- Участки, включенные в лесной фонд.
Также освобождены от уплаты налога за земельный участок, имеющий любое целевое назначение, если его площадь составляет менее 600 кв. м. Если у лица имеется в собственности несколько таких площадей, он наделен правом самостоятельного выбора того, за который не будет перечислять налог.
Федеральную льготу по выплатам предоставляют следующим категориям граждан:
- Лица со статусом пенсионер (не имеет значения на основании чего человек вышел на пенсию).
- Имеющие инвалидность I или II группы, дети-инвалиды и прочие лица, обозначенные в ст. 391 НК РФ.
За владение земельным участком необходимо уплачивать налог
Обязанные лица должны выплачивать земельный налог ежегодно. Он рассчитывается, исходя из актуальной базы. Для земельного налога в качестве таковой определена кадастровая стоимость участка. До января 2019 г. эта сумма имела отличия от полной цены. Теперь эти показатели сравнялись. Поэтому базу смотрят по регистрирующим записям в ЕГРН (ФЗ РФ № 334 от 03.08.2018).
Расчет налога осуществляется, исходя из процентных ставок, зафиксированных в ст. 394 НК РФ. 0,3 % взимают за следующие категории земель:
- Предназначенные к ведению сельхозработ.
- Используемые в качестве приусадебного хозяйства и для прочих личных нужд.
- Участки, отведенные для жилищного строительства и эксплуатации объектов, относящихся к системе коммунального хозяйства.
- Относящиеся к категории земель, на которые наложены некоторые ограничения в интересах национальной безопасности.
Все прочие участки подпадают под категорию земель, в отношении которых действует ставка в размере 1,5 %.
Данные показатели для расчетов не являются величиной фиксированной. Они могут меняться в зависимости от расположения участка и прочих факторов. Устанавливают их размер местные органы власти. Если же региональные ставки отсутствуют, для расчетов используют федеральные показатели.
КБК по уплате налога зависит от территориальной расположенности и категории земельного участка. Организации при уплате используют КВР 851. Проводки при составлении отчетности осуществляются по кредиту счета 68.
В какой срок нужно уложиться при выплате налога
Лица, для которых уплата налога на землю обязательна, вносят установленную сумму ежегодно. Главное условие – она производится в следующем налоговом периоде. Т.е. налог за 2017 год необходимо было внести в 2018 году.
Конкретные временные рамки, в которые следует уложиться при расчетах, на федеральном уровне не установлены. Сроки определяют в регионах местные органы власти. Уточнять даты внесения платежей необходимо на региональных сайтах ФНС. Сделать это также можно при личном визите в Налоговую службу или просто позвонив по телефону.
Важно не пропускать сроки, установленные для оплаты налога
Как начисляют пени
Порядок расчета неустойки за не вовремя внесенные налоги определяется НК РФ. Вопросу начисления пеней отведена ст. 75. П.3 устанавливает, что расчет пени необходимо осуществлять за каждый день просрочки.
Отсчет начинается с первого дня, который следует за крайним сроком, установленным для внесения платежей.
Здесь же указано, что даже при длительной просрочке размер пеней, не должен оказаться больше установленной налоговой суммы.
Сколько пени за просрочку земельного налога потребуется внести, следует определять, исходя из ставки рефинансирования. Процент в данном случае устанавливается общий как для физических, так и для юридических лиц. Она равняется 1/300 ставки. Однако если просрочка в выплатах у организации составила более месяца, за основу берут уже 1/150 ставки (граждан это правило не касается).Вносить пени за просрочку надлежит вместе с общей налоговой суммой. Расчет их осуществляется по следующей формуле:
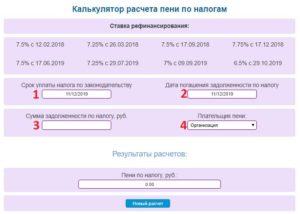
В интернете имеются онлайн калькуляторы, которые помогут рассчитать самостоятельно размер пени.
Штраф за несвоевременную уплату
Вносить в казну налоги необходимо в соответствии с установленным графиком. Несвоевременная оплата влечет для нарушителя всевозможные наказания. Если дело касается налога на землю, одной из мер воздействия будет взыскание неустойки. Она состоит из начисления пеней за просрочку и наложения штрафа.
Штраф за неуплату земельного налога будет различаться в зависимости от причины, по которой лицо вовремя не внесло сумму, указанную в платежном поручении:
- Если полное или частичное невнесение произошли по причине неправильного расчета или этому помешали прочие непредумышленные обстоятельства, взимаемая сумма составит 20 % от общего размера налога.
- При условии, что лицо умышленно уклонилось от выплат, на него наложат штраф в размере 40 %.
Когда плательщик – юридическое лицо, являющееся собственником земли, оно обязано вносить налоговые платежи каждый квартал. Для более равномерного распределения расходов им разрешено вносить авансы.
За несвоевременную оплату предусмотрено наказание в виде процентов неустойки
Меры ответственности за неуплату
Каждый, кто вовремя необоснованно не вносит налоговые платежи, должен понимать, что за данное деяние российским законодательством предусмотрено наказание. Ответственность за неуплату начисленного земельного налога может быть трех видов, назначаемых в зависимости от тяжести проступка:
- Административная. Данный вид ответственности становится возможным, если деяние, связанное с невыплатой налогов носит незначительный характер. Таковые выражаются в непредоставлении в Налоговую службу сведений, необходимых для начисления налоговых сборов. Наказание предусматривается по ст. 15.6 КоАП РФ. Оно выражается в наложении штрафа на гражданина в размере от 100 до 300 руб., а на должностных лиц – от 300 до 500 руб.
- Налоговая. Такой вид ответственности допускает только наложение на нарушителя штрафов по ст. 122 НК РФ.
- Уголовная. Чтобы против нарушителя правоохранительные органы возбудили дело, Налоговая служба направляет туда соответствующий запрос с указанием нарушения, установленного в ходе проверки.
Уголовная ответственность для лиц, уличенных в неуплате налогов, наступает по ст. 198, 199 УК РФ. Она возможна, только если возникшая задолженность оценивается, как крупная или особо крупная. Для физических и юридических лиц границы этих показателей разнятся.
Для граждан крупным долгом признается сумма, превышающая 900 тыс. руб., если она составляет не менее 10 % от общей задолженности по всем налоговым сборам, которые данному лицу надлежало уплатить за 3-летний период.
Особо крупной суммой для граждан будет задолженность свыше 4,5 млн. руб. при условии, что она превышает 20 % от всех налоговых вычетов. Если размер долга оказывается выше 13,5 млн. руб., то не важно, сколько эта сумма представляет в процентном соотношении, она автоматически считается особо крупной.
Для особых случаев предусмотрена уголовная ответственность
Для организаций крупным долгом признается сумма свыше 5 млн. руб., если она составляет 25 % от всех налоговых начислений за 3 года. А особо крупной – более 5 млн. руб., если она оказывается выше 50 % от общей суммы по налогам. Долг в 45 млн. руб. автоматически считается особо крупным вне зависимости от процентного соотношения с прочей налоговой массой.
В зависимости от тяжести преступления уголовное наказание предусматривает минимальную меру в виде наложения штрафа в размере 100 тыс. руб., а максимальную – лишение свободы на срок до 6 лет.
Неуплата налога физлицами
Практика судебных дел показывает, что граждан, чаще всего, привлекают к административной и налоговой ответственности. Т.е. неуплата налога (в частности, земельного) физическими лицами, обычно, влечет за собой штраф до 300 руб. и обязывают уплатить пени за каждый день просрочки.
При начислении очень большой суммы в качестве пени, ее можно оспорить в судебном порядке. В качестве смягчающего обстоятельства выступают сложные материальные условия нарушителя. В ряде случаев суд обязывает внести сумму долга, а пени аннулирует.
О расчете земельного налога будет рассказано в видео
Земельный налог для физических лиц и ИП в 2020 году
Земельный налог также как и имущественный является местным налогом, т.е. он платится в бюджет муниципального образования (или городов федерального значения Москвы, Санкт-Петербурга и Севастополя), где он установлен и в котором находится земельный участок.
Кто платит земельный налог в 2020 году
Земельный налог должны платить лица, владеющие участками на праве собственности, постоянного (бессрочного) пользования или пожизненного наследуемого владения.
Если же земельные участки находятся у физических лиц на праве безвозмездного срочного пользования или были им переданы по договору аренды, земельный налог платить не нужно.
Ставки земельного налога
Налоговая ставка не может превышать 0,3% от кадастровой стоимости участков:
- занятых жилищным фондом и объектами инженерной инфраструктуры ЖКХ и приобретенных для жилищного строительства, кроме участков, используемых в предпринимательской деятельности (исключение действует с налогового периода 2020 года);
- приобретенных для личного подсобного хозяйства, садоводства, огородничества. С налогового периода 2020 года ставка распространяется на участки этой группы в случае, если они не используются в предпринимательской деятельности;
- с налогового периода 2020 года — земельные участки общего назначения, предназначенные для ведения гражданами садоводства и огородничества либо предназначенные для размещения иного имущества общего пользования.
Ставка налога для остальных участков не должна превышать 1,5% от кадастровой стоимости.
Формула расчета
Обратите внимание! С 2015 года физические лица, в том числе предприниматели, не должны рассчитывать налог на землю самостоятельно. Это обязанность возложена на ИФНС. Уплата производится по налоговому уведомлению.
Земельный налог рассчитывается по следующей формуле:
Земельный налог = Кст x Д x Cт x Кв,
Кст – кадастровая стоимость земельного участка (ее можно узнать на официальном сайте Росреестра или при помощи кадастровой карты).
Д – размер доли в праве на земельный участок.
Ст – налоговая ставка (узнать налоговую ставку в вашем регионе можно на этой странице).
Кв – коэффициент владения земельным участком (применяется только в случае владения земельным участком в течение неполного года).
Льготы по земельному налогу
Некоторые плательщики могут воспользоваться льготами федерального и местного уровня. Если налоговый орган располагает информацией о праве плательщика на льготу, она будет учтена при расчете налога.
Но если налогоплательщик заметил при получении уведомления, что льгота не учтена, ему нужно подать в ИФНС заявление по форме из приказа от 14.11.2017 № ММВ-7-21/897@.
Заявление предоставляется только один раз — далее льгота действует автоматически.
Федеральные льготы
Не платят налог на землю коренные малочисленные народы Севера, Сибири и Дальнего Востока, а также их общины — в отношении участков, которые используются для сохранения традиционного образа жизни.
При исчислении налога для отдельных категорий плательщиков база уменьшается на стоимость 6 соток площади земельного участка. Льгота действует для инвалидов 1 и 2 группы, Героев СССР и РФ, ветеранов ВОВ, пенсионеров, многодетных родителей, «чернобыльцев». Полный список льготных категорий — в п. 5 ст. 391 НК РФ.
Если участков несколько, льгота по освобождению от налогообложения 6 соток действует только по одному из них. Выбрать, по какому именно, может сам плательщик. Для этого ему нужно подать в любую ИФНС уведомление о выборными земельном участке по форме, утвержденной приказом ФНС от 26.03.2018 N ММВ-7-21/167@.
Местные льготы
Представительные органы муниципальных образований могут своими актами вводить дополнительные льготы для некоторых категорий граждан. Они позволяют не только уменьшить величину необходимого к уплате земельного налога, но и не платить его вовсе.
Для получения информации об установленных льготах по земельному налогу вы можете воспользоваться специальным сервисом на сайте налоговой службы.
Примеры расчета
Петров И.А. владеет земельным участком в Московской области.
Кадастровая стоимость участка составляет 2 400 385 рублей.
Расчет налога
Налоговая ставка для данного земельного участка предусмотрена в размере 0,3%.
Земельный налог в этом случае будет равен: 7 201 руб. (2 400 385 руб. x 0,3 / 100).
В октябре 2018 года Петров И.А. зарегистрировал права на земельный участок, расположенный в Московской области.
Его кадастровая стоимость составляет 2 400 385 рублей.
Налоговое уведомление
Физическим лицам земельный налог рассчитывает налоговая служба, после чего направляет по их адресу места жительства уведомление, в котором содержится информация о размере налога, сроке его оплаты и т.д.
Налоговые уведомления в 2020 году за 2019 год будут направлены жителям России в период с апреля по сентябрь.
В случае обнаружения ошибочных данных в уведомлении необходимо написать в налоговую службу заявление (бланк заявления направляется вместе с уведомлением). После подтверждения этих данных будет сделан перерасчет суммы налога и в адрес налогоплательщика направлено новое уведомление.
Налоговое уведомление не пришло
Многие владельцы земельных участков ошибочно полагают, что если им не пришло уведомление из налоговой службы, тогда земельный налог платить не нужно. Это не так.
C 1 января 2015 года вступил в силу закон, согласно которому налогоплательщики в случае неполучения налоговых уведомлений обязаны самостоятельно сообщать в налоговый орган о наличии у них объектов недвижимого имущества, а также транспортных средств.
Вышеуказанное сообщение, с приложением копий правоустанавливающих документов, необходимо предоставить в ИФНС в отношении каждого объекта налогообложения однократно в срок до 31 декабря следующего года. Например, если земля была куплена в 2018 году, а уведомлений по ней не приходило, то в ИФНС предоставить информацию необходимо в срок до 31 декабря 2020 года.
Поэтому в случае неполучения уведомления ФНС рекомендует проявлять инициативу и обращаться в инспекцию лично (для онлайн записи на прием можно воспользоваться этим сервисом).В случае, если гражданин самостоятельно сообщит о наличии у него земельного участка, по которому не был начислен налог, расчет платежа будет произведен за тот год, в котором было подано указанное сообщение.
Однако данное условие действует только, если в налоговой отсутствовали сведения о сообщенном объекте.
Если уведомление на уплату не было направлено по иным причинам (например, неверно указан адрес налогоплательщика или оно было утеряно на почте), то расчет будет произведен за все три года.
За непредставление такого сообщения в установленный срок гражданин будет привлечен к ответственности по п.3 ст. 129.1 НК РФ и оштрафован в размере 20% от неуплаченной суммы налога по тому объекту, по которому он не представил сообщение.
Срок уплаты земельного налога
В 2020 году для всех регионов России установлен единый срок уплаты имущественных налогов – не позднее 1 декабря 2020 года (для уплаты налога за 2019 год).
Обратите внимание, что в случае нарушения сроков оплаты земельного налога, на сумму недоимки будет начислена пеня за каждый календарный день просрочки в размере одной трехсотой от действующей ставки рефинансирования ЦБ РФ.
Кроме этого, налоговый орган может направить работодателю должника уведомление о взыскании задолженности за счет заработной платы, а также наложить ограничение на выезд из РФ. Штраф с физических лиц за неуплату налогов не взыскивается.
Оплата земельного налога
Заплатить земельный налог можно при помощи специального сервиса на официальном сайте налоговой службы.
Для этого необходимо:
-
Заполнить реквизиты налогоплательщика (для безналичной оплаты обязательно должен быть ИНН):
-
Указать вид оплачиваемого налога, адрес местонахождения, категорию земель, тип платежа (сам налог или пени) и сумму платежа:
-
Выбрать способ оплаты. Для оплаты наличными сформируйте платежное поручение (кнопка – «Сформировать ПД»), после этого его можно распечатать и оплатить в филиале любого банка России:
-
Для оплаты безналичным способом выберите одну из доступных кредитных организаций, после чего вы будете перенаправлены на сайт компании для оплаты налога:
Как узнать задолженность по налогам
Узнать о наличии задолженности по имеющимся у вас налогам вы можете несколькими способами: