
При продаже ос не ставится сумма амортизации в ос1
Порядок заполнения ос 1 при продаже автомобиля. Формирование акта приема-передачи основных средств — В юриста

В случае передачи движимого объекта, относящегося к основным средствам, составляется соответствующий акт. В большинстве случае используется форма ОС 1, образец и инструкция по заполнению которой подробно рассмотрены в статье.
Пустой бланк формы ОС 1 (excel)
Форма ОС 1 образец заполнения (excel)
Основное назначение
По сути и по форме документ представляет собой акт приема-передачи конкретных движимых объектов, относящихся к основным средствам. Сюда не относятся здания, промышленные сооружения и другие объекты недвижимости, для которых существует специальная форма ОС 1а. К тому же акт не составляется в отношении таких имущественных объектов:
- движимых, стоимость которых на данный момент оценивается в 3000 рублей и ниже;
- движимых, относящихся к библиотечному фонду.
Прием основных средств происходит по разным основаниям:
- В соответствии с договорами о приобретении средства: покупка оборудования, мена, дарение имущества, его аренда, получение по договору лизинга.
- Изготовление оборудования и ввод его в эксплуатацию за соответствующую плату (для собственных потребностей предприятия).
- Выбытие имущества из основных средств компании (аналогично – продажа, мена пользу другой организации).
В некоторых случаях ввод имущества осуществляется на основе других документов – подобные ситуации прописаны в законодательстве отдельно (существует отдельный порядок).
Акт всегда составляется в 2 одинаковых экземплярах, которые имеют равную юридическую силу. Зачастую к нему прикладывают технические документы, которые сопровождают передаваемое (приобретаемое) имущество.
ОБРАТИТЕ ВНИМАНИЕ. Каждая компания вправе применять как стандартную форму бланка, так и документ собственной формы. Основное требование состоит в том, чтобы были отражен все ключевые сведения (как показано на бланке ниже).
Бланк и образец 2018 г
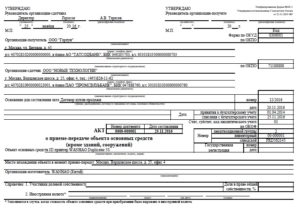
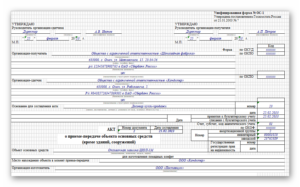
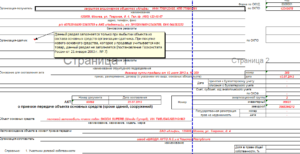
Бланк состоит из 3 страниц и выглядит следующим образом:
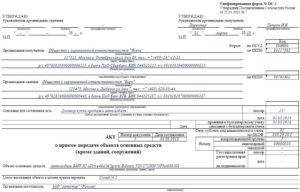
Образец заполнения ОС 1, который можно использовать в качестве примера, представлен ниже. Здесь представлен экземпляр, который заполнен и предназначен именно для получателя. Соответственно, сдатчик вносит сведения в те графы, которые предусмотрены именно для него.
Непосредственное заполнение и подписание зависит от особенностей объекта, передаваемого предприятию. Если производственное оборудование конструктивно простое и не требует никаких монтажных работ, акт подписывают сразу в момент фактической покупки. Если же требуется сборка, то сначала проводится монтаж, а только потом подписывают акт.
Инструкция по заполнению
Следует обратить внимание на то, что заносятся сведения не во все графы: все зависит от того, кому именно принадлежит экземпляр: принимающей или передающей стороне.
Страница 1
На титульной странице приводятся такие сведения:
- Визы «Утверждаю» со стороны представителя (чаще всего генерального директора) компании-сдатчика и получателя. На каждом экземпляре ставятся соответствующие визы – т.е. 2 документа получателя и сдатчика будут отличаться.
- Место для печати (М.П.) предназначено для нанесения оригинального оттиска. Однако допускается отсутствие печати, если компания официально не использует ее в своей работе.
- Сведения о получателе – сокращенное название компании, например, ООО «ИКС», ее реквизиты (ИНН и КПП).
- Коды по ОКУД и по ОКПО.
- Юридический адрес компании, с указанием региона и почтового индекса.
- Банковские реквизиты – расчетный счет, наименование и БИК банка, данные корреспондентского счета.
- Название структурного подразделения, куда поступило основное средство (например, на склад готовой продукции).
- Правовое основание для совершения сделки – чаще всего это соответствующий договор купли-продажи.
- Номер документа (обычно идет сквозная нумерация в течение всего года) и дата заполнения.
- Дата, когда средство было принято к бухучету – это и есть дата составления акта.
- Номера – инвентарный, заводской, а также амортизационной группы
- Официальное название имущественного объекта (например, модель автомобиля), изготовитель этого имущества.
- Под местом нахождения объекта имеется в виду компания (и адрес), где оно было конкретно в момент передачи.
- Бывают ситуации, когда приобретаемое имущество находится в собственности сразу нескольких компаний. Тогда заполнение происходит в соответствии с величиной доли в праве собственности. К тому же необходимо поставить пометку о каждом участнике доли и ее размере. Эти сведения фиксируются на 1 странице формы (раздел «Справочно»).
Страница 2
Вторая страница предполагает заполнение сразу двух разделов:
- Если оборудование или другое имущество уже использовалось как основное средство, следует заполнить раздел 1. В нем указываются ключевые сведения об объекте, актуальные на дату его передачи:
- дата или год выпуска;
- дата официального начала эксплуатации;
- дата последнего капремонта;
- количество лет и месяцев всего срока использования;
- данные по сроку полезного использования;
- общая сумма издержек в связи с износом;
- стоимость остаточная;
- цена покупки (по договору).
- Сведения в разделе 2 фиксируются только получателем, причем они заполняются только в его экземпляре формы. Приводятся все актуальные сведения по амортизации имущества:
- стоимость имущества на тот день, когда оно было официально принято к бухучету;
- общий срок полезного использования (исчисляется в полных месяцах);
- способ расчета амортизации – название метода и норма.
Также на второй странице вносится информация с характеристикой основного средства:
- название;
- количество;
- пометка по содержанию драгоценных металлов и камней (Если таковые есть в его составе); в случае отсутствия ставятся прочерки во всех графах.
Если какие-либо существенные характеристики не были отражены в табличной части, они отдельно прописываются в строках после фразы «Другие характеристики».
Страница 3
Наконец, на странице 3 в бланке происходит заполнение всех данных по комиссии, принимающей основное средство:
- Дата, на которую зафиксирован результат испытания имущественного объекта (обычно это и есть дата оформления акта).
- Результат проведенных испытаний: пометка «соответствует» и пометка о возможной доработке (требуется или не требуется).
- Официальное заключение принимающей комиссии: обычно указывают, что оборудование находится в рабочем состоянии и годно к эксплуатации.
- Далее прописывают официальные названия всех документов технического характера, которые сопровождают данное оборудование (основное средство).
- Затем ставят подписи, расшифровки подписей и названия должностей такие лица:
- председатель комиссии (как правило, это генеральный директор);
- заведующий структурным подразделением, куда поступает это имущество (например, заведующий складом)
- генеральный бухгалтер, который принимает средство на учет.
- В завершение приводится отметка о непосредственном приеме-передаче объекта: каждая сторона заполняет свою графу. Сдатчик прописывает все сведения после слова «Сдал», а принимающая организация заполняет данные после слова «Принял»:
- кто именно принял (должность, подпись и расшифровка подписи);
- основание возникновения полномочий принятия (доверенность – номер, дата, кто выдал и кому);
- кто принял имущество на ответственное хранение (аналогично должность, подпись и расшифровка подписи);
- отметка главного бухгалтера, в которой подтверждается факт заведения карточки учета, номер записи в инвентарной книге и дата ее составления (подпись и расшифровка подписи).
Порядок составления и подписания
Для разных сотрудников (генеральный директор, заведующий складом, который принимает основное средство на ответственное хранение, и главный бухгалтер, ставящий его на учет) процедура оформления и заполнения будет выглядеть по-разному. В общем виде последовательность действий следующая:
- На предварительном этапе две стороны (приемщик и сдатчик) ведут переговоры по согласованию самой процедуры передачи и правовому основанию (лизинг, покупка, мена или дарение). Составляется соответствующий договор, в котором учитываются интересы обеих сторон.
- Затем наступает собственно этап приемки. Он всегда проводится не одним лицом, а сразу комиссией, состоящей как минимум из директора, главного бухгалтера и заведующего складом. Могут присутствовать и технические специалисты, способные компетентно оценить состояние объекта и его соответствие заявленным в технической документации характеристикам.
- Акт подписывается – в каждом экземпляре компании заполняют свои графы: сдатчик прописывает отметки о сдаче, приемщик – о приемке.
- Затем главный бухгалтер стороны сдатчика снимает средство со счета 01.
- А главный бухгалтер приемщика, наоборот, ставит объект на учет по счету 01.
О том, как составить соответствующие бухгалтерские проводки, можно увидеть ниже:
Исчисление налога на имущества, а также учет издержек на амортизацию начинается не сразу, а со следующего месяца (ближайшего к тому, когда произошло заполнение бланка ОС 1). Аналогично для сдатчика прекращается учет амортизации и учет налога на имущество со следующего месяца.
ОБРАТИТЕ ВНИМАНИЕ. Допускается как заполнением вручную, так и в печатном виде. Главное условие – отсутствие каких бы то ни было исправлений (в том числе с грифом «Исправленному верить»), помарок, ошибок и неточностей. Если допущены некорректные сведения, следует переделать весь документ, поскольку он относится к первичной отчетности и контролируется соответствующими органами.
ссылкой:
Нюансы начисления амортизации основных средств
Итак, у компании появилось ОС, по которому начисляется амортизация в бухгалтерском и налоговом учете.
Неважно, куплено ли имущество, подарено или внесено в оплату уставного капитала, — от способа получения ОС порядок начисления амортизации не зависит.
Но ведь изначально актив отражается в качестве вложений во внеоборотные активы. Когда же переводить его в состав ОС и начинать начислять амортизацию?
В бухгалтерском учете это нужно сделать, когда актив готов к использованию в запланированных целях.
Например, купленный станок, не требующий монтажа, переводится в состав ОС непосредственно после получения организацией, так как именно в этот момент можно начинать его использовать.
В налоговом учете ситуация иная: амортизируемым изначально признается имущество, которое используется для извлечения дохода (см. табл. 1).
1. Принятие ОС к учету и выбор порядка начисления амортизации
| Наименование | Бухгалтерский учет | Налоговый учет |
| Принятие ОС к учету | Имущество переводится в состав ОС в момент готовности к эксплуатации (п. 4 ПБУ 6/01 «Учет основных средств»), фактическое использование ОС значения не имеет | Амортизируемым признается имущество, которое используется для получения дохода (п. 1 ст. 256 НК РФ), фактическое использование ОС имеет значение |
| Госрегистрация права на имущество на принятие ОС к учету не влияет: | ||
| см. ПБУ 6/01 и п. 52 «Методических указаний по бухгалтерскому учету основных средств» (утв. Приказом Минфина России от 13.10.2003 № 91н) | см. п. 4 ст. 259 НК РФ, действует с 01.01.2013 | |
| Способы начисления амортизации и условия их выбора | Выбирается единожды в отношении всех ОС или в отношении группы ОС:— линейный способ;— способ уменьшаемого остатка;— способ списания стоимости по сумме чисел лет срока полезного использования;— способ списания стоимости пропорционально объему продукции (работ) | Выбирается для всех ОС в соответствии с учетной политикой организации:— линейный способ (всегда назначается для 8–10 амортизационных групп, см. п. 3 ст. 259 НК РФ);— нелинейный способ.«Налоговый» метод можно изменить с 1 января следующего года, но с нелинейного метода нельзя уйти ранее, чем через 5 лет с начала его использования |
| Начисление амортизации | Ежемесячно с первого числа месяца, следующего за месяцем принятия ОС к учету: | |
| см. п. 24 ПБУ 6/01 | см. п. 4 ст. 259 НК РФ |
Отметим, что необходимость государственной регистрации права на имущество на момент принятия ОС к бухгалтерскому и налоговому учету не влияет.
Например, если организация в марте 2014 года получила от продавца приобретенное нежилое помещение в состоянии, пригодном для запланированного использования, то вне зависимости от государственной регистрации права и даже от факта подачи документов на регистрацию она должна включить его в состав ОС в том же месяце.
Веб-сервис для малого бизнеса. Понятно директору, удобно бухгалтеру! Первый месяц работы бесплатно.
Узнать больше
Расчет амортизации
И в бухгалтерском, и в налоговом учете амортизация начисляется ежемесячно с первого числа месяца, следующего за месяцем принятия ОС к учету. Какой порядок применять при начислении амортизации, организация выбирает сама в своей учетной политике.
Так, для целей бухгалтерского учета можно выбрать один из четырех способов: линейный способ, способ уменьшаемого остатка, способ списания стоимости по сумме чисел лет срока полезного использования, способ списания стоимости пропорционально объему продукции (работ). Способ начисления амортизации можно выбрать в отношении всех ОС или в отношении той или иной группы ОС. Например, можно определить, что по оргтехнике применяется линейный способ, а по станкам — способ уменьшаемого остатка.
В налоговом же учете можно выбрать линейный или нелинейный метод, но для всех ОС. Исключение составляют здания, сооружения, передаточные устройства, входящие в 8–10 амортизационные группы. По ним всегда применяется линейный метод.
Обратите внимание на существенное различие между бухгалтерским и налоговым учетом.
В бухгалтерском учете способ начисления амортизации выбирается единожды в отношении каждого объекта ОС и в дальнейшем уже для этого ОС не меняется.
А в налоговом учете в каждый конкретный момент применяется тот метод, который указан в учетной политике. То есть если организация хочет изменить «налоговый» метод, она может это сделать с 1 января следующего года.
Единственное ограничение — нельзя «уйти» с нелинейного метода ранее, чем через 5 лет после начала его применения. Рассмотрим порядок расчета амортизации на примерах.Пример 1. Организация применяет линейный способ (метод). В апреле 2014 года она ввела в эксплуатацию ОС первоначальной стоимостью 96 000 рублей и установила для него срок полезного использования 4 года (48 месяцев).
Это значит, что в налоговом учете ОС включено в третью амортизационную группу (ОС со сроком полезного использования от 3 до 5 лет включительно).
Таким образом, начиная с мая 2014 года, будет ежемесячно начисляться амортизация в бухгалтерском и в налоговом учете в сумме 2000 рублей.
Пример 2. В условиях примера 1 предположим, что для начисления амортизации для всех ОС в бухгалтерском учете установлен способ уменьшаемого остатка (абз. 3 п. 19 ПБУ 6/01) с коэффициентом 2.
В этом случае годовая норма амортизации составит 50 % (100 %/4 года × 2). Напомним, что в течение года амортизация начисляется ежемесячно в размере 1/12 годовой суммы вне зависимости от применяемого способа (абз. 5 п.
19 ПБУ 6/01).
Тогда в 2014 году организация начислит амортизацию в сумме 28 000 рублей (96 000 рублей × 50 % / 12 × 7). На начало 2015 года остаточная стоимость ОС составит 68 000 рублей, а сумма амортизации — 34 000 рублей (68 000 × 50 %).
Соответственно в 2016 году начисленная амортизация составит 17 000 рублей (34 000 × 50%), а за 5 месяцев 2017 года (к моменту окончания срока полезного использования) – 3 541,67 рублей.
В результате недосписанной останется сумма в 13 458,33 рублей. Как поступать с этой суммой, действующие нормативные акты не говорят.
Это значит, что порядок погашения остатка стоимости объекта ОС на конец срока его полезного использования при начислении амортизации способом уменьшаемого остатка организация должна определить самостоятельно (п.
7 ПБУ 1/2008 «Учетная политика организации»). На это же указал и Минфин России в письме от 29.01.2008 № 07-05-06/18.В частности, ввиду несущественности остающейся суммы можно предусмотреть единовременное ее отнесение на расходы в месяце окончания срока полезного использования.
С нелинейного на линейный
«Аналогом» способа уменьшаемого остатка в налоговом учете можно с определенными оговорками назвать нелинейный метод начисления амортизации. Однако при его применении четко установлена норма амортизации для каждой группы (ст. 259.2 НК РФ).
Пример 3. В условиях примера 1 предположим, что организация установила в налоговом учете нелинейный метод и не имеет других ОС, относящихся к третьей амортизационной группе (см. табл. 2).
2. Расчет амортизации нелинейным методом за 2014 год для ОС третьей группы*
| Месяц | Суммарный баланс группы на начало месяца, ₽ | Норма амортизации | Сумма начисленной амортизации (4 = 2 × 3), ₽ | Суммарный баланс минус амортизация (5 = 2 – 4), ₽ |
| (1) | (2) | (3) | (4) | (5) |
| Май | 96 000,00 | 5,6/100 = 0,056 | 5 376,00 | 90 624,00 |
| Июнь | 90 624,00 | 5 074,94 | 85 549,06 | |
| Июль | 85 549,06 | 4 790,75 | 80 758,31 | |
| Август | 80 758,31 | 4 522,47 | 76 235,84 | |
| Сентябрь | 76 235,84 | 4 269,21 | 71 966,64 | |
| Октябрь | 71 966,64 | 4 030,13 | 67 936,50 | |
| Ноябрь | 67 936,50 | 3 804,44 | 64 132,06 | |
| Декабрь | 64 132,06 | 3 591,40 | 60 540,67 |
Далее порядок расчета амортизации будет таким же.
Если до сентября 2016 года организация не приобретет другие ОС третьей группы, суммарный баланс этой группы станет менее 20 000 рублей. В таком случае п. 11 ст. 259.2 НК РФ позволяет весь суммарный баланс на внереализационные расходы, а амортизационную группу ликвидировать.
Но предположим, что организация, использующая нелинейный метод с 2009 года, решила с 2015 года вернуться к линейному методу начисления амортизации. Как поступить в этом случае, написано в п. 4 ст. 322 НК РФ.
Прежде всего, нужно рассчитать остаточную стоимость каждого объекта ОС на 1 января 2015 года.
В нашем случае остаточная стоимость единственного ОС из третьей группы совпадает с суммарным балансом группы на 1 января 2015 года — 60 540,67 руб.
Далее определяем остаток срока полезного использования. ОС использовалось 7 месяцев, поэтому остаток срока полезного использования — 41 месяц (48 — 7).
Начисляемая линейным способом амортизация рассчитывается, исходя из двух определенных ранее показателей.
То есть норма амортизации составит (1/41) × 100 % = 2,44 %, а ежемесячная сумма амортизации в налоговом учете — 1 476,60 рублей (60 540,67 × 0,0244).
При продаже ос не ставится сумма амортизации в ос1
Таким образом, если вы покупаете основные средства в 2002 году, то вам лучше всего начислять амортизацию по ним линейным способом исходя из их срока полезного использования, указанного в упомянутом постановлении.
В этой ситуации сумма амортизации в бухгалтерском и налоговом учете отличаться не будет. По основным средствам, купленным до этой даты, порядок начисления амортизации в бухгалтерском учете не изменится.
В учете это отражается записями:Дебет 91-2 Кредит 01 — списана первоначальная стоимость проданного основного средства;Дебет 02 Кредит 91-1 — списана сумма амортизации, начисленной по проданному основному средству.
Начисление амортизации в 1С 8.3 Бухгалтерия — пошаговая инструкция
по цене 100 000 руб.; стапель для сборки дверей 2 шт.
по цене 70 000 руб. Кроме того, образовалась кредиторская задолженность в размере 401 200 руб.
(только после проведения документа поступления, иначе счет-фактура не будет проведена): Код вида операции выбираем «01» Полученные товары, работы, услуги»: На основании документа поступления можно создать документ оплаты поставщику.
Для этого по нажатию «Создать на основании» выбираем документ «Платежное поручение»: В форме документа «Платежное поручение» указываем реквизиты платежа.
Необходимо установить флажок Оплачено и, щелкнув по ссылке, создать документ ««. Когда нами будет получена выписка из банка, будет необходимо подтвердить факт списания денежных средств с расчетного счета в программе и сформировать проводки.Для этого нужно в документе «Списание с расчетного счета» включить флажок Подтверждено выпиской банка:
Продажа основного средства в 1С 8.3 — пошаговая инструкция
Это статья прочих доходов и расходов с видом «Реализация основных средств»: В результате проведения документ 1С 8.3 формирует следующие проводки по продаже основного средства:
- Сформирована дебиторская задолженность в размере продажной стоимости основного средства (в БУ и НУ). Начислена амортизация за декабрь (месяц реализации основного средства, в БУ и НУ). Сумма исчисленной за весь период эксплуатации ОС 1 амортизации отнесена в счет уменьшения остаточной стоимости основного средства (в БУ и НУ). Первоначальная стоимость основного средства перенесена на счет остаточной стоимости основного средства, которая будет уменьшена на сумму амортизации (в БУ и НУ). Остаточная стоимость основного средства отнесена на счет прочих расходов (в БУ и НУ). НДС начисленный отнесен на счет прочих расходов (в БУ).
Пример: 11.03.2016
Бухгалтерский учет основных средств (ОС)
Предметы, которые числятся как готовая продукция на складе производителя или как товары на складе торговой компании. Это единица бухгалтерского учета основных средств.
Инвентарным объектом может быть отдельный предмет (например, шкаф), либо комплекс конструктивно сочлененных предметов, представляющий собой единое целое. Такой комплекс представляет собой несколько предметов с общими приспособлениями и принадлежностями, смонтированных на одном фундаменте. Они могут иметь одинаковое или разное назначение.
Главное, чтобы каждый предмет мог выполнять свои функции только в составе комплекса, а не самостоятельно.
Акт приема-передачи основных средств по форме ОС-1
В приеме-передаче основных средств, как уже говорилось выше, всегда участвуют две организации.
При этом в некоторых случаях, для проведения процедуры и оформления акта создается целая комиссия.
Обычно это бывает нужно, когда имущество (например, оборудование или приборы) имеет сложные технические характеристики.
Для удостоверения того, что оно передается в надлежащем качестве, работающем состоянии и без каких бы то ни было поломок, дефектов и изъянов, в комиссию иногда включают и сторонних экспертов.
Акт относится к первичной документации, к которой с 2013 года отменены строгие требования.
Поэтому на сегодняшний день предприятий и организации имеют полное право составлять документ в произвольном виде, использовать шаблон, утвержденный внутри фирмы или заполнять ранее обязательную к применению стандартную унифицированную форму.
Последний вариант удобен тем, что он включает в себя все нужные сведения, не требуется ломать голову над структурой и содержанием документа.
Учет основных средств в «1С:Бухгалтерии 8»: ответы на частые вопросы
Для приостановки или возобновления начисления амортизации по основным средствам в «1С:Бухгалтерии 8» (ред. 3.0) предназначен документ Изменение состояния ОС (раздел ОС и НМА — Параметры амортизации ОС).
Документ бухгалтерских проводок не формирует, но вводит записи в регистры сведений:
- События ОС.
- Начисление амортизации ОС (налоговый учет);
- Начисление амортизации ОС (бухгалтерский учет);
При заполнении документа (рис. 1) в шапке нужно указать следующие реквизиты:
- флаг Начислять амортизацию (износ) — признак начисления амортизации.
- флаг Влияет на начисление амортизации (износа) — признак того, что документ будет влиять на начисление амортизации. Для приостановки или возобновления начисления амортизации флаг должен быть установлен обязательно;
- Событие ОС — наименование события в «жизни» основного средства, которое отражается данным документом;
Покупаем основные средства, бывшие в эксплуатации
Кстати, остаточная стоимость этого объекта у предыдущего собственника, которую он указал в акте по форме № ОС-1, никак не влияет на порядок признания объекта амортизируемым имуществом. С.А. Сурикова, г. Королев, Московская обл.
Купили имущество за 70 000 руб., которому более 50 лет. У предыдущего собственника это ОС полностью самортизировано.
Нужно ли нам принимать его к учету в качестве амортизируемого имущества? И после этого начислять амортизацию до полного списания его стоимости.
И.Б. Куликова, г. Москва Возможно ли применить
Полностью самортизированные основные средства — что это?
Подробнее см. в статье . Для расчета налога на имущество в налоговую базу включается остаточная стоимость имущества (ст.
375 НК РФ). Когда движимое имущество освобождается от налога на имущество, расскажет эта . В данном случае она равна 0, т.
Полностью самортизированные объекты ОС могут нуждаться в ремонте или модернизации. Если вы проводите модернизацию таких средств, то в бухучете расходы на нее будут увеличивать текущую стоимость.Для налоговых расчетов срок полезного использования таких ОС не изменяется. Расходы будут списываться по тем же нормативам, которые были приняты при вводе ОС в эксплуатацию.
Унифицированная форма № ОС-1 — Акт о приеме-передаче ОС
При этом составляет его организация-сдатчик.
Оба экземпляра утверждаются руководителями организации-получателя и организации-сдатчика.
Перед тем как использовать образец заполнения – форма ОС 1, следует уяснить, что такой документ заводится лишь для постановки на учет нового основного средства.
При продаже основных средств в образце заполнения ОС 1 (акте приема-передачи) принимающей стороне следует обязательно переписать информацию о заключении приемочной комиссии в соответствующую графу.
Реализация основных средств
Владимир ФЕДОРОВИЧ, эксперт «ПБУ»Среди способов выбытия объектов основных средств методологи бухгалтерского учета упомянули и его продажу (п. 30 ПБУ 6/01 «Учет основных средств»).
Причем это один из наиболее часто встречающихся способов выбытия. Продажу можно осуществлять как физическим лицам (своим сотрудникам или иным частным лицам), так и сторонним организациям.
При совершении такой операции организация:
- во-первых, избавляется от морально устаревшего или не находящего применение при предпринимательской деятельности имущества;
- во-вторых, получает все же какой-то доход (по сравнению с вариантом выбытием объекта в связи с его ликвидации), а в некоторых случаях и прибыль.
Бухгалтерский учетПри выбытии основного средства пункт 29 ПБУ 6/01 требует списания с бухгалтерского учета его стоимости. При выбытии объекта в результате его продажи выручка принимается к бухгалтерскому учету в сумме, согласованной сторонами в договоре.
Шпаргалка по налогам на случай, если компания решит продать основное средство
Важное 27 апреля 2015 г.
Или основное средство оказалось ненужным из-за смены направления деятельности. Причины тут не важны. Руководство компании скорее всего решит продать такой объект, если он еще в рабочем состоянии. Рассмотрим, как отразить такую операцию в учете и какие важные детали при этом не упустить из виду.
Доход от продажи нужно признать на ту дату, когда к покупателю перейдет право собственности на объект.
Организация приобрела основное средство, бывшее в эксплуатации
Важное 19 декабря 2008 г. 18:17 Е.В. Вайтман, эксперт журнал «» № 24 /2008 Иногда у организации нет возможности приобрести новое оборудование.Поэтому приходится довольствоваться тем, которое уже побывало в использовании.
Посмотрим, как отразить покупку такого основного средства в налоговом и бухгалтерском учете, как его амортизировать и рассчитывать налог на имущество. Публикация подготовлена при участии специалистов ФНС России Организация, которая купила или получила безвозмездно бывшее в эксплуатации основное средство, должна отразить его приобретение в налоговом и бухгалтерском учете.
alishavalenko.ru
Терентьев Богдан
- 07.08.2020 /
- 0 Коментарьев
Составление акта приема-передачи основных средств происходит тогда, когда имущество, причисляемое к основным средствам переходит из пользования одной компании к другой.
ФАЙЛЫСкачать пустой бланк акта приема-передачи основных средств .xlsСкачать образец акта приема-передачи основных средств .
xls Основные средства – что это такое К основным средствам предприятий и организаций относится любое имущество, при помощи которого фирма осуществляет свою деятельность: оборудование, техника, инвентарь, материалы, транспорт, приборы и т.д.
Здания и сооружения также являются основными средствами, ровно как разводимый скот и некоторые виды растений.
А вот те предметы или продукция, которые находятся в складских помещениях и планируются для дальнейшего сбыта, а также те, которые находятся в стадии транспортировки, основными средствами не считаются.
Правила начисления амортизации при продаже основного средства на примере
3 сентября 2020
Амортизацией является постепенный перенос стоимости основных средств (ОС) на себестоимость изготовляемой или реализуемой продукции. Баланс компании содержит остаточную стоимость объекта, которая формируется при разнице первоначальной цены и начисленной амортизации. При этом отчисления производятся не по всем ОС.
СОДЕРЖАНИЕ: С момента покупки ОС компанией на них начисляется амортизация.
Начинается этот процесс со следующего месяца после приобретения основного средства. Есть несколько вариантов ее начисления.
Покупка полностью самортизированного основного средства
Нередко организации приобретают основные средства, уже бывшие в употреблении.
Однако может возникнуть ситуация, когда приобретается основное средство, полностью самортизированное у предыдущего собственника.
Как в таком случае учитывать данное имущество, чтобы избежать налоговых рисков? Организациям, которые купили бывшее в эксплуатации полностью самортизированное основное средство, необходимо отразить данное приобретение в бухгалтерском и налоговом учете.
О том, как не допустить ошибок при исчислении первоначальной стоимости такого имущества и избежать налоговых рисков, читайте в статье.
Остаточная стоимость ОС при его продаже
Налоговый кодекс позволяет налогоплательщикам уменьшать доходы от продажи амортизируемого имущества на величину его остаточной стоимости.
Порядок расчета таковой прежде всего зависит от метода начисления амортизации, применявшегося в отношении актива.
При этом, если речь идет об объекте основных средств, учесть придется также тот факт, применялась ли в отношении его амортизационная премия или нет.
Согласно пп. 1 п. 1 ст. 268 Налогового кодекса при реализации амортизируемого имущества налогоплательщик вправе уменьшить доходы от подобной операции на остаточную стоимость проданного актива. Определяется таковая в порядке, установленном п. 1 ст. 257 Кодекса. При этом правила расчета остаточной стоимости для активов, амортизируемых линейным и нелинейным методом, будут отличаться.
Линейный метод амортизации
Линейный метод амортизации предполагает равномерное списание в расходах затрат на амортизируемое имущество в течение срока их полезного использования.
Ежемесячная сумма амортизации в данном случае по каждому из объектов рассчитывается как произведение его первоначальной (восстановительной) стоимости и нормы амортизации, установленной для этого актива (п. 2 ст. 259.1 НК).
В свою очередь, последняя определяется исходя из срока полезного использования актива, который в общем случае в отношении основных средств устанавливается на основе Классификации ОС, утвержденной Постановлением Правительства РФ от 1 января 2002 г. N 1 (далее — Классификация ОС).
Согласно абз. 7 и 8 п. 1 ст.
Пример 1. ООО «Лютик» в ноябре 2010 г. приобрело для использования в деятельности и ввело в эксплуатацию отбойный молоток первоначальной стоимостью 120 000 руб. Согласно Классификации ОС такое оборудование относится к первой амортизационной группе со сроком полезного использования (СПИ) от одного года до двух лет.
ООО «Лютик» установило для «отбойника» СПИ, равный 20 месяцам. Норма амортизации составила 5% (1 : 20 x 100%), а размер ежемесячных амортизационных отчислений линейным методом — 6000 руб. (120 000 руб. x 5%). В декабре 2011 г. отбойный молоток обществом был продан за 70 000 руб.
При применении линейного метода начисление амортизации начинается с 1-го числа месяца, следующего за тем, в котором актив был введен в эксплуатацию, и прекращается с 1-го числа месяца, следующего за тем, в котором произошло полное списание стоимости или объект выбыл из состава амортизируемого имущества (п. п. 4, 5 ст. 259.
1 НК). Таким образом, за период эксплуатации актива сумма начисленной амортизации составила 78 000 руб. (6000 руб. x 13 мес.). Следовательно, величина остаточной стоимости основного средства будет равна: 120 000 руб. — 78 000 руб. = 42 000 руб.
Соответственно, в декабре 2011 г.
фактически база по налогу на прибыль общества будет увеличена лишь на 28 000 руб. (70 000 руб. — 42 000 руб.).
В ускоренном порядке
При применении нелинейного метода амортизация начисляется не пообъектно, а по той или иной амортизационной группе. При этом по группам основные средства также распределяются исходя из срока их полезного использования, установленного на основе Классификации ОС при вводе объекта в эксплуатацию (п. 1 ст. 258 НК).
Ежемесячная сумма амортизационных отчислений в данном случае рассчитывается исходя из суммарного баланса группы, то есть из суммарной стоимости всех объектов, включенных в амортизационную группу, и установленной для нее Налоговым кодексом фиксированной нормы амортизации (п. п. 4, 5 ст. 259.2 НК).
Иными словами, срок полезного использования конкретного объекта основных средств в данном случае играет уже меньшую роль, чем при применении линейного метода. В связи с этим при начислении амортизации нелинейным методом тот факт, что СПИ актива не истек, еще не говорит о том, что стоимость основного средства полностью не списана.
Причем определить это иначе как при расчете остаточной стоимости ОС не получится. Ведь когда имущество амортизируется в составе группы, как это происходит при применении нелинейного метода, достаточно проблематично вычленить сумму амортизации, начисленную в отношении того или иного актива отдельно.Согласно абз. 11 п. 1 ст.
257 Налогового кодекса остаточную стоимость «нелинейного» основного средства следует определять по следующей формуле:
Начисление амортизации в месяце выбытия основного средства
Добрый день Подскажите пожалуйста в такой ситуации.
Продаем ОС в последний день месяца. Что сделать в первую очередь, с начало начислить амортизацию, а потом сделать реализацию или на оборот. Ведь от порядка этих действий, зависит, большая или меньшая сумма (остаточная стоимость) пойдет на расходы НУ, т.е. уменьшит доход от продажи ОС.
Спасибо
Цитата (Ночной мотылек):Добрый день Подскажите пожалуйста в такой ситуации.
Продаем ОС в последний день месяца. Что сделать в первую очередь, с начало начислить амортизацию, а потом сделать реализацию или на оборот. Ведь от порядка этих действий, зависит, большая или меньшая сумма (остаточная стоимость) пойдет на расходы НУ, т.е. уменьшит доход от продажи ОС.
Спасибо
Добрый день. Прекращать начисление
, следующего за тем, в котором
или полностью погасило свою стоимость ( п. 22 ПБУ 6/01). То есть все равно продадите вы ОС 15-го или 31 мая. Амортизация за май должна быть начислена. А вот ваш покупатель это ОС начнет амортизировать уже с июня.
Спасибо.
Я знаю, что начисление амортизации прекращается со следующего месяца. Вопрос немножко в другом. Если я с начала начислю амортизацию, а потом сделаю реализацию, то сумма амортизации пойдет в строку 010 Прил.
2 к листу 02 Декларации по прибыли, а в приложении №3 к листу 02 в строке 040 (остаточная стоимость) будет стоять меньшая сумма и тогда прибыль от реализации ОС будет больше.
Если с начала делаю реализацию, а потом начисление амортизации, то в приложении №3 к листу 02 в строке 040 (остаточная стоимость) будет стоять большая сумма и тогда прибыль от реализации ОС будет меньше.
Каков правильный порядок действий?
Цитата (Ночной мотылек):
Спасибо.
Я знаю, что начисление амортизации прекращается со следующего месяца. Вопрос немножко в другом. Если я с начала начислю амортизацию, а потом сделаю реализацию, то сумма амортизации пойдет в строку 010 Прил.
2 к листу 02 Декларации по прибыли, а в приложении №3 к листу 02 в строке 040 (остаточная стоимость) будет стоять меньшая сумма и тогда прибыль от реализации ОС будет больше.
Если с начала делаю реализацию, а потом начисление амортизации, то в приложении №3 к листу 02 в строке 040 (остаточная стоимость) будет стоять большая сумма и тогда прибыль от реализации ОС будет меньше.
Каков правильный порядок действий?
Не совсем понимаю почему сумма амортизации должна измениться. У вас какой метод начисления амортизации?Линейный. Получается разная остаточная стоимость ОС, если до начисления амортизации, остаточная стоимость больше, после начисления амортизации — меньше. А это влияет на результат реализации ОС. А остаточная стоимость уменьшает доход от реализации ОС.
Цитата (Ночной мотылек):
Линейный. Получается разная остаточная стоимость ОС, если до начисления амортизации, остаточная стоимость больше, после начисления амортизации — меньше. А это влияет на результат реализации ОС. А остаточная стоимость уменьшает доход от реализации ОС.
Но вы в любом случае должны начислить амортизацию в месяце продажи. Остаточная стоимость = Д 01 — К 02 ( включая начисленную амортизацию ОС за май).
Спасибо.
Я понимаю, что я буду начислять амортизацию. Продали 30 апреля 2014г. Вот только не могу определиться с порядком действий.
Цитата (Ночной мотылек):
Спасибо.
Я понимаю, что я буду начислять амортизацию. Продали 30 апреля 2014г. Вот только не могу определиться с порядком действий.
Да ничего не должно у вас меняться. Может что с программой. Но тогда вам нужно задать новый вопрос в соответствующем разделе.
Спасибо. Сейчас провела реализацию в программе, данная операция автоматом начислила амортизацию в апреле по этому ОС. Просто я думала, что если бы мы продали к примеру 15 апреля, то амортизация на числилась бы только 30 апреля и сумма этой амортизации легла бы на расходы по амортизации, а остаточная стоимость ОС на 15 апреля была бы без уменьшения суммы амортизации за апрель.
А т.к. мы продали 30 апреля, в последний день месяца, то у меня и возник вопрос о правильном хронологическом порядке операций. Либо продать, потом начислить или начислить, а потом реализация. В программе получается, что хоть первого числа месяца продаем- амортизация начисляется, уменьшается остаточная стоимость, за тем реализация. А по законодательству это тоже правильно?_Elena 985 баллов, г. Нижневартовск
Здравствуйте. Положение по бухгалтерскому учету «Учет основных средств» ПБУ 6/01: Пункт 22.
Начисление амортизационных отчислений по объекту основных средств прекращается с первого числа месяца, следующего за месяцем полного погашения стоимости этого объекта либо списания этого объекта с бухгалтерского учета.
Согласно ПБУ 6/01, амортизация у вас начислена документом реализации ОС.А порядок работы с основными средствами в программе следующий:
проводим движение по ОС в текущем месяце (приход, перемещение, реализация, списание и т.д.) и последняя операция — это начисление амортизации.
Добрый день, коллеги!
Я думаю, ошибка Ночного мотылька в том, что она считает отдельно амортизацию и отдельно остаточную стоимость продаваемого ОС.
Важный бух в самом начале написала самую главную вещь в этой теме — начисление амортизации не зависит от того, какого числа этого месяца была осуществлена продажа.
Я только добавлю, что и остаточная стоимость при продаже тоже будет одинаковой (с учетом амортизации последнего месяца), какого-бы числа не была продажа и в какой бы последовательности не были бы проводки по начислению амортизации и реализации ОС.
Если сначала провести реализацию с учетом остаточной стоимости по предыдущему месяцу, а потом еще и добавить в расходы амортизацию, то получиться искажение налоговой базы. Поскольку сумма амортизации за последний месяц дважды пойдет в расходы — в составе остаточной стоимости и в составе амортизации. А это неправильно и является налоговым правонарушением.
Всем большое спасибо за помощь.
Дорогие читатели! Наши статьи рассказывают о типовых способах решения юридических вопросов, но каждый случай носит уникальный характер.
Если вы хотите узнать, как решить именно Вашу проблему — обращайтесь в форму онлайн-консультанта справа или звоните по телефонам, представленным на сайте. Это быстро и бесплатно!Несвоевременное перечисление удержанного агентом НДФЛ не всегда приводит к штрафу В случае, когда налоговый агент не перечислил вовремя удержанный НДФЛ, но сам обнаружил свою ошибку и уплатил недостающую сумму налога вместе с соответствующей суммой пеней, штрафовать его не должны. Обеды для работников: начислять ли НДФЛ и взносы В случае, когда работодатель по условиям локального акта оплачивает питание своим сотрудникам, он должен начислить с таких обеденных сумм страховые взносы и НДФЛ, считает Минфин. Одновременно сообщаем, что данный Ответ выражает частное мнение налогового консультанта, имеет информационно-разъяснительный характер и не препятствует руководствоваться нормами законодательства Российской Федерации в понимании, отличающемся от трактовки, изложенной в приведенном выше Ответе.
к примеру, нужно ли выбивать чек, если за юрлицо платит физлицо и наоборот?
Амортизация б/у основного средства: необходимы данные о сроке предыдущего использования
Этот срок определяется компанией самостоятельно на дату ввода объекта в эксплуатацию согласно статье 258 и с учетом Классификации основных средств, включаемых в амортизационные группы, утвержденной постановлением Правительства РФ от 01.01.02 № 1.
С 1 января 2009 года вступила в силу новая редакция пункта 7 статьи 258 Налогового кодекса.
Она позволяет организации, приобретающей неновое основное средство, определять по нему норму амортизации с учетом срока полезного использования, уменьшенного на время эксплуатации такого имущества предыдущими собственниками.
( Ответ подготовлен с использованием материалов СПС Консультант Плюс) Семинары все 14 марта 2018г.
Это правило действует только в случае линейного метода начисления амортизации. ВНИМАНИЕ! С 2009 года, если организация применяет нелинейный метод начисления амортизации, она должна установить срок полезного использования основных средств, бывших в употреблении, без его уменьшения на период фактической эксплуатации бывшими владельцами.
Нужно ли амортизировать неиспользуемые в производстве основные средства
срока продолжительностью свыше 12 месяцев или обычного операционного цикла, если он превышает 12 месяцев; в) организация не предполагает последующую перепродажу данного объекта; г) объект способен приносить организации экономические выгоды (доход) в будущем.
В течение срока полезного использования объекта основных средств начисление амортизационных отчислений не приостанавливается, кроме случаев перевода его по решению руководителя организации на консервацию на срок более трех месяцев, а также в период восстановления объекта, продолжительность которого превышает 12 месяцев (п. 23 ПБУ 6/01).
Порядок консервации объектов основных средств, принятых к бухгалтерскому учету, устанавливается и утверждается руководителем организации.
При этом могут быть переведены на консервацию, как правило, объекты основных средств, находящиеся в определенном технологическом комплексе и (или) имеющие законченный цикл технологического процесса (п.
Как в налоговом учете отразить продажу основных средств
Оставшийся срок эксплуатации проданного основного средства – 12 месяцев.
В бухучете сумма убытка от продажи основного средства относится к расходам текущего периода и включается в прочие расходы единовременно в том месяце, когда произошла реализация (п. 11 ПБУ 10/99).
В налоговом учете сумма полученного убытка включается в состав прочих расходов в особом порядке. Она учитывается равными долями в течение определенного срока (п.
3 ст. 268 НК РФ). Он равен разнице между периодом полезного использования объекта и фактическим сроком его эксплуатации до момента реализации.Следовательно, в налоговом учете ежемесячно в течение этого срока будет включаться в расходы по 10 000 руб.
Амортизация автомобиля при продаже
Доходы и расходы от списания автомобиля с бухгалтерского учета отражаются в том отчетном периоде, к которому они относятся.
(120 000 руб. : 12 мес.).Из-за разницы в признании расходов в бухгалтерском и налоговом учете возникает вычитаемая временная разница, которая приводит к образованию отложенного налогового актива.
- (40 kB) (40 kB) (37 kB) (14 kB) (20 kB) (57 kB)
Можно ли частично списать убыток от угона авто и как все это показать в декларации?
При продаже автомобиля на сумму реализации необходимо начислить НДС.
✒ Для целей бухгалтерского учета хищение (угон) автомобиля признается выбытием объекта основных средств.
В…. учредитель выходит из ООО, в качестве оплаты доли ему передается основное средство с переоценкой.
какими проводками это отразить?
Какие налоговые обязательства возникнут у организации и учредителя? ✒ На дату…. Продаем ОС . в 2014г.
перешли на УСН (доход-расход)с ОСНО ОС внесли по ост.стоимости.
Амортизация при выбытии основных средств
Подборка наиболее важных документов по запросу (нормативно-правовые акты, формы, статьи, консультации экспертов и многое другое).
При выбытии (продаже, списании, частичной ликвидации, передаче безвозмездно и др.
) объектов основных средств сумма начисленной по ним амортизации списывается со счета 02 «Амортизация основных средств» в кредит счета 01 «Основные средства» (субсчет «Выбытие основных средств»).
Аналогичная запись производится при списании суммы начисленной амортизации по недостающим или полностью испорченным основным средствам. 5.
Начисление амортизации прекращается с 1-го числа месяца, следующего за месяцем, когда произошло полное списание стоимости объекта амортизируемого имущества либо когда данный объект выбыл из состава амортизируемого имущества налогоплательщика по любым основаниям.
Если в отношении недвижимости, впоследствии уничтоженной, арендодатель воспользовался правом на амортизационную премию, то при утрате недвижимости сумма амортизационной премии, ранее признанной в составе расходов, не подлежит восстановлению (включению в состав внереализационных доходов), то есть норма абз.
4 п. 9 ст. 258 НК РФ в данном случае не применяется. Это обусловлено тем, что по смыслу п.
1 ст. 39 НК РФ выбытие основного средства по причине его уничтожения не признается реализацией