
Проводки по материальной помощи при пожаре
Проводки по материальной помощи при пожаре

в связи с рождением ребенка (данная сумма общая на обоих родителей, получающих выплату каждый по своему месту работы) Суммы выплаченной материальной помощи не уменьшают налог на прибыль, т.е. учесть их в расходах нельзя.
Получите 200 видеоуроков по бухгалтерии и 1С бесплатно: Один из наиболее распространенных видов материальной помощи – выплата в связи с отпуском.
Она приравнивается к оплате за отработанное время, поэтому облагается НДФЛ и взносами в полном размере.
При упрощенной системе налогообложения, если мат. помощь установлена нормативными актами организации, то она приравнена к выплате зарплаты.
Проводки по начислению и выплате материальной помощи работнику
в связи с рождением ребенка (данная сумма общая на обоих родителей, получающих выплату каждый по своему месту работы) Суммы выплаченной материальной помощи не уменьшают налог на прибыль, т.е. учесть их в расходах нельзя.Один из наиболее распространенных видов материальной помощи – выплата в связи с отпуском.
Она приравнивается к оплате за отработанное время, поэтому облагается НДФЛ и взносами в полном размере.При упрощенной системе налогообложения, если мат. помощь установлена нормативными актами организации, то она приравнена к выплате зарплаты.
Следовательно, ее можно включить в расходы (объект налогообложения «Доходы минус расходы»). Для выплаты на упрощенке действуют те же нормы, что и для общего режима, т.е. случаи, когда мат. помощь не облагается взносами и НДФЛ – те же.
Организация по заявлению сотрудника, с приложенными документами, произвела ему выплату в связи с рождением ребенка в размере 30 000 руб.
Начисление материальной помощи: проводки
е.
они не уменьшают. В обиходе фирмы часто практикуют выплату матпомощи, как единовременную, приуроченную к .
Такой вид оплаты, как правило, приравнивается к выплатам за выполнение непосредственных трудовых обязанностей за реально отработанное время. Поскольку эти выплаты аналогичны заработной плате, то учитываются по тем же критериям – облагаются НДФЛ, а предприятие отчисляет по ним взносы в фонды.
Сопровождающие проводки будут следующими: Операция Проводки Д/т К/т Начислена материальная помощь работнику 91/2 73 Начислена МП лицу, не являющемуся сотрудником компании
Материальная помощь сотруднику после пожара может быть освобождена от НДФЛ, только если огонь возник в результате стихийного бедствия
То же самое касается выплат лицам, которые являются членами семей лиц, погибших в результате стихийных бедствий или других чрезвычайных обстоятельств ().
По мнению представителей Минфина России, для применения данной нормы пожар должен быть отнесен к стихийному бедствию или к чрезвычайному обстоятельству, а его возникновение – не преднамеренным и не связанным с умышленными действиями или бездействием пострадавших от пожара физлиц, претендующих на освобождение от уплаты НДФЛ с суммы единовременной выплаты.В связи с этим, чтобы получить освобождение от НДФЛ следует обращаться в соответствующие органы для получения справок. В частности, ранее финансисты уточняли, что конкретно при пожаре должны быть оформлены справка Государственной противопожарной службы МЧС России, протокол осмотра места происшествия и акт о пожаре, которым устанавливается причина возгорания.
Кроме того, материальные потери
Материальная помощь при чрезвычайных обстоятельствах не облагается НДФЛ
С суммы, превышающей 4000 рублей, НДФЛ начисляется по общим правилам (п. 28 ст. 217 НК РФ). Пример 1. Учет материальной помощи.
Руководитель распорядился оказать пострадавшему единовременную материальную помощь в сумме 20 000 рублей.
Других видов материальной помощи данный работник в текущем году не получал. Бухгалтер сделал проводки: ДЕБЕТ 91-2 КРЕДИТ 73 — 20 000 руб. – начислена материальная помощь работнику; ДЕБЕТ 91-2 КРЕДИТ 69 — 4832 руб.
Проводки по материальной помощи
Взносы начислите проводками: ДЕБЕТ 84 КРЕДИТ и взносами «по травме» 69-1 (69-2, 69-3) – начислены взносы в ПФР, ФСС, ФФОМС.
Выплату материальной помощи оформите проводкой: ДЕБЕТ 70 (76) КРЕДИТ 50-1 – выплачена материальная помощь из кассы организации.
Если в организации отсутствует решение учредителей (участников) о расходовании нераспределенной прибыли на выплату материальной помощи, то ее сумму включают в состав прочих расходов.
При начислении помощи работнику организации сделайте запись: ДЕБЕТ 91-2 КРЕДИТ 70 – начислена материальная помощь работнику организации; Если помощь получает лицо, которое не является работником фирмы, сделайте проводку: ДЕБЕТ 91-2 КРЕДИТ 76 – начислена материальная помощь лицу, не являющемуся работником организации.
Сумму материальной помощи, включенную в состав прочих расходов, относят к затратам, которые не учитывают в целях налогообложения прибыли (п.23 ст. 270 НК РФ)
Какие бывают проводки по начислению материальной помощи?
В том числе и порядок освобождения от любых удержаний при осуществлении денежной поддержки сотрудников (подп. 3 п. 1 ст. 422 НК РФ). На основании этих же законов можно установить лиц, которые могут претендовать на финансовую поддержку. К ним относятся как сами работники (причем даже вышедшие на пенсию по старости или инвалидности), так и их родственники в случае смерти этих работников.
Основным нормативно-правовым источником по оформлению для материальной помощи проводок является утвержденный приказом Минфина от 31.10.2000 № 94н план бухгалтерских счетов, а также инструкция по его применению (далее — план и инструкция).
Социальные мероприятия осуществляются на основании заявления работника или самостоятельного решения администрации предприятия.
Кроме того, с заявлением о материальной поддержке могут обратиться члены семьи сотрудника, если такая возможность предусмотрена внутренними правовыми документами.
Оформление выдачи материальной помощи: бухгалтерский и налоговый учет
Предоставление материальной помощи отражается проводками по дебету счета учета 91 «Прочие доходы и расходы», субсчет 2 «Прочие расходы» в корреспонденции с кредитом счета 73 «Расчеты с персоналом по прочим операциям» в рамках выплат действительным сотрудникам, или счета 76 «Расчеты с разными дебиторами и кредиторами» при оказании финансовой поддержки прочим физическим лицам. Допускается отражать начисление материальной помощи проводкой по кредиту счета 70 «Расчеты с персоналом по оплате труда», данный порядок должен быть закреплен в учетной политике организации.
Поддержка сотрудника может носить как денежную (1), так и натуральную (2) форму: Выдана материальная помощь — проводка будет в корреспонденции с кредитом счета 50 «Касса» (при выдаче ее наличными денежными средствами) или счета 51 «Расчетный счет» (при перечислении на р/с). Оказана поддержка сотруднику в натуральной
Материальная помощь сотруднику: проводки и налоги
Право на получение сумм социальной поддержки имеют штатные сотрудники и бывшие работники, уволенные в связи с выходом на пенсию по старости.
На предприятии могут возникнуть ситуации, при которых положение об оказании помощи утверждено, но средств на ее реализацию нет (характерно для бюджетных организаций).
(пойми как вести бухгалтерский учет за 72 часа) куплено > 8000 книгПеречень событий и причин, при возникновении которых работник может рассчитывать на предоставление помощи от предприятия, утверждаются работодателем.
Начисление материальной помощи: проводки
В отличие от зарплаты, материальная помощь (МП) выплачивается не как вознаграждение за исполнение должностных обязанностей.
Подобные выплаты не регулируются ТК РФ, а предусматриваются локальными актами компании и выплачиваются работнику в качестве поддержки в различных жизненных обстоятельствах, например, при рождении малыша, смерти члена семьи, стихийном бедствии и т.п. Рассмотрим, как происходит начисление материальной помощи и проводки, которыми оформляют подобные операции.
Правовые аспекты выплаты материальной помощи
Чтобы избежать конфликтов с контролирующими органами, полный перечень событий, по которым фирма может оказывать материальную помощь, а также документов, сопровождающих ее получение, обычно фиксируют в отраслевых соглашениях или колдоговоре. Как правило, выдача МП производится на основании заявления сотрудника и соответствующего распоряжения руководителя.
Источником выплаты выступает прибыль компании, в т.ч. и нераспределенная. Такое решение может быть вынесено на общем собрании учредителей и зафиксировано в протоколе.
Налогообложение материальной помощи
МП не облагается НДФЛ, а также страховыми взносами, если (ст. 217 НК) она выплачивается:
- в размере, не превышающем 4000 руб. в год;
- при потере здоровья из-за стихийного бедствия;
- при нанесенном ущербе в результате теракта;
- по причине смерти работника или члена его семьи;
- при уходе сотрудника на пенсию;
- в связи с рождением ребенка в общей сумме на обоих родителей до 50 000 руб.
Суммы выплаченной МП не учитывают в расходах компании, т. е. налог на прибыль они не уменьшают.
В обиходе фирмы часто практикуют выплату матпомощи, как единовременную, приуроченную к очередному отпуску. Такой вид оплаты, как правило, приравнивается к выплатам за выполнение непосредственных трудовых обязанностей за реально отработанное время.
Поскольку эти выплаты аналогичны заработной плате, то учитываются по тем же критериям – облагаются НДФЛ, а предприятие отчисляет по ним взносы в фонды.
Подобные виды выплат также закрепляются в учетной политике компании, являются частью действующей системы оплаты труда и сопровождаются бухгалтерскими записями, соответствующими учету зарплаты.
Материальная помощь сотруднику: проводки
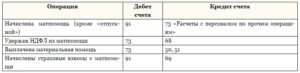
В операциях по начислению и выдаче МП задействованы счета 73 «Расчеты с персоналом по прочим операциям» и 76 «Расчеты с разными дебиторами и кредиторами». Сопровождающие проводки будут следующими:
| Операция | Проводки | |
| Д/т | К/т | |
| Начислена материальная помощь работнику | 91/2 | 73 |
| Начислена МП лицу, не являющемуся сотрудником компании | 91/2 | 76 |
| Начислена МП за счет нераспределенной прибыли | 84 | 73 (76) |
| Удержан НДФЛ с суммы МП, не подпадающей под льготный перечень | 73 (76) | 68 |
| Произведены отчисления страхвзносов на суммы облагаемой МП | 91/2 | 69 |
| Выдана (перечислена) МП | 73 (76) | 50 (51) |
Как учитывается материальная помощь, оказанная в натуральном выражении
МП может быть оказана не деньгами, а имуществом, например, товарами. В этих случаях кредитуют счета учета оборотных средств вместо счетов расчетов. При этом, если предприятие работает на ОСНО, на переданные товары необходимо начислить НДС, т.е. безвозмездная передача ТМЦ считается реализацией. Кроме того, придется удержать НДФЛ с суммы МП из денежных выплат работнику. Проводки:
| Операция | Д/т | К/т |
| МП, выданная имуществом | 91/2 | 10, 41, 43 |
| Начислен НДС | 91/2 | 68 |
| Удержан НДФЛ | 70 | 68 |
Приведем примеры проводок по материальной помощи сотруднику:
- Работнику, перенесшему операцию, компании насчитала и выплатила МП в размере 10 000 руб. Проводки:
| Операция | Д/т | К/т | Сумма |
| Начислена МП | 91/2 | 73 | 10 000 |
| Удержан НДФЛ с облагаемой части МП ((10 000 – 4000) х 13% | 73 | 68 | 780 |
| Начислены страховые взносы на облагаемую долю МП (6000 х 30%) | 91/2 | 69 | 1800 |
| Выплачена из кассы МП (10 000 – 780) | 73 | 50 | 9220 |
- В связи с рождением ребенка оказана материальная помощь по 40 000 руб. обоим родителям, работающим в организации. Поскольку необлагаемая сумма подобной поддержки не должна превышать 50 000 руб. на одного ребенка, расчетчик сделал следующие проводки:
| Операция | Д/т | К/т | Сумма |
| Начислена МП матери | 91/2 | 73 | 40 000 |
| Выплачена МП матери | 73 | 50 | 40 000 |
| Начислена МП отцу | 91/2 | 73 | 40 000 |
| Удержан НДФЛ с облагаемой части МП ((40 000 + 40 000 – 50 000) х 13%) | 73 | 68 | 3900 |
| Выплачена МП отцу из кассы (40 000 – 3900) | 73 | 50 | 36 100 |
Проводки по начислению материальной помощи сотруднику
Если Вам необходима помощь справочно-правового характера (у Вас сложный случай, и Вы не знаете как оформить документы, в МФЦ необоснованно требуют дополнительные бумаги и справки или вовсе отказывают), то мы предлагаем бесплатную юридическую консультацию:
- Федеральный звонок бесплатный — +8 (800) 500-27-29 Доб. 520
- Для жителей Москвы и МО — +7 (499) 653-60-72 Доб. 108
- Санкт-Петербург и Лен. область — +7 (812) 426-14-07 Доб. 535
Лишь после этого исполнительный орган предприятия имеет право потратить выделенные деньги на социальные мероприятия. Во втором случае ждать решения общего собрания не нужно.
Руководитель организации самостоятельно распределяет часть прибыли за текущий год на социальные нужды, в том числе на денежную помощь сотрудникам.
На какой счет отнести поставить в бухгалтерском учете социальные отчисления В соответствии с Планом и Инструкцией по его применению используются следующие проводки материальной помощи:. Независимо от того, из какого источника выдана материальная помощь — проводка оформляется одна и та же.
Важно Выплаты, не облагаемые налогом год : до руб.
Напомним, что за грубое нарушение правил учета доходов, расходов и объектов налогообложения при отсутствии признаков налогового правонарушения п.
Более того, Минфин разъяснил, что счет 84 не предназначен для отражения всевозможных социальных и благотворительных расходов, расходов на выплату материальной помощи и премирование письма от С точки зрения финансового ведомства, расходы организации на осуществление спортивных мероприятий, отдыха, развлечений, мероприятий культурно-просветительского характера и иных аналогичных мероприятий, а также на перечисление организацией средств взносов, выплат и т. К сведению: В Письме от Вместе с тем в рекомендациях по проведению аудита годовой бухгалтерской отчетности организаций, приведенных в Письме Минфина РФ от
Проводки по материальной помощи при пожаре
Поэтому решение о распределении прибыли для выплаты материальной помощи непосредственно какому-то работнику или путем создания фонда для выплаты помощи принимает общее собрание участников или акционеров, и оно отражается в протоколе собрания.
Согласно пункту 5 статьи Методика отражения начисления материальной помощи сотруднику организации 14 разд. I Постановления КМУ от Согласно п.
При этом размер такой помощи в течение отчетного налогового года не должен превышать сумму предельного размера дохода, определенного в соответствии с абз.
Материальная помощь: виды, отражение в бухгалтерском учете, налогообложение Постановление Совета Министров РБ от При этом руководителю сверх материальной помощи, выплаченной при предоставлении трудового отпуска, может быть выплачена материальная помощь в связи со вступлением в брак, рождением ребенка, юбилеем, смертью супруги супруга Материальная помощь работнику: выплаты, виды, оформление и учет Список предоставляемой предприятием материальной помощи может быть согласован коллективным, а также трудовым договором или внутренними документами.
Например, при прошении о денежной выплате по причине болезни работнику нужно подать личное заявление, которое должно быть подкреплено справками с диагнозом, подтверждающим его заболевание. Кроме того потребуются квитанции на оплату лечения. В определенных случаях трудящимся предоставляется денежная поддержка. Учет материальной помощи Версия Проф.
Версия Проф. План счетов бухгалтерского учета финансово-хозяйственной деятельности организации и Инструкция по его применению [Текст]: Утвержден приказом Минфина РФ от С 1 января года произошли изменения в перечне выплат, на которые не начисляются страховые взносы Облагается ли страховыми взносами в г.
Обратимся к ст. Так, согласно пп. Материальная помощь: проводки в учете , единственного учредителя участника, акционера — письменным решением п. Обязательных требований к протоколу общего собрания в ООО в законодательстве нет.
Но есть реквизиты, которые лучше указать. Это номер и дата протокола, место и дата проведения собрания, вопросы повестки дня, принятые решения.Протокол общего собрания акционеров отличается от протокола ООО тем, что он составляется в двух экземплярах и имеет обязательные реквизиты.
Вход на сайт Какие бывают проводки по начислению материальной помощи? Проводки начисление материальной помощи работникам Фабрика идей Методика отражения начисления материальной помощи сотруднику организации Материальная помощь: виды, отражение в бухгалтерском учете, налогообложение Материальная помощь работнику: выплаты, виды, оформление и учет Учет материальной помощи С 1 января года произошли изменения в перечне выплат, на которые не начисляются страховые взносы Материальная помощь: выплачиваем деньгами Материальная помощь: проводки в учете.
Информация Карта сайта Контакты. Бесплатная консультация юриста.
Проводки по начислению и выплате материальной помощи сотруднику
Материальная помощь не носит характер обязательных выплат, это мера социальной поддержки работника или членов его семьи, осуществляемая работодателем добровольно по заявлению работника. На нее не влияют трудовые показатели и достижения, а также соблюдение работником дисциплины.
Рассмотрим проводки по начислению материальной помощи сотруднику, как отразить такие выплаты в учете и исчислить налоги и взносы. Цель начисления и выплаты материальной помощи работнику — создание или поддержание условий для разрешения определенных жизненных ситуаций, в частности:.
Выплата материальной помощи вдове сотрудника проводки
Материальная помощь — это денежные средства или иное имущество, предоставляемое работодателем своему работнику в связи со стихийным бедствием или другим чрезвычайным обстоятельством, смертью члена семьи, рождением ребенка, отпуском или иными обстоятельствами.
О том, какие проводки на материальную помощь сотруднику нужно делать в бухучете, расскажем в нашем материале.
Если материальная помощь — это единовременная выплата работнику при предоставлении ему ежегодного отпуска, выплата такой помощи предусмотрена трудовым, коллективным договором или локальным нормативным актом работодателя и связана с выполнением работником его трудовой функции зависит от размера заработной платы, соблюдения трудовой дисциплины и т. Так, матпомощь к отпуску может быть начислена такими бухгалтерскими записями Приказ Минфина от Кроме того необходимо отразить удержание НДФЛ и начисление страховых взносов, а также выдачу матпомощи:.
Страховые взносы с материальной помощи проводки
По экономической сущности дивиденды представляют собой доход от вложенного капитала переданного имущества. В результате использования обществом полученного имущества образуется прибыль, распределяемая между акционерами. Материальная помощь в году Материальная помощь в году может выплачиваться обратившемуся с письменной просьбой сотруднику или члену его семьи.
Удовлетворять эту просьбу необязательно. А если не отказывать, как учесть выплату? Материальная помощь бывшему работнику Выплата материальной помощи бывшему сотруднику в связи со смертью из прибыли прошлых лет.
Если участники вашей фирмы приняли решение о распределении чистой прибыли прошлых лет на выплату материальной и у вас есть протокол общего собрания участников или решение единственного участника, бухгалтерские проводки будут такие: Если протокола собрания участников или решения единственного участника у вас нет, а помощь вы выплачиваете по приказу руководителя, тогда ее сумму включите в прочие расходы фирмы п. К членам семьи относятся супруги, родители и дети в т. Организация вправе оказать сотруднику члену семьи сотрудника материальную помощь.
Проводки материальная помощь сотруднику 4000
Поэтому решение о распределении прибыли для выплаты материальной помощи непосредственно какому-то работнику или путем создания фонда для выплаты помощи принимает общее собрание участников или акционеров, и оно отражается в протоколе собрания.
Согласно пункту 5 статьи Методика отражения начисления материальной помощи сотруднику организации 14 разд. I Постановления КМУ от Согласно п.
При этом размер такой помощи в течение отчетного налогового года не должен превышать сумму предельного размера дохода, определенного в соответствии с абз.
1 Пример проводок по выплате материальной помощи сотруднику 2 Основания для произведения выплат на материальную помощь 3 Материальная помощь проводки 4 Налогообложение и страховые взносы на материальную помощь 5 Определяемся с видом материальной помощи 6 НДФЛ: два вида матпомощи 7 Материальная помощь, проводки в бухгалтерском учете 8 Причины предоставления помощи 9 Какие виды помощи не облагаются НДФЛ?
Материальная помощь, не облагаемая налогом НДФЛ в году Давайте сначала разберемся, при каких условиях в году материальная помощь не облагается налогом, то есть НДФЛ. Для этого обратимся к таблице. То есть супруг супруга , мать, отец, ребенок. Родственникам, умершего сотрудника Единовременная Не ограничен Если родственник — член семьи.
Бухгалтерские проводки по выплате материальной помощи сотруднику
Получите видеоуроков по бухгалтерии и 1С бесплатно: Один из наиболее распространенных видов материальной помощи — выплата в связи с отпуском. Она приравнивается к оплате за отработанное время, поэтому облагается НДФЛ и взносами в полном размере. При упрощенной системе налогообложения, если мат.
Один из наиболее распространенных видов материальной помощи — выплата в связи с отпуском. Для выплаты на упрощенке действуют те же нормы, что и для общего режима, то есть случаи, когда мат.
Организация по заявлению сотрудника, с приложенными документами, произвела ему выплату в связи с рождением ребенка в размере 30 руб.
Проводки начисление материальной помощи работникам
Согласно нормам действующего законодательства, материальная помощь далее по тексту — МП не имеет отношения к выплатам за выполнение трудовых обязательств работника. Также этот вид финансовой поддержки никак не регламентируется в рамках действующих норм трудового законодательства. Конкретного счета для отражения материальной поддержки, поступившей в адрес сотрудника, не предусмотрено.
Лишь после этого исполнительный орган предприятия имеет право потратить выделенные деньги на социальные мероприятия. Во втором случае ждать решения общего собрания не нужно.
Руководитель организации самостоятельно распределяет часть прибыли за текущий год на социальные нужды, в том числе на денежную помощь сотрудникам.
На какой счет отнести поставить в бухгалтерском учете социальные отчисления В соответствии с Планом и Инструкцией по его применению используются следующие проводки материальной помощи:. Независимо от того, из какого источника выдана материальная помощь — проводка оформляется одна и та же.
В вопросах того, как выполняется начисление материальной помощи сотруднику, следует особое внимание уделять бухгалтерским проводкам означенных операций.
Учитывая законодательное регулирование, нарушение порядка начисления матпомощи и неправильно отражение её в бухучете может повлечь за собой крайне неприятные последствия для предприятия, вплоть до подозрений в уклонении от уплаты налогов.Однако если знать несколько основных нормативных механизмов, проводки материальной помощи, выданной от учредителя, могут быть осуществлены без каких-либо проблем и последствий.
Под материальной помощью в современной трудовой практике подразумевается выдача работодателем определенных средств сотрудникам в случае наступления какой-либо неблагоприятной ситуации. При этом таковая выдача средств может проводиться в денежной форме, или в каком-либо ином эквиваленте, в том числе в виде продукции предприятия, товаров первой необходимости, оплаты счетов и услуг.
Материальная помощь не относится к выплатам за выполнение трудовых обязанностей сотрудника. Также данная выплата не регламентирована трудовым законодательством. Рассмотрим основные правовые аспекты и проводки по материальной помощи сотрудникам организации.
Чтобы избежать споров с проверяющими органами, рекомендуется закрепить внутренними положениями виды выплат, приравненных к материальной помощи, их размер и документы, которые должны предоставлять сотрудники, чтобы ее получить.
Отразить начисление данной выплаты сотрудникам организации следует проводкой: Дебет Если оплата производится лицам, не являющимися работниками организации, то проводка выглядит так: Дебет Фирма может производить выплату за счет нераспределенной прибыли.
ВИДЕО ПО ТЕМЕ: Материальная помощь работнику — Елена А. Пономарева
Проводки по начислению материальной помощи сотруднику
Материальная помощь не носит характер обязательных выплат, это мера социальной поддержки работника или членов его семьи, осуществляемая работодателем добровольно по заявлению работника.
Цель начисления и выплаты материальной помощи работнику – создание или поддержание условий для разрешения определенных жизненных ситуаций, в частности:
- Необходимость в лечении;
- Ущербом, нанесенным стихийными бедствиями или терактами;
- В других случаях, установленных работодателем.
- При смерти работника или близкого родственника;
- При рождении детей;
Для начисления материальной помощи работнику необходимо выполнить некоторые условия:
Как оформить и отразить в учете оказание сотруднику материальной помощи
Сотрудник (член семьи сотрудника) может подать в организацию заявление о выплате ему материальной помощи.
На эти цели можно направить как нераспределенную прибыль прошлых лет, так и прибыль текущего года.Выдать материальную помощь за счет нераспределенной прибыли текущего года или прошлых лет можно только по разрешению учредителей (участников, акционеров) организации.
Решение об использовании чистой прибыли на выплату премий, материальной помощи и других сумм принимает общее собрание учредителей. Если в организации один учредитель (участник, акционер), общее собрание проводить не нужно.
Проводки на материальную помощь в связи со смертью
/ / 26.04.
2020 1,894 Views Выдача материальной помощи работникам, действующим и бывшим, может повлечь за собой вопросы, связанные с порядком отражения в бухгалтерском учете проводок по ее выдаче, начислением НДФЛ и страховых взносов, формированием налогового учета по налогу на прибыль. Многие организации оказывают своим сотрудникам материальную помощь, и у бухгалтера возникают вопросы, какими документами оформить и как отразить в учете выдачу материальной помощи:
- в связи с рождением или усыновлением ребенка;
- к отпуску;
- в иных случаях.
- в связи со смертью сотрудника или членов его семьи;
Оформление выдачи материальной помощи Законодательно пакет документов на оформление выдачи материальной помощи не определен, в связи с чем руководству организации необходимо разработать свой регламент для данной хозяйственной операции.
Материальная помощь работникам: бухучет и налогообложение
Статья из журнала «ГЛАВНАЯ КНИГА» актуальна на 4 сентября 2015 г.Т.В.
Тарасова, главный эксперт-консультант ЗАО «ТЛС-ГРУП» Порой работодатели материально помогают своим работникам, которые оказались в ситуации, требующей больших трат.
Что же можно признать материальной помощью, как правильно учесть ее для целей налогообложения? Далее мы будем говорить исключительно о выплатах работникам, которые никак не связаны с их трудовой деятельностью, не зависят от результатов их труда и призваны поддержать работника в каких-то особых ситуациях.
Например, в случае смерти члена семьи работника, при рождении у работника ребенка, при необходимости провести дорогостоящее лечение самого работника или его родственников.
Материальная помощь при пожаре налогообложение
- 1 Проводки по материальной помощи при пожаре
- 2 Материальная помощь при пожаре
- 3 Мат помощь в связи с пожаром облагается страховыми взносами
- 4 Материальная помощь при пожаре дома, квартиры: оказание поддержки работодателем, налогообложение
- 5 Материальная помощь не облагаемая налогом в 2019 году
в связи с рождением ребенка (данная сумма общая на обоих родителей, получающих выплату каждый по своему месту работы) Суммы выплаченной материальной помощи не уменьшают налог на прибыль, т.е. учесть их в расходах нельзя. Получите 200 видеоуроков по бухгалтерии и 1С бесплатно: Один из наиболее распространенных видов материальной помощи – выплата в связи с отпуском. Она приравнивается к оплате за отработанное время, поэтому облагается НДФЛ и взносами в полном размере.
При упрощенной системе налогообложения, если мат. помощь установлена нормативными актами организации, то она приравнена к выплате зарплаты.
Материальная помощь при пожаре
Материальная помощь при пожаре – это форма денежной выплаты, цель которой оказание финансовой поддержки лицу, пострадавшему от независящих от него факторов.
Такой тип выплаты предусмотрен в трудовых отношениях: работнику от руководства предприятия или организации и на федеральном уровне закреплен в Налоговом кодексе.
Однако в случае утраты имущества из-за возгорания, в зависимости от сопутствующих обстоятельств, возможно получение средств на восстановление жилья и из других источников. Что делать, куда обращаться и в какие сроки если сгорел дом?.
Варианты возмещения ущерба после пожара
Ситуация, когда потеря недвижимости произошла из-за стихийного бедствия, в соответствии Федеральным нормативным актом «О защите населения и территорий от чрезвычайных ситуаций», российские и региональные власти принимают решения по оказанию поддержки пострадавшим.
В рамках действия статей 10 и 11 Закона № 68 «О защите населения и территорий от чрезвычайных ситуаций природного и техногенного характера», Правительство или законодатели субъектов принимают отдельные решения о предоставлении средств материальной помощи. Во многих городских поселениях приняты нормативно-правовые акты, регулирующие получение единовременной выплаты в связи с пожаром по причине техногенной или природной катастрофы.
Жителям Среднеуральска средства от муниципалитета выделяются в соответствии с порядком использования резервного фонда местной администрации. Для получения денежной поддержки необходимо обращаться в местную администрацию или в МФЦ.
На территории Калужской области в Боровском округе действует целевая программа, направленная на выплаты средств из бюджета погорельцам. Калужанам при обращении деньги выделяют в течение 10 дней. Однако существует ограничение периода обращения – не более 30 дней.Аналогичные порядок оказания помощи действует в большинстве регионов.
Если региональными властями не предусмотрены отдельные меры поддержки жителям, пострадавшим от природного или техногенного бедствия, а утрата недвижимости произошла по причине бытового пожара, россияне могут претендовать на получение материальной поддержки на общих основаниях.
Выдана материальная помощь: проводка
→ → Актуально на: 20 февраля 2017 г.
Материальная помощь – это денежные средства или иное имущество, предоставляемое работодателем своему работнику в связи со стихийным бедствием или другим чрезвычайным обстоятельством, смертью члена семьи, рождением ребенка, отпуском или иными обстоятельствами. О том, какие проводки на материальную помощь сотруднику нужно делать в бухучете, расскажем в нашем материале.
Порядок бухгалтерского учета материальной помощи зависит от ее вида и способа предоставления.
Если материальная помощь – это единовременная выплата работнику при предоставлении ему ежегодного отпуска, выплата такой помощи предусмотрена трудовым, коллективным договором или локальным нормативным актом работодателя и связана с выполнением работником его трудовой функции (зависит от размера заработной платы, соблюдения трудовой дисциплины и т.д.), то такая помощь является частью системы оплаты труда и отражается в общем порядке, характерном для .