
Проводки убыток от продаж
Убытки от продаж: проводки, учет
Организации, которые занимаются оптовой торговлей, хранят на складах запасы продукции. От морально устаревших товаров периодически нужно избавляться. Их можно списывать или реализовывать по цене ниже себестоимости. Предприятия также могут продавать оборудование по договорной стоимости, которая ниже балансовой. Как в таких случаях списать убыток от продажи ОС?
Законодательство
Убыток, который образуется в результате продажи оборудования, рассматривается налогоплательщиком в составе расходов по налогу на прибыль (ст. 268 НК РФ). Он включается в состав прочих расходов и равными долями списывается в течение оставшегося срока полезного использования.
В БУ для отображения информации о купле-продаже ОС используется счет 91 «Другие доходы и расходы», а также субсчет «Выбытие обрудования». По ДТ отображается стоимость списанного объекта, в КТ — накопленной амортизации. После выбытия остаточная стоимость списывается на счет 91.
Продажа ОС с убытком: проводки
- ДТ01 субсчет «Выбытие » КТ01 субсчет «ОС в использовании» — списана первоначальная стоимость объекта.
- ДТ02 КТ01 субсчет «Выбытие» — списан начисленный износ.
- ДТ91 субсчет «Иные расходы» КТ01 субсчет «Выбытие» — списана остаточная стоимость.
- ДТ62(76) КТ91 «Иные доходы» — продано оборудование по согласованной цене.
- ДТ91 «Иные расходы» КТ68 — начислен НДС.
- ДТ50(51) КТ62(76) – поступила оплата.
- ДТ99 КТ91 — отражен финансовый результат.
В БУ сумма убытка от реализации оборудования в полном объеме участвует при определении конечного финрезультата организации. В НУ сумма убытка за отчетный период отражается частично, а в БУ – полностью, то есть имеют место налоговые разницы.
Поэтому дополнительно к приведенным записям нужно сформировать такие проводки:
— в момент реализации: ДТ09 КТ68 — отражен налоговый актив;
— ежемесячно: ДТ68 КТ09 — частично погашен налоговый актив.
1С
Реализация оборудования отражается в программе на счете 91. Проводки формируются документом «Передача ОС». Финансовый результат оценивается путем сопоставления сумм по КТ 90.01.1 и 90.02.1 по каждому объекту.
В документе «Операция (БУ и НУ)» на вкладке НУ следует отобразить убытки от продаж. Проводки: КТ91.09 ДТ97.03. Временные разницы показываются записью КТ91.02.П ДТ97.03.
Следующий этап – заполнение справочника «Расходы будущих периодов»:
- Вид РБП — реализации амортизируемого объекта.
- Признания расходов — по месяцам.
- Сумма убытка.
- Начало списания – 01 число месяца, следующего за текущим.
- Окончание списания – 30(31) число месяца, в котором объект будет полностью списан.
- Счет: 91.02.
- Субконто БУ (НУ) — статья «Финрезультат после реализации ОС».
Далее следует провести регламентные документы за месяц: определение финрезультата, расчеты по НПП.
Реализация ЦБ
Порядок определения базы налогообложения регулируется ст. 214 НК РФ. Описанные в ней положения применимы к операциям реализации, обмена, конвертации и погашения ЦБ.
Рассмотрим, как рассчитывается прибыль, убыток от продаж. Формула:
Финрезультат = доход от реализации – расходы.
Доход учитывается отдельно по сертификатам, которые обращаются на рынке, и тем, которые не фигурируют в листинге, но соответствуют требованиям, установленным к ЦБ. Согласно НК РФ, датой его получения признается:
- В денежной форме — день перечисления средств на брокерский счет доверительного управляющего или держателя ЦБ.
- В натуральной форме — день передачи дохода. Обычно в таких операциях одни сертификаты обмениваются на другие.
При расчете финансового результата учитываются такие расходы:
- суммы, перечисляемые эмитенту, уплаченные по договору;
- оплата услуг профессиональных участников РЦБ;
- надбавка, скидка, уплачиваемая ПИФом при покупке или погашении пая;
- биржевой сбор;
- уплаченные налоги;
- оплата услуг регистраторов;
- суммы %, уплаченные держателем по займам, полученным для совершения сделок с ЦБ;
- другие расходы, связанные с покупкой сертификатов.
Если налогоплательщик обменял ЦБ, то в составе доходов признаются только суммы, уплаченные за первоначальные сертификаты. Все издержки должны быть документарно подтверждены.
https://www.youtube.com/watch?v=FLkYKZ6Ubsg
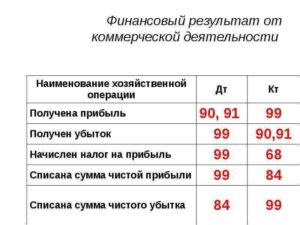
Как отображается прибыль, убытки от продаж? Проводки следующие:
- ДТ76 КТ91-1 – получен положительный финансовый результат от реализации акций другой организации;
- ДТ91-2 КТ58-1 (76) — списана стоимость ЦБ и расходы, связанные с их приобретением.
Примеры
В 2014 году предприятие продало ЦБ по договорам купли-продажи:
- 01.04 — реализовано 10 тыс. шт. акций за 1,5 млн руб.;
- 25.04 — продано 50 акций, не обращающихся на рынке, за 50 тыс. руб.
Общая сумма расходов на хранение первой группы ЦБ составила 1,3 млн руб., а второй — 55 тыс. руб. Финансовый результат рассчитывается отдельно.
1. 1,5 – 1,3 = 0,2 тыс. руб.
2. 50 – 55 = — 0,5 тыс. руб.
То есть организация получила убыток от продажи акций, которые не обращались на рынке.
Особенности
Базой для расчета налогов является прибыль от реализации ЦБ. При этом, если в отчетном периоде были совершены сделки по необращающимся сертификатам, то прибыль от них уменьшается на убыток, полученный по другим сделкам с аналогичными ЦБ.
В 2015 году были совершены 2 сделки купли-продажи сертификатов, не обращающихся на рынке. По одной получена прибыль в размере 300 тыс. руб., а по второй — убыток в сумме 25 тыс. руб. В такой ситуации базой для расчета налога станет совокупный финансовый результат: 300 – 25 = 275 тыс. руб.
Обращение векселей
Финансовый результат от сделок с такими ЦБ определяется описанным выше способом: из доходов от реализации вычитается сумма всех издержек.
Согласно НК РФ, убыток от продажи векселя и других ЦБ, полученный в предыдущем периоде, может уменьшить налоговую базу по операциям с аналогичными сертификатами в текущем периоде.
Из этого следует, что прибыль от основной деятельности не может быть уменьшена на отрицательный финансовый результат от сделок с ЦБ.
Вексель можно предъявить к оплате досрочно. Для учета финансового результата по таким операциям, как по сделкам с ЦБ, необходимо, чтобы векселя были приобретены как ЦБ. То есть должен быть документ, подтверждающий факт купли-продажи сертификата за деньги.Если вексель был получен как средство платежа, то финансового результата от операций по его погашению нет. Организации не могут рассчитывать отдельно налогооблагаемую базу по таким сделкам и относить сумму дисконта на убытки.
Компенсация
НК РФ предусматривает для физических лиц возможность переноса отрицательного финрезультата на следующие налоговые периоды по ЦБ, которые обращаются на рынке. Убытки по операциям уменьшают базу по расчету НДФЛ. Суммы, не учтенные в текущем году, могут быть перенесены на следующий год полностью или частично. Одну и ту же цифру расходов можно уменьшать девять раз.
Продажа материалов с убытком
Остатки на складах, которые морально устарели, подлежат списанию или реализации. Во втором случае продажная цена, скорее всего, будет меньше закупочной.
Образовавшийся убыток учитывается при налогообложении прибыли, выручка от реализации — в составе доходов от продажи, а расходы относятся на издержки производства (ст. 268 НК РФ).
Если цена сделки будет более чем на 20% отклоняться в ту или иную сторон от рыночной стоимости аналогичных товаров, налоговая может доначислить НПП и пеню.
Операционная деятельность
Для отображения финансового результата от обычных видов занятости предусмотрен счет 90 «Продажи». К нему заводятся субсчета, по которым отображается:
- 90.01 – Доход от реализации.
- 90.02 – Себестоимость.
- 90.07 – Расходы на реализацию.
- 90.09 — «Прибыль / убыток от продаж».
Пример
За месяц в кассу предприятия поступило 900 тыс. руб. в качестве выручки. Себестоимость проданных товаров составляет 790 тыс. руб. Расходы на реализацию — 68 тыс. руб. Рассчитаем прибыль, убытки от продаж. Проводки:
- ДТ50 КТ90.01 – 900 000 — получена выручка.
- ДТ90.02 КТ41 — 790 000 — учтена себестоимость товаров.
- ДТ90.07 КТ44 – 68 000 — списаны расходы.
Финансовый результат:
- ДТ90.01 КТ 90.09 — 900 000
- ДТ90.09 КТ90.02 — 790 000
- ДТ90.09 КТ90.07 — 68 000
Итоговое сальдо счета 90.09: 900 – (790 + 68) = 42 000.
На конец отчетного периода предприятие получило прибыль.
https://www.youtube.com/watch?v=P3MeZFwmwP4
Если бы обороты по ДТ были больше, чем по КТ, счет бы закрылся проводкой:
ДТ99 КТ 90.09 — признан убыток.
Товарные надбавки
Иногда цены на продукцию меняются в середине расчетного периода. Рассмотрим пример увеличения торговой надбавки в виде одинакового процента на все товары.
Формулы:
- Валовый доход = Товарооборот * Надбавку / 100.
- Набавка = Торговая надбавка (%) / (100 + Торговая надбавка (%)).
В ООО остаток товаров по счету 41 на 01.07 составил 12,5 тыс. руб. Торговая наценка на 01.07 (счет 42) составила 3,1 тыс. рублей. В июле была закуплена продукция на сумму 37 тыс. руб. без НДС. На все товары была начислена торговая наценку — 35%. Фирма получила выручку в суме 51 тыс. руб. (в т.ч. НДС – 7,78 тыс. руб.). Расходы на реализацию – 5 тыс. руб.
Размер торговой надбавки составил:
— на новые товары: 37 000 х 35% = 12 950 руб.
— на реализованную продукцию: 35% / (100 + 35%) = 25,93%.
Валовой доход: 51 х 0,2593 / 100 = 13 222 руб.
Отобразим в БУ прибыли, убытки от продаж. Проводки:
- ДТ50 КТ 90-1 – 51 000 — отражена выручка.
- ДТ90-3 КТ68 — 7780 – НДС.
- ДТ90-2 КТ42 – 13 222 – списана сумма наценки.
- ДТ90-2 КТ41 – 51 000 – списана стоимость реализации.
- ДТ90-2 КТ44 – 5000 – учтены расходы на продажу.
- ДТ90-9 КТ99 – получена прибыль в сумме: 51 000 – 7780 – (–13 222) – 51 000 – 5000 = 442 руб.
Возможны также случаи, когда надбавка присваивается отдельно каждой группе товаров. Тогда формула для расчета валового дохода будет иметь вид:
ВД = (Товарооборот (1) x Надбавку +… + Товарооборот (n) x Надбавку) / 100
Остаток товаров на начало месяца – 16,8 тыс. руб. Получено продукции на сумму – 33,2 тыс. руб. Товарная наценка составляет 39% на остаток товаров и 26% — на новое поступление. Выручка от реализации – 50 000 руб. (в т. ч. НДС – 7627 руб.). Расходы на продажу — 3000 руб.
Рассчитаем торговую надбавку:
— для первой группы товаров: 39/(100+39) = 28,06%;
— для второй группы товаров: 26/(100+26) = 20,64%.
Валовой доход за месяц составит:
16,8 х 0,2806 + 33,2 х 0,2064) / 100 = 11 564 руб.
Отобразим эти данные в БУ:
- ДТ50 КТ90-1 — 50000 – отражена выручка.
- ДТ90-3 КТ68 — 7627 – учтен НДС.
- ДТ90-2 КТ42 – 11564 – списана торговая наценка.
- ДТ90-2 КТ41 – 50000– списана стоимость реализации.
- ДТ90-2 КТ44 — 3000 – учтены расходы.
- ДТ90-9 КТ99 – прибыль от продажи: 50 000 – 7627– (–11 564) – 50 000 – 3000 = 937 руб.
Для расчета НПП нужно знать закупочную стоимость товаров. Она рассчитывается исходя из величины торговой наценки. Но результаты расчетов в налоговом и бухгалтерском учете могут отличаться. Например, проценты за пользование кредитом в БУ учитываются в стоимости продукции, а в НУ – относятся на внереализационные расходы.
Источник
Списан финансовый результат от продажи продукции проводка
Счет 90 «Продажи» предназначен для обобщения информации о доходах и расходах, связанных с обычными видами деятельности организации, а также для определения финансового результата по ним. По дебету счета 90 отражаются расходы, а по кредиту — доходы.
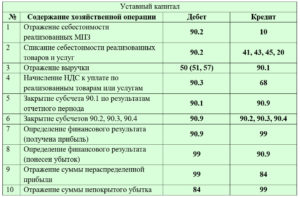
При признании в бухгалтерском учете сумма выручки отражается по дебету счета 62 «Расчеты с покупателями и заказчиками» и кредиту счета 90. Одновременно в дебет счета 90 списываются:
- * с кредита счета 43 «Готовая продукция» (41 «Товары») — себестоимость проданной продукции (товаров), если переход права собственности на продукцию совпадает с ее отгрузкой;
- * с кредита счета 40 «Выпуск продукции» — если продукция учитывается на счете 43 по нормативной (плановой) себестоимости;
- * с кредита счета 45 «Товары отгруженные» — себестоимость проданной продукции (товаров), если переход права собственности на продукцию отличается от обычного (т. е. не в момент ее отгрузки);
- * с кредита счета 20 «Основное производство» — себестоимость реализованных работ, услуг;
- * с кредита счета 44 «Расходы на продажу» — расходы, связанные с продажей продукции, товаров, работ, услуг;
- * с кредита счета 26 «Общехозяйственные расходы» — управленческие расходы, если в соответствии с учетной политикой эти расходы включаются в себестоимость реализованной продукции;
- * с кредита счета 68 «Расчеты по налогам и сборам» — НДС, находящийся в составе выручки и подлежащий начислению в бюджет (если для целей налогообложения выручка определяется «по отгрузке»);
- * с кредита счета 76 «Расчеты с разными дебиторами и кредиторами» — НДС, находящийся в составе выручки и подлежащий начислению в бюджет (если для целей налогообложения выручка определяется «по оплате»).
Путем сопоставления дебетового и кредитового оборотов по счету 90, т. е. путем сравнения доходов и расходов, определяется финансовый результат от основной деятельности за месяц — прибыль или убыток.
Финансовый результат списывается проводкой: Дебет счета 90 Кредит счета 99 «Прибыли и убытки» — прибыль;
Дебет счета 99 Кредит счета 90 — убыток.
Таким образом, синтетический счет 90 «Продажи» сальдо на окончание месяца не имеет.
Особенности учета на субсчетах счета 90 «Продажи». Закрытие субсчетов по окончании отчетного года. К счету 90 «Продажи» могут быть открыты субсчета:
- 90-1 «Выручка» — поступления, признаваемые выручкой;
- 90-2 «Себестоимость продаж» — себестоимость продаж, по которым на субсчете 90-1 признана выручка;
- 90-3 «НДС» — суммы НДС, причитающиеся к получению от покупателя (заказчика);
- 90-4 «Акцизы» — суммы акцизов, включенных в цену проданной продукции (товаров);
- 90-9 «Прибыль/убыток от продаж» — предназначен для выявления финансового результата (прибыли или убытка) от продаж за отчетный месяц.
Записи по субсчетам производятся накопительно в течение отчетного года. Ежемесячно сопоставлением совокупного дебетового оборота по субсчетам 90-2, 90-3 и 90-4 и кредитового оборота по субсчету 90-1 определяется финансовый результат (прибыль или убыток) за отчетный месяц.
Этот финансовый результат ежемесячно (заключительными оборотами) списывается с субсчета 90-9 на счет 99. Таким образом, синтетический счет 90 сальдо на конец месяца не имеет.
По окончании отчетного года все субсчета, открытые к счету 90 «Продажи» (кроме субсчета 90-9), закрываются внутренними записями на субсчет 90-9:
Счет 99 «Прибыли и убытки». Учет финансовых результатов. Проводки
Как формируется итоговый финансовый результат деятельности предприятия за год? Как подводятся итоги? В этой статье подробнее разберем счет 99 «Прибыли и убытки», для чего он нужен, и какие проводки по сч.99 отражаются в течение года. Учет финансового результата деятельности организации показывает эффективность компании.
В прошлой статье мы разобрали счет 90 «Продажи», там я уже указывала связь между сч. 90 и 99. Также мы разобрали счет 91 «Прочие доходы и расходы» и увидели связь между сч. 91 и 99. Идем далее.
Учет финансового результата деятельности предприятия
|
Финансовый результат за месяц формируется с помощью сч. 99.
Из чего складывается финансовый результат?
- финансового результата по основным видам деятельности,
- прочих доходов и расходов.
- доходов и расходов, связанные с чрезвычайными ситуациями на предприятии (пожары, стихийные бедствия и т.д.).
- начисленные платежи по налогу на прибыль.
По дебету сч. 99 отражаются убытки, по кредиту — прибыль.
1. При отражении финансового результата по основным видам деятельности сч. 99 корреспондирует со сч. 90 «Продажи».
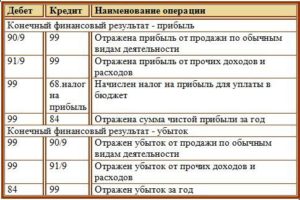
- Д90/9 К99 — проводка по отражению прибыли от основного вида деятельности.
- Д99 К90/9 — проводка по отражению убытка от основного вида деятельности.
2. При учете прочих доходов и расходов сч. 99 корреспондирует со сч. 91 «Прочие доходы и расходы».
Проводки по отражению прочих доходов и расходов:
- Д91 К99 — учтены прочие доходы.
- Д99 К91 — учтены прочие расходы.
3. При учете доходов и расходов, связанных с чрезвычайными ситуациями, сч. 99 корреспондирует с различными счетами учета материальных ценностей, учета денежных средств, учета расчетов с персоналом.
4. При учете начисленных платежей по налогу на прибыль сч. 99 корреспондирует со сч. 68 «Расчеты по налогам и сборам».
В конце месяца считается общее сальдо по сч. 99, если итоговое сальдо дебетовое — организация в этом месяце осталась в убытке, если кредитовое — в прибыли.
В начале каждого месяца сальдо по счету 99 переносится из предыдущего месяца в месяц текущий. Весь год сальдо прибылей или убытков копится на счете 99 нарастающим итогом. В конце года сч. 99 закрывается заключительными записями на сч. 84 «Нераспределенная прибыль (непокрытый убыток)».
|
-урок “Бухучет прибылей и убытков по счету 99: типовые проводки, примеры”
В данном видео уроке раскрываются правила ведения бухгалтерского учета по счету 99 “Прибыли и убытки”, разбираются корреспондирующие счета, типовые проводки и примеры учета. Ведет урок консультант и эксперт сайта “Бухгалтерский учет для чайников, главный бухгалтер Гандева Н.В. ⇓
Слайды и презентацию к видео вы можете скачать по ссылке ниже.
|
Проводки по закрытию счета 99
- Д99 К84 — итоговый финансовый результат — прибыль.
- Д84 К99 — итоговый финансовый результат — убыток.
В начале следующего года сч. 99 открывается заново.
В результате на сч. 84 отражается в конце года либо прибыль (по кредиту), либо убыток (по дебету). Счет 84 используется для распределения прибыли на какие-либо нужды организации, например, на выплаты учредителям, Также, если ранее на сч. 84 был убыток, то прибыль этого года может покрыть убыток прошлых лет.
Финансовый результат в бухгалтерском учете: проводки и пример
Деятельность любого предприятия направлена на результат, однако он не всегда бывает положительным. Именно благодаря бухгалтерскому учету осуществляется подсчет полученных доходов и понесенных затрат. Разница между двумя этими понятиями в бухгалтерском учете называется финансовым результатом. Рассмотрим проводки, формируемые при определении финансового результата.
Подсчет итогов или формирование итоговых финансовых результатов
Определение итоговых финансовых результатов деятельности предприятия осуществляется ежемесячно, что дает возможность оценить эффективность его функционирования и своевременно оценить ситуации, чтобы принять адекватные управленческие решения.
Итоговый финансовый результат деятельности предприятия за отчетный период складывается из финансового результата от обычных видов деятельности и сальдо прочих доходов и расходов.
Для подсчета финансовых итогов в бухгалтерском учете используется счет 99 «Прибыль и убытки». Данный счет позволяет аккумулировать доходную и расходную части в разрезе их видов деятельности:
- Доходы и расходы, полученные от основного вида деятельности;
- Прочие доходы и расходы;
- Доходы и расходы, полученные в результате чрезвычайных ситуаций на предприятии (стихийные бедствия, пожары, аварии).
Что касается порядка отражения информации на этом счете, то по дебету здесь фиксируется сумма понесенных убытков, а по кредиту — сумма полученной прибыли.
Подсчет финансового результата осуществляется ежемесячно, однако «подбивание» итоговых показателей эффективности осуществляется по итогам прошедшего года.
Получите 267 видеоуроков по 1С бесплатно:
Если по итогам прошедшего года предприятие срабатывает с прибылью, то руководители организации вправе использовать ее в нескольких направлениях:
- Восполнить нужды организации (покупка внеоборотных активов);
- Выплата дивидендов;
- Перекрытие убытков, полученных в предыдущих периодах деятельности.
Порядок расчета налога на прибыль
На конечный показатель финансового результата влияют не только суммы полученного дохода и понесенных затрат, но и сумма начисленных налоговых платежей по налогу на прибыль.
- Изначально начисляется налог на бухгалтерскую прибыль;
- Корректировка бухгалтерской прибыли в соответствии с данными налогового учета.
Расчет налога на бухгалтерскую прибыль (убыток) или как его еще называют условный доход (убыток) осуществляют по формуле:
- Налог на бухгалтерскую прибыль = Процент ставки налога на прибыль * Показатель бухгалтерской прибыли, отображенный в строке 2300 отчета о финансовых результатах.
Полученная сумма налога бухгалтерской прибыли корректируется по итогам года на сумму этого же налога, но уже в соответствии с данными налогового учета. Сумма налога на прибыль в налоговом учете рассчитывается по формуле:
Следует отметить, что сумма налогооблагаемой прибыли не уменьшается на сумму начисленного налога в бух.учете.
Определение финансового результата: таблица проводок
| Счет Дт | Счет Кт | Сумма проводки, руб. | Описание проводки | Документ-основание |
| 90/9 | 90/2, 90/3, 90/4 | 1 218 800 | Закрытие дебетовых остатков по счету продаж продукции | Справка бухгалтера |
| 90/9 | 99 | 1 218 800 | По итоговым данным отчетного периода получена прибыль от основного вида деятельности | Справка бухгалтера |
| 99 | 90/9 | 95 000 | По итоговым данным отчетного периода получен убыток от основного вида деятельности | Справка бухгалтера |
| 91/9 | 91-2 | 54 900 | Закрытие дебетовых остатков, полученных от прочих доходов и расходов | Справка бухгалтера |
| 91/9 | 99 | 54 900 | По закрытию результатов полученных от прочих доходов и расходов сформировалась прибыль | Справка бухгалтера |
| 99 | 91/9 | 28 000 | По закрытию результатов полученных от прочих доходов и расходов сформировался убыток | Справка бухгалтера |
| 99 | 68 | 13 500 | Отображено начисление налога на прибыль для его последующей уплаты в бюджет | Справка бухгалтера |
| 99 | 84 | 86 900 | Чистая прибыль полученная за год деятельности предприятия | Справка бухгалтера |
| 84 | 99 | 52 000 | Отражена сумма убытка, полученного за год деятельности предприятия | Справка бухгалтера |
Читайте так же: Прописка ребенка по месту прописки матери
Прибыль от продаж, проводка: участие прибыли от продаж в формировании бухгалтерской отчетности
Бизнес юрист > Бухгалтерский учет > Учет и отчетность > Прибыль от продаж: проводка и другие нюансы бухгалтерской науки
Умение корректно систематизировать издержки, поступления средств на счет, учет – понятие для профессиональных экономистов и простых обывателей. Базовые понятия в области напрямую повлияют на правильность распределения финансовых потоков и дальнейшего благополучия. Закономерный результат деятельности производственных структур за определенный период времени – получение стабильной прибыли.
Фактор прибыли является мощнейшим драйвером роста и развития предприятия, начиная от закупок и заканчивая зарплатным фондом. Отталкиваясь от показателей и размеров прибыли, руководство и инвесторы оценивают перспективы развития и формируют задачи на будущее.
Понятие прибыли от продаж
Прибыль от продаж – различие затратных расходов на производство товара и валовых доходов (суммарных годовых доходов структуры).
Прибыль показывает финансовый итог работы компании за отчетный период. Задача предприятия состоит в получении прибыли при минимуме вложенных средств. Эффективность бизнеса пропорциональна прибыли, отраженной в бухгалтерской отчетности.
Размеры и масштабы выручки от реализованных товаров или услуг напрямую влияют на:
Прибыль от продаж
Руководитель структуры или ИП (индивидуальный предприниматель) заинтересован в максимальном доходе, для этого необходимо знать и изучить моменты, от которых он зависит:
- формирование
- факторы
- расчет
Формирование
Прибыль от продаж показывает и оценивает составляющую функционирования компании. Выгода должна быть ровно такой, чтобы обеспечивала нормальную деятельность предприятия.
Успешность экономической деятельности можно отследить на сравнительном анализе отчетного периода работы с прошлыми значениями. Соответственно, при условии роста доходов коммерческая структура выходит на новый уровень.
Значения формируются из разницы валового дохода и затраченных средств на реализацию и выглядят следующим образом:прибыль = валовой доход – издержка на продажу производимого товара – расход на осуществление управленческих функций
Факторы
Рост доходной части складывается из соотношения двух факторов.
Внутренний:
- заработок
- цена
- объем
- издержки
- реализация
Больший объем продаж наряду с рентабельностью продукции способствует увеличению прибыли и закономерному финансовому успеху в конце года. К росту прибыли приводит снижение издержек на производство продукта и увеличение продажной цены.
Объем продаж
Факторная аналитика обеспечивает увеличение качества продаж и оптимизирует управление.
Внешний:
- амортизация
- стоимость сырья
- совокупность экономических показателей рынка на текущий момент
- налоги, штрафы
- различные природные катаклизмы (аварии)
Внешние обстоятельства хотя и не воздействуют прямо на изменения прибыли, но оказывают влияние на себестоимость и колебание объемов реализуемой продукции.
Расчет
Опция помогает на стадии планирования учета предполагаемой прибыли. Важно знать следующие параметры:
- наименование товара
- стоимость
- реализуемый объем
Простой способ – расчет с помощью рентабельности. Анализ прошлых достижений, проведенных в бухгалтерских книгах, позволяет высчитать предполагаемую прибыль в будущем.
Проводки прибыли от продаж
Бухгалтерские проводки – это документальное оформление и занесение в журнал или ПК данных об изменениях в счетах.
Отражение в бухгалтерии
За проводку прибыли или расходов от продаж отвечает бухгалтерский счет 90 – специализированная система расчетов, применяемая для отображения и аналитической характеристики суммарных показателей прибыли и расходов, полученных предприятием за отчетный период. На основании счета формируется финансово-экономический результат деятельности компании.
Счет 91 бухучета – специальная система расчета, которая показывает и анализирует информацию о неосновной прибыли или расходах.
Счет 99 – закрытие итогов прибыли и убытков за отчетный период.
Реформирование баланса – это проводка списания прибыли и потерь по итогам года и обнуление остатков (сальдо) с помощью счета 90/91. Цель – получение финансового результата по итогам. Для этого учитываются показатели: основного производства и прочих операций.
Финансовый итог года имеет накопительную систему, следовательно, его итоговый результат суммируется с данными за прошлые периоды.
Процедура реформации включает этапы:
- списания расходов затраченных на производство и реализацию
- обнуление сальдо по счету 90/91
- определение убытка/прибыли и последующее списание по счету 99
Особенности счета 90
Счет формирует и анализирует суммарную прибыль и масштаб реализованной продукции по ключевым разделам работ:
- непромышленные и промышленные
- строительные, исследовательские изыскания, проектные
- арендные затраты
- продажа продукции, в том числе и собственного производства
- интеллектуальная собственность
Схема проводок по счету 90
Счет 90
Ключевой особенностью счета является то, что его полное закрытие осуществляется в конце года. Во время всего периода, ежемесячно, на субсчетах накапливается разность (сальдо). В итоговой записи субсчета закрываются, и подбивается общий финансовый итог.
Субсчета
Алгоритм и порядок проводки по счету 90 осуществляется с помощью ряда субсчетов:
- 90.01.1 — прибыль от производства с основными налогами
- 90.01.2 — прибыль по отдельным позициям с индивидуальным налогообложением
- 90.02.1 — расчет себестоимости товарооборота с основным налогом
- 90.02.2 — расчет себестоимости продаж по позициям с персональными налогами
- 90.03 — налогообложение с добавленной стоимостью
- 90.04 — акцизы
- 90.05 — пошлина
- 90.07.1 — продажные затраты по работе с налогами
- 90.07.2 — затраты на продажу по отдельным позициям с индивидуальными налогами
- 90.08.1 — затраты на управление с налогами
- 90.08.2 — расходы на управление по некоторым позициям с индивидуальными налогами
- 90.09 — доход и убыток от продаж
В кредитной главе отображается прибыль от продажи, в дебетовую заносится себестоимость и отображается НДС от продажи. В конце месяца подводится итог и расчет финансового достижения реализованной за месяц продукции: прибыль по дебету и убыток по кредиту.
https://www.youtube.com/watch?v=n1rkL-mJPys
Итоговый результат сверки бухгалтером счета 90/91 определит финансовый итог компании и отобразит наличие прибыли или убытков.
Примеры отображения в бухгалтерском балансе
Отображение прибыли в балансе бухгалтера – последнее звено проведения итоговой деятельности предприятия.
Отражение в балансе
Анализируется обобщенная информация о доходах и расходах за год. Итог фиксируется на счете: 99 (прибыль/убытки).
Определяем итог деятельности компании с помощью счета 90.5 (прибыль продажная). Важно помнить, что выручка (наша сумма) отражена на кредите субсчета 90.1 (выручка), а расходы и себестоимость – на дебете субсчетов 90.2, 90.3 и 90.4.
Далее считаем выручку и затраты прочих доходов/расходов, проводим данные в субсчетах 91 (прочие доходы и расходы).Следующий шаг – балансовая реформация. По истечению года закрываем полностью субсчета при помощи внутренних проводок. Для этого обороты субсчетов 90.1 (дебет) и 90.2, 90.3, 90.4, 90.5 (кредит) списываем в счет 90.9. Неосновной доход (дебет) и убыток (кредит) отправляем в счет остаток/разница 91.9 (сальдо).
Указываем в отчете доход структуры на дебете субсчетов 90.9 и 91.9 в проводке с кредитов счета 99.
Анализируем полученные значения и если результат неудовлетворительный, проводим его в дебетовый счет 99.
Следующий шаг – отображение чистого дохода счета 99 в проводке с кредитом счета 84 (доход нераспределенный).
В результате проводки руководство предприятия делает заключение о направлении чистой прибыли на нужды и закрепляет решение соответствующим приказом.
Бухучет – составляющая функционирования предприятий. Финансовая грамотность в оформлении бухгалтерских документов поможет избежать проблем с законодательством РФ и позволит развиваться коммерческой структуре или государственному предприятию в полной мере.
Умение правильно распределять и систематизировать текущие (общие) расходы, возможные поступления средств, управление и учет – свойства и знания, которые будут важны для профессиональных экономистов и просто заинтересованных людей.
Выделите ее и нажмите Ctrl+Enter, чтобы сообщить нам.
Бухгалтерский учет финансовых результатов
Новый план счетов существенно изменил порядок учета финансовых результатов организации. идея этих изменений состоит в новом порядке формирования суммы финансового результата, которую бухгалтер должен получить до отражения ее на счете 99 «Прибыли и убытки».
Тем не менее, в статьях и на семинарах, посвященных новому плану счетов, эта тема практически не обсуждалась. Ее рассмотрение особенно важно для закрытия вопросов по составлению бухгалтерской отчетности. В этой статье к. э. н. Санкт-Петербургского Государственного Университета М.Л.
Пятов прокомментирует основные положения бухгалтерского учета финансовых результатов.
Отражение финансового результата на счетах бухгалтерского учета
Финансовый результат (прибыль или убыток) текущего отчетного периода в соответствии с планом счетов бухгалтерского учета отражается на отдельном синтетическом счете 99 «Прибыли и убытки».
Конечный финансовый результат (чистая прибыль или чистый убыток) слагается из финансового результата от обычных видов деятельности, а также прочих доходов и расходов, включая чрезвычайные. При этом чистой прибылью называют сумму прибыли текущего отчетного периода за минусом налога на прибыль, причитающегося уплате в бюджет.
По дебету счета 99 «Прибыли и убытки» отражаются убытки (потери, расходы), а по кредиту — прибыли (доходы) организации. Сопоставление дебетового и кредитового оборотов за отчетный период показывает конечный финансовый результат отчетного периода.
Таким образом, на счете 99 «Прибыли и убытки» в течение отчетного года отражаются:
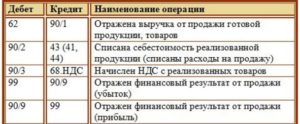
1. Прибыль или убыток от обычных видов деятельности — в корреспонденции со счетом 90 «Продажи».
Сумма прибыли отражается записью —
Дебет 90 «Продажи» субсчет 9 «Прибыль/убыток от продаж»
Кредит 99 «Прибыли и убытки».
На сумму убытка от продаж составляется проводка —
Дебет 99 «Прибыли и убытки»
Кредит 90 «Продажи» субсчет 9 «Прибыль/убыток от продаж». 2. Сальдо прочих доходов и расходов за отчетный месяц — в корреспонденции со счетом 91 «Прочие доходы и расходы» —
Дебет 91 «Прочие доходы и расходы» субсчет 9 «Сальдо прочих доходов и расходов»
Кредит 99 «Прибыли и убытки».
Отрицательная разница между прочими доходами и прочими расходами фиксируется проводкой —
Дебет 99 «Прибыли и убытки»
Кредит 91 «Прочие доходы и расходы» субсчет 9 «Сальдо прочих доходов и расходов».
По дебету и кредиту счета 99 «Прибыли и убытки» фиксируются потери, расходы и доходы в связи с чрезвычайными обстоятельствами хозяйственной деятельности (стихийное бедствие, пожар, авария, национализация и т. п.) — в корреспонденции со счетами учета материальных ценностей, расчетов с персоналом по оплате труда, денежных средств и т. п..
https://www.youtube.com/watch?v=j6P0ZPWwNk8
Суммы начисленных платежей налога на прибыль и платежей по перерасчетам по этому налогу из фактической прибыли, а также суммы причитающихся налоговых санкций отражаются записью:
Дебет 99 «Прибыли и убытки» Кредит 68 «Расчеты по налогам и сборам».
По окончании отчетного года при составлении годовой бухгалтерской отчетности счет 99 «Прибыли и убытки» закрывается. При этом заключительной записью декабря сумма чистой прибыли (убытка) отчетного года списывается со счета 99 «Прибыли и убытки» в кредит (дебет) счета 84 «Нераспределенная прибыль (непокрытый убыток)».
Варианты соотношения элементов финансового результата
Представленные выше схемы бухгалтерских записей по отражению финансового результата носят общий характер.
Так, предприятие в текущем отчетном периоде может получить прибыль от продаж, но при этом иметь отрицательное сальдо прочих доходов и расходов, и наоборот.
При этом в каждом конкретном случае финансовый результат от продаж может быть больше или меньше сальдо прочих доходов и расходов.
Таким образом, мы можем выделить три фактора, влияющих на величину и характер финансового результата предприятия за текущий год:
- финансовый результат от продаж;
- сальдо прочих доходов и расходов;
- соотношение сумм финансового результата от продаж и сальдо прочих доходов и расходов.
Возможные варианты сочетания данных условий могут быть представлены в виде таблицы № 1:
Таблица 1
Варианты сочетания условий,
влияющих на финансовый результат
Рассмотрим каждую из перечисленных ситуаций.
В ситуации 1 предприятие получает прибыль как по операциям продаж, так и в виде сальдо прочих доходов и расходов. Следовательно, соотношение финансового результата от продаж и сальдо прочих доходов и расходов не имеет никакого значения для порядка отражения финансового результата (прибыли) в бухгалтерском учете.
На сумму прибыли от продаж составляется проводка:
Дебет 90 «Продажи» субсчет 9 «Прибыль/убыток от продаж»
Кредит 99 «Прибыли и убытки».
Сумма положительного сальдо прочих доходов и расходов отражается записью:
Дебет 91 «Прочие доходы и расходы» субсчет 9 «Сальдо прочих доходов и расходов»
Кредит 99 «Прибыли и убытки».
Задолженность перед бюджетом на сумму начисленного налога на прибыль формируется так:
Дебет 99 «Прибыли и убытки»
Кредит 68 «Расчеты по налогам и сборам».
Величина чистой прибыли текущего отчетного года зафиксируется записью:
Дебет 99 «Прибыли и убытки»
Кредит 84 «Нераспределенная прибыль (непокрытый убыток)».
В ситуации 2 финансовым результатом от продаж за текущий отчетный период является убыток. В ситуации 2 схема записей следующая:
Сумма убытка от продаж фиксируется проводкой:
Дебет 99 «Прибыли и убытки»
Кредит 90 «Продажи» субсчет 9 «Прибыль/убыток от продаж».
Прибыль в виде сальдо прочих доходов и расходов отражается в учете записью:
Дебет 91 «Прочие доходы и расходы» субсчет 9 «Сальдо прочих доходов и расходов»
Кредит 99 «Прибыли и убытки».
Сумма убытка текущего отчетного года как разница между убытком от продажи и положительным сальдо прочих доходов и расходов формируется так:
Дебет 84 «Нераспределенная прибыль (непокрытый убыток)»
Кредит 99 «Прибыли и убытки».
Ситуация 3 представляет собой сочетание выделенных условий, прямо противоположное ситуации 2, при сохранении условия о том, что финансовый результат от продажи превышает по величине сальдо прочих доходов и расходов, изменяется их соотношение — результатом от продаж становится прибыль, а сальдо прочих доходов и расходов представляет собой убыток. Отсюда финансовым результатом деятельности предприятия в текущем отчетном периоде становится прибыль. Названные условия предполагают следующую схему бухгалтерских записей:
Отражается сумма прибыли от продаж:
Дебет 90 «Продажи» субсчет 9 «Прибыль/убыток от продаж»
Кредит 99 «Прибыли и убытки».
Фиксируется сумма убытка в виде сальдо прочих доходов и расходов:
Дебет 99 «Прибыли и убытки»
Кредит 91 «Прочие доходы и расходы» субсчет 9 «Сальдо прочих доходов и расходов».
Начисляется задолженность бюджету на сумму налога на прибыль:
Дебет 99 «Прибыли и убытки»
Кредит 68 «Расчеты по налогам и сборам».
Отражается сумма чистой прибыли текущего отчетного года:
Дебет 99 «Прибыли и убытки»
Кредит 84 «Нераспределенная прибыль (непокрытый убыток)».
В ситуации 4, как и в ситуации 1, вариант соотношения финансового результата от продаж и сальдо прочих доходов и расходов не является значимым, так как и финансовый результат от продаж, и разница между прочими доходами и расходами представляют собой убыток. Поэтому схема записей, отражающих формирование финансового результата, будет иметь следующий вид:
Отражается величина убытка от продаж:
Дебет 99 «Прибыли и убытки»
Кредит 90 «Продажи» субсчет 9 «Прибыль/убыток от продаж».
Фиксируется сумма убытка в виде сальдо прочих доходов и расходов:
Дебет 99 «Прибыли и убытки»
Кредит 91 «Прочие доходы и расходы» субсчет 9 «Сальдо прочих доходов и расходов».
Отражается убыток текущего отчетного года как сумма убытков от продаж и превышения прочих расходов над прочими доходами:
Дебет 84 «Нераспределенная прибыль (непокрытый убыток)»
Кредит 99 «Прибыли и убытки».
В ситуации 5 одинаковый характер финансового результата от продаж и сальдо прочих доходов и расходов лишает значимости фактор превышения величины сальдо прочих доходов и расходов над прибылью от продаж. Поэтому порядок бухгалтерских записей по формированию финансового результата текущего отчетного года аналогичен ситуации 1.
В ситуации 6 финансовым результатом от продаж является убыток, а сальдо прочих доходов и расходов представляет собой прибыль. При этом, т.к. величина сальдо прочих доходов и расходов по сумме больше убытка от продаж, общим финансовым результатом текущего года в этом случае будет прибыль. Поэтому схема бухгалтерских записей принимает следующий вид:
Отражается сумма убытка от продаж:
Дебет 99 «Прибыли и убытки»
Кредит 90 «Продажи» субсчет 9 «Прибыль/убыток от продаж».
Отражается сумма прибыли как сальдо прочих доходов и расходов:
Дебет 91 «Прочие доходы и расходы» субсчет 9 «Сальдо прочих доходов и расходов»
Кредит 99 «Прибыли и убытки».
Начисляется задолженность бюджету на сумму налога на прибыль:
Дебет 99 «Прибыли и убытки»
Кредит 68 «Расчеты по налогам и сборам».
Отражается сумма прибыли текущего отчетного года:
Дебет 99 «Прибыли и убытки»
Кредит 84 «Нераспределенная прибыль (непокрытый убыток)».
В ситуации 7, в противоположность ситуации 6, финансовым результатом от продаж является прибыль, а сальдо прочих доходов и расходов представляет собой убыток.
При этом в силу действия условия превышения сальдо прочих доходов и расходов над прибылью от продаж, финансовым результатом деятельности предприятия в текущем отчетном году будет убыток.Схема бухгалтерских записей будет иметь следующий вид:
Отражается сумма прибыли от продаж:
Дебет 90 «Продажи» субсчет 9 «Прибыль/убыток от продаж»
Кредит 99 «Прибыли и убытки».
Отражается убыток в виде сальдо прочих доходов и расходов:
Дебет 99 «Прибыли и убытки»
Кредит 91 «Прочие доходы и расходы» субсчет 9 «Сальдо прочих доходов и расходов».
Отражается убыток как финансовый результат текущего отчетного года:
Дебет 84 «Нераспределенная прибыль (непокрытый убыток)»
Кредит 99 «Прибыли и убытки»
В ситуации 8 одинаковый характер финансового результата от продаж и сальдо прочих доходов и расходов (убыток) так же, как и в ситуациях 1, 4 и 5, лишает значимости условие о том, что финансовый результат от продажи по сумме меньше сальдо прочих доходов и расходов. Отсюда схема бухгалтерских записей по отражению финансового результата деятельности предприятия за текущий отчетный год будет аналогична ситуации 4.