
Расходы на ремонт собственного административного здания проводка
Бухучет капитального ремонта нежилого помещения
Часто компания в собственном офисном здании устанавливает новые пластиковые окна, меняет двери.
К каким расходам — капитальным или текущим — относятся такие затраты и как их отражать в бухгалтерском и налоговом учете, расскажем в этой статье.
К капитальному ремонту зданий и сооружений относятся работы по восстановлению или замене их отдельных частей или целых конструкций, деталей и инженерно-технического оборудования — в связи с их физическим износом и разрушением — на более долговечные и экономичные, улучшающие их эксплуатационные показатели.
Исключение — полная замена основных конструкций, срок службы которых является наибольшим (каменные и бетонные фундаменты, все виды стен здания, трубы подземных сетей, опоры мостов и т.д.).
Текущий ремонт заключается в систематически и своевременно проводимых работах по предупреждению износа конструкций, отделки, инженерного оборудования, а также по устранению мелких повреждений и неисправностей.
Таким образом, демонтаж окон, дверей, установка дверных блоков и дверей, металлопластиковых окон могут быть классифицированы как капитальный ремонт.
Такие затраты учитывают в налоговом учете в составе прочих расходов, связанных с производством и реализацией.В целях налогообложения прибыли расходы на замену окон и дверей признаются в том отчетном (налоговом) периоде, в котором были сделаны, в размере фактических затрат (пункт 1 статьи 260 НКРФ).
При этом стоимость самого здания они не увеличивают. Кроме того, в данном случае не имеет значения и стоимость каждого окна или двери (больше или меньше 40 000 рублей). В качестве отдельных объектов или отдельных частей основного здания их не отражают.
Ндс к вычету при проведении ремонтных работ
Что касается НДС, его можно принять к вычету в том случае, если ремонтируемое здание компания использует в деятельности, облагаемой НДС (пункт 2 статьи 171 НК РФ).
При этом вычет возможен, если выполнены такие условия: подписан акт приемки-сдачи работ и подрядчик выставил счет-фактуру на стоимость работ с выделенным НДС.
Если здание, в котором меняются окна и двери, используется в деятельности, не облагаемой НДС, то сумму налога по ремонтным работам к вычету принять нельзя. Ее нужно учесть в стоимости ремонта (пункт 2 статьи 170 НК РФ).
Пример бухгалтерской проводки замены окон в офисе подрядчиком
В здании, которое принадлежит компании, проводится замена деревянных окон на пластиковые. Для выполнения работ привлекается сторонний подрядчик. Стоимость проводимых работ составляет 590 000 рублей (в том числе НДС — 90 000 рублей). Компания ведет в здании деятельность, облагаемую НДС.
Эти операции отражают в бухучете записями:- дебет 19 кредит 60: 90 000 рублей — учтен НДС по работам, связанным с установкой окон;- дебет 20 (26, 44) кредит 60: 500 000 рублей — учтены расходы на проведение работ;- дебет 60 кредит 51: 590 000 рублей — оплачены работы подрядчика;
— дебет 68 кредит 19: 90 000 рублей — НДС принят к вычету.
Другой пример: проводка при покупке материала самостоятельно
В здании, которое принадлежит компании, проводится замена деревянных окон на пластиковые. Компания покупает окна самостоятельно, общая стоимость — 295 000 рублей (в том числе НДС — 45 000 рублей). Для их установки привлекается сторонняя подрядная организация.
Стоимость проводимых работ составляет 59 000 рублей (в том числе. НДС — 9000 рублей). Компания ведет в здании деятельность, облагаемую НДС.
Эти операции отражаются в бухгалтерском учете записями:- дебет 19 кредит 60: 45 000 рублей — учтен НДС по приобретенным пластиковым окнам;- дебет 10 кредит 60: 250 000 рублей — оприходованы пластиковые окна для установки;- дебет 60 кредит 51: 295 000 рублей — перечислено за пластиковые окна контрагенту;- дебет 68 кредит 19: 45 000 рублей — НДС принят к вычету;- дебет 19 кредит 60: 9000 рублей — учтен НДС по работам, связанным с установкой окон;- дебет 20 (26, 44) кредит 60: 50 000 рублей — учтены расходы на проведение работ по установке пластиковых окон;- дебет 60 кредит 51: 59 000 рублей — оплачены работы подрядчика;- дебет 10 «Материалы, переданные в переработку» кредит 10: 250 000 рублей — учтена стоимость пластиковых окон, переданных подрядчику для установки;- дебет 20 (26, 44) кредит 10 «Материалы, переданные в переработку»: 250 000 рублей — отражена стоимость пластиковых окон, установленных подрядчиком;
— дебет 68 кредит 19: 9000 рублей — принят к вычету НДС по работам, связанным с установкой окон.
Замена окон и дверей в арендованном офисе
По общему правилу арендатор обязан поддерживать имущество в исправном состоянии, производить за свой счет текущий ремонт, если иное не установлено договором аренды (пункт 2 статьи 616 ГК РФ).
Если в договоре аренды ничего не сказано, арендатор, сделавший капитальный ремонт, не может учесть затраты в целях налогообложения прибыли, ведь этот ремонт должен проводить арендодатель.
Если ремонт окон и дверей капитальный, то на арендатора договором либо отдельным дополнительным соглашением могут быть возложены обязанности по проведению капитального ремонта имущества, и это обязательно должно быть отражено в договоре аренды.
Для подтверждения необходимости ремонта и оформления дефектов окон и дверей, выявленных по результатам контроля, рекомендую составлять аналог акта о выявленных дефектах оборудования (форма N ОС-16), что позволит улучшить экономическую обоснованность расходов на ремонт.
При ремонте окна и двери помещения могут быть заменены полностью и на более современные. Для оформления и учета приема-сдачи объектов основных средств из ремонта применяется акт о приеме-сдаче отремонтированных, реконструированных, модернизированных объектов основных средств (форма N ОС-3).
Капремонт и техосмотр: активы или расходы?
Статья из журнала «ГЛАВНАЯ КНИГА» актуальна на 8 февраля 2013 г.
журнала № 4 за 2013 г.
Считается, что затраты организации на улучшение состояния ОС учитываются так: ремонт списывается в расходы, а модернизация или реконструкция включаются в стоимость ОС.
Как отличить первое от второго, знает каждый бухгалтер: ремонт — это восстановление сломанного или изношенного ОС, модернизация и реконструкция — это улучшение объекта.
Но в начале этого года Минфин преподнес бухгалтерам сюрпризПисьмо Минфина от 09.01.2013 № 07-02-18/01. В своих рекомендациях аудиторам по проведению проверки за 2012 г.
финансовое ведомство сообщило, что регулярные крупные затраты на восстановление ОС (ремонт, техосмотр) — это не расходы, а актив.
Его нужно отражать в балансе в группе статей «Основные средства» и списывать в расходы постепенно.
Что же это получается? Срочно сторнируем расходы на прошлогодние капремонты, принимаем их к учету в качестве ОС и бежим в налоговую инспекцию сдавать уточненную декларацию по налогу на имущество? Только без паники. Давайте разбираться.
Капремонт — новое ОС
Затраты на ремонт ОС включаются в расходы по обычным видам деятельности того периода, в котором они понесенып. 27 ПБУ 6/01; п. 7 ПБУ 10/99; п. 67 Методических указаний, утв. Приказом Минфина от 13.10.2003 № 91н (далее — Методические указания).
Проводки по ремонту основных средств
Для поддержания работоспособности основных средств необходимо периодически производить их ремонт.
Ремонт ОС отличается от модернизации тем, что устраняет неисправности и повреждения объекта (узлов, деталей) без улучшения его характеристик.
Как отразить в бухгалтерском учете ремонт основных средств, а также проводки, которые необходимо сформировать при проведении таких операций рассмотрим далее.
Затраты на ремонт
Ремонт бывает двух видов:
При реконструкции и модернизации затраты на ремонт увеличивают стоимость объекта. При ремонте, как текущем, так и капитальном — списываются на текущие расходы.
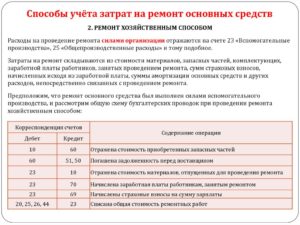
Ремонт ОС производятся хозяйственным способом, то есть своими силами, либо подрядным — с привлечением сторонних исполнителей работ. Расходы на проведение ремонта списываются на счета учета производственных затрат, то есть включаются в себестоимость.
Общая схема отнесения затрат:
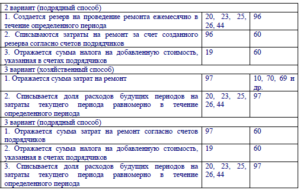
Если расходы на ремонт ОС образуют значительные суммы, то организация может восстанавливать эти затраты за счет ранее образованного фонда на счете 96 «Резерв предстоящих расходов».
Резерв на ремонт ОС
Суть резерва на ремонт состоит в равномерном распределении затрат по периодам года. То есть, расходы на проводимые в текущем периоде ремонты списываются не на текущие затраты, а на счет 96. Резерв на ремонт нельзя создать по отдельным объектам ОС, для расчета резерва берется совокупная стоимость всех ОС организации.
Бухгалтерский резерв на ремонт ОС могут создавать фирмы, созданные не менее 3-х лет назад. Суммы резерва рассчитываются, исходя из сумм расходов на ремонт прошлых периодов — вычисляется средняя сумма затрат за предыдущие три года. Сумма резерва не должна превышать этот показатель.
Получите 267 видеоуроков по 1С бесплатно:
Начисление резерва на ремонт основных средств — проводки
В организации «Ракита» сумма затрат на ремонт за 2013 год составила 50 000 руб., за 2014 год — 70 000 руб., за 2015 — 60 000 руб. Средняя сумма равна 60 000 руб. ((50 000 + 70 000 + 60 000)/3). Резерв создается ежемесячно, сумма отражения: 60 000/12 = 5 000 руб.
В январе 2016 года бухгалтер создает резерв на ремонт основных средств проводки:
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 20(23, 25, 26) | 96 | Отражение резерва на ремонт ОС | 5 000 | Бухгалтерская справка |
Ремонт ОС хозяйственным способом
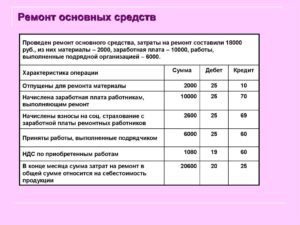
ООО «Фортуна» производит ремонт объекта ОС хозяйственным способом. Организация не создает резерв на ремонт, поэтому все затраты принимаются в расходы текущего периода. Стоимость затраченных собственных материалов равна 3 600 руб. Затраты на оплату труда работников, производящих ремонт — 10 000 руб.
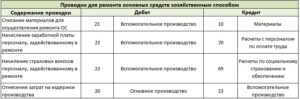
Проводки по ремонту ОС хозяйственным способом будут такими:
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 23 | 10 | Списана стоимость материалов | 3 600 | Требование-накладная |
| 23 | 70 | Начислена заработная плата | 10 000 | Бухгалтерская справка |
| 23 | 69.1 | Взносы в ФСС с начисленной зарплаты(10000 *2,9 %)* | 290 | Бухгалтерская справка |
При хоз.способе все суммы с затратных счетов в итоге собираются на счете 23 «Вспомогательное производство», который закрывается на счет 20 «Основное производство».
Предположим, что организация создает резерв на ремонт ОС. Тогда списание затрат будет производиться за счет резерва.
Проводки по списанию затрат на ремонт ОС хозяйственным способом за счет резерва будут такими:
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 96 | 10 | Списана за счет резерва стоимость материалов | 3 600 | Требование-накладная |
| 96 | 70 | Начислена заработная плата | 10 000 | Бухгалтерская справка |
| 96 | 69.1 | Взносы в ФСС с начисленной зарплаты(10000 *2,9 %) | 290 | Бухгалтерская справка |
* Начисление ФСС приведено для примера начисления страховых взносов.
Ремонт ОС подрядным способом
ООО «ГринЛайт» заключило договор с подрядчиком — компанией «Техносерв» о ремонте эскалатора. Общая сумма договора по ремонту ОС составила 330 400 руб, включая НДС 50 400 руб.
Проводки по ремонту ОС подрядным способом будут такими:
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
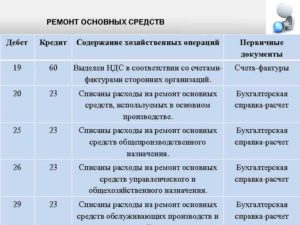
| 20( 23, 25, 26, 44) | 60 | Отражена стоимость услуг подрядчика( 330400 — 50400) | 280 000 | Накладная, Акт выполненных работ |
| 19 | 60 | Отражена сумма НДС | 50 400 | Счет-фактура |
| 68(НДС) | 19 | Отражен НДС к вычету | 50 400 | Книга покупок |
| 60 | 51 | Перечислена оплата по договору | 330 400 | Платежное поручение |
При ремонте за счет резерва:
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 96 | 60 | Отражение стоимости услуг | 280 000 | Накладная, Акт выполненных работ |
| 19 | 60 | Отражение суммы НДС | 50 400 | Счет-фактура |
| 68(НДС) | 19 | Отражение НДС к вычету | 50 400 | Книга покупок |
| 60 | 51 | Отражена оплата по договору | 330 400 | Платежное поручение |
Ремонт основных средств: как отразить в бухгалтерском учете
Основные средства со временем изнашиваются, восстановить их можно с помощью ремонта, модернизации или реконструкции.
Основная задача бухгалтера, и часто не простая, правильно отразить в учете восстановление ОС, предварительно выяснив, к какому способу оно относится.
Для этого нужно четко знать, что такое ремонт основных средств и чем он отличается от модернизации и реконструкции.
Что такое ремонт, виды ремонта
Ремонт — это поддержание объекта основных средств в исправном состоянии и предотвращение его выхода из строя. Ремонт не меняет свойства объекта, он восстанавливает работоспособность и устраняет неисправности.
Если у объекта произошли изменения свойств, которые не связаны с загруженностью и технико-экономическими показателями объекта (мощность, срок службы), а также не изменились качество и номенклатура продукции (работ, услуг), то выполненные работы по восстановлению можно отнести к ремонту.
Ремонт подразделяется на:
- текущий;
- капитальный;
- выполненный хозяйственным способом (своими силами);
- выполненный подрядным способом.
Как определить, когда ремонт текущий, а когда капитальный? Капитальный ремонт — это замена изношенных основных деталей, конструкций, элементов на более прочные и экономичные, улучшающие эксплуатационные возможности ремонтируемых объектов.
К капремонту нельзя отнести полную смену или замену основных конструкций, срок службы которых в зданиях и сооружениях является наибольшим (например, каменные и бетонные фундаменты зданий и сооружений, все виды стен зданий, трубы подземных сетей).
Текущий ремонт — это техническое обслуживание основных средств, чтобы поддержать объекты в рабочем состоянии, он устраняет мелкие повреждения и неисправности. При текущем ремонте не прекращается эксплуатация зданий, в том числе тепло-, водо- и энергоснабжение.Учитывайте также признак периодичности, капитальный ремонт проводится намного реже текущего: например, капитальный ремонт проводится ежегодно, текущий — ежемесячно.
Отражение в бухгалтерском учете
Расходы на ремонт относятся на себестоимость продукции, а расходы на модернизацию и реконструкцию относятся на первоначальную стоимость объекта.
Если вы не обоснованно отразите восстановление ОС, как ремонт, то произойдет занижение налоговой базы по налогу на имущество (реконструкция и модернизация увеличивают стоимость основных средств, а значит и налог на имущество) и по налогу на прибыль (затраты будут списаны сразу, а не посредством амортизации).
Организация должна отражать основные средства в бухгалтерском учете по степени их использования, находящиеся:
- в эксплуатации,
- в запасе (резерве);
- в ремонте;
- в стадии достройки, дооборудования, реконструкции, модернизации и частичной ликвидации;
- на консервации.
Согласно п.20 Методических указаний, утвержденных приказом Минфина России от 13 октября 2003 г. № 91н.
Для учета ОС, находящихся на долгосрочном ремонте, целесообразно отражать их на отдельном субсчете счета 01 «Основные средства в ремонте».
Дебет 01 субсчет «Основные средства в ремонте» Кредит 01 субсчет «Основные средства в эксплуатации» – передано в ремонт основное средство.
Дебет 01 субсчет «Основные средства в эксплуатации» Кредит 01 субсчет «Основные средства в ремонте» – принято из ремонта основное средство.
Если ремонт краткосрочный, то достаточным будет переставить в картотеке инвентарные карточки ОС, находящихся на ремонте в группу «Основные средства в ремонте». При поступлении ОС из ремонта производится соответствующее перемещение инвентарной карточки (согласно п.68 Методических указаний, утвержденных приказом Минфина России от 13 октября 2003 г. № 91н).
Расходы на ремонт
Если ремонтируются объекты, которые еще не вошли в состав состав ОС, то расходы на ремонт включаются в их первоначальную стоимость. Если ремонтируются основные средства, то расходы на ремонт относятся к текущим расходам.
Ремонт хозяйственным способом
Если ремонт выполняет организация с помощью ремонтного цеха, то расходы отражаются на счете 23 «Вспомогательные производства».
Дебет 23 Кредит 10,69,70… — отражены расходы на ремонт ОС.
После подписания акта о приеме-сдаче отремонтированных объектов основных средств (по форме ОС-3), все расходы, накопившиеся на 23 счете, списываются на счета учета затрат:
Дебет 20 (25, 26, 29, 44…) Кредит 23 — списаны затраты на ремонт ОС.
Если ремонтного цеха нет в организации, затраты на ремонт сразу списываются на расходные счета, по мере их возникновения, без участия 23 счета.
Ремонт подрядным способом
При ремонте с участием подрядчика расходы списываются следующей проводкой:
Дебет 20 (25,26,29,44…) Кредит 60 — списаны затраты на ремонт, выполненный подрядчиком.
Затраты на ремонт в составе РБП
Иногда, целесообразно списывать расходы на ремонт не сразу, а относить их на расходы будущих периодов (РБП). Это относится к регулярным дорогим капитальным ремонтам. Затраты учитываются на 97 счете «Расходы будущих периодов» и равномерно списываются в интервале между капремонтами.
Дебет 97 Кредит 10 (60, 69, 70…) – учтены затраты на капитальный ремонт ОС.
Когда будете равномерно списывать расходы, сделайте следующие записи:
Дебет 20 (23, 26) Кредит 97 – списана часть затрат на капремонт ОС на расходы.
Учет расходов на текущий и капитальный ремонт в учреждениях госсектора
Каждое здание рано или поздно нуждается в ремонте. Со временем изнашиваются конструкции и материалы, которые использовались при строительстве и отделке. Ремонт здания — это прежде всего безопасность людей, которые в нем находятся. В статье рассмотрим особенности учета ремонта в учреждениях госсектора.
Ремонт бывает капитальный и текущий. Разграничить понятия текущего и капитального ремонта объектов капитального строительства помогут следующие нормативно-правовые акты:
- Градостроительный кодекс Российской Федерации от 29.12.2004 № 190-ФЗ;
- Положение о проведении планово-предупредительного ремонта производственных зданий и сооружений МДС 13-14.2000, утв. Постановлением Госстроя СССР от 29.12.1973 № 279;
- Методика определения стоимости строительной продукции на территории РФ MAC 81-35.200, утв. Постановлением Госстроя России от 05.03.2004 № 15/1.
Учет текущего ремонта
Сначала о ремонте текущем. На основании ч. 6 ст. 55.24 Градостроительного кодекса РФ в целях обеспечения безопасности зданий и сооружений, в процессе их эксплуатации должен проводиться текущий ремонт.
Текущий ремонт зданий, сооружений проводится для того, чтобы обеспечить их надлежащее техническое состояние.
Согласно п. 3.
4 Положения о проведении планово-предупредительного ремонта производственных зданий и сооружений, утвержденного Постановлением Госстроя СССР № 279, к текущему ремонту зданий и сооружений относятся работы по систематическому и своевременному предохранению их частей и инженерного оборудования от преждевременного износа. Для этого должны проводиться профилактические мероприятия и устранение мелких повреждений и неисправностей.
В Приложении 3 к Постановлению Госстроя СССР № 279 можно найти перечень текущих ремонтных работ. В него, например, входит:
- ремонт отмостки вокруг здания с восстановлением до 20% общей площади отмостки;
- расшивка раствором мелких трещин в кирпичных стенах;
- антисептическая и противопожарная защита деревянных конструкций;
- смена неисправных оконных и дверных приборов;
- окраска помещений и отдельных конструкций.
Текущий ремонт объектов основных средств учреждения может быть выполнен как силами учреждения, так и в рамках договора подряда.
Незначительные текущие ремонтные работы могут в учреждении проводиться своими силами. Если в штате имеется рабочий по обслуживанию здания, то для проведения мелкого текущего ремонта не требуется заключение дополнительного гражданско-правового договора, так как работник получает заработную плату. В этом случае для ремонта могут понадобиться только расходные строительные материалы.
Заключая договор на приобретение строительных материалов необходимо руководствоваться федеральным законом от 05.04.2013 № 44-ФЗ «О контрактной системе в сфере закупок товаров, работ, услуг для обеспечения государственных и муниципальных нужд» или федеральным законом от 18.07.2011 № 223-ФЗ «О закупках товаров, работ, услуг отдельными видами юридических лиц».
Расходы учреждения на приобретение строительных материалов относятся на статью 340 КОСГУ «Увеличение стоимости материальных запасов».Учет приобретенных строительных материалов нужно оформить бухгалтерскими записями:
1. Перечисление денежных средств в счет погашения задолженности перед поставщиком:
| Дт 0 302 34 830 | Кт 0 201 11 610 |
2. Принятие к учету строительных материалов. Строительные материалы принимаются к учету по фактической стоимости, в данном случае равной сумме, которая уплачена поставщику:
| Дт 0 105 34 340 | Кт 0 302 34 730 |
3. Списание израсходованных строительных материалов. Основанием для списания служит Акт о списании материальных запасов ф. 0504230. Расходы на ремонт объектов основных средств учреждением могут быть отнесены:
— на себестоимость готовой продукции, выполняемых работ, оказываемых услуг
| Дт 0 109 ХХ 272 | Кт 0 105 34 440 |
— на финансовый результат текущего года
| Дт 0 401 20 272 | Кт 0 105 34 440 |
Если учреждение осуществляет текущий ремонт с привлечением подрядчика, то договор также заключается с соблюдением положений федеральных законов 44-ФЗ, 223-ФЗ. В соответствии со ст. 704 ГК РФ, если иное не предусмотрено договором, работа выполняется из материалов подрядчика, его силами и средствами.
Например, бюджетным учреждением заключен договор с подрядной организацией на покраску фасада здания учреждения на общую сумму 200 000 руб.
Заключенным договором предусмотрена уплата авансового платежа в размере 50 000 руб.
В учетной политике бюджетного учреждения прописано, что затраты на ремонт объектов нефинансовых активов учитываются в составе накладных расходов. Следующие бухгалтерские записи возникнут в учете учреждения:
1. Перечислен аванс подрядчику за проведение ремонтных работ
| Дт 0 206 25 560 | Кт 0 201 11 610 | 50 000 руб. |
2. Произведен зачет перечисленного аванса
| Дт 0 302 25 830 | Кт 0 206 25 660 | 50 000 руб. |
3. Погашена задолженность перед подрядчиком за выполненные ремонтные работы
| Дт 0 302 25 830 | Кт 0 201 11 610 | 150 000 руб. |
4. Выполненные ремонтные работы отражены в составе накладных расходов учреждения
| Дт 0 109 70 225 | Кт 0 302 25 730 | 200 000 руб. |
Договором на выполнение ремонтных работ может быть предусмотрено, что подрядная организация производит текущий ремонт с использованием материалов, приобретенных учреждением.
Например, автономное учреждение заключило договор на работы по замене линолеума в здании. Материалы приобретены учреждением, их стоимость составила 325 000 руб., стоимость работ по договору — 75 000 руб. После проведения ремонта неизрасходованные материалы на сумму 3 000 руб. были возвращены подрядчиком. Все расходы осуществлялись за счет приносящей доход деятельности.
В соответствии с п. 116 Инструкции № 157н передача материальных запасов подрядчику осуществляется на основании Требования-накладной ф. 0504204. Передаваемые материалы не списываются с балансового учета.
Одновременно их передача отражается на соответствующих забалансовых счетах.
Учет материальных запасов, переданных подрядчику, может быть организован на специально предусмотренном учетной политикой учреждения забалансовом счете или на забалансовом счете 26 «Имущество, переданное в безвозмездное пользование». Это нужно указать в учетной политике.
Списание использованных подрядчиком материалов оформляется актом о списании материальных запасов ф. 0504230. Основаниями для его составления является акт приема-сдачи, в котором указано, что работы проведены с использованием материалов заказчика и перечень данных материалов.
В бухгалтерском учете должны быть сделаны следующие записи:
1. Закуплены строительные материалы:
| Дт 2 105 34 000 | Кт 2 302 34 000 | 325 000 руб. |
2. Переданы строительные материалы подрядчику по накладной с одновременным отражением на забалансовом счете 26:
| Дт 2 105 34 000 (подрядчик) | Кт 2 105 34 000 (склад) | 325 000 руб. |
| счет 26 |
3. Приняты на учет неиспользованные строительные материалы от подрядчика:
| Дт 2 105 34 000 (склад) | Кт 2 105 34 000 (подрядчик) | 3000 руб. |
| счет 26 |
4. Списаны израсходованные строительные материалы:
| Дт 2 109 70 272 | Кт 2 105 34 000 (подрядчик) | 322 000 руб. |
| счет 26 |
5. Оплачены ремонтные работы, выполненные подрядчиком
| Дт 2 302 25 000 | Кт 2 201 11 000 | 75 000 руб. |
6. Отражены выполненные работы по ремонту согласно акту:
| Дт 2 109 70 225 | Кт 2 302 25 000 | 75 000 руб. |
Учет капитального ремонта
Теперь о ремонте капитальном. В процессе капитального ремонта происходит замена или восстановление:
- строительных конструкций объектов капитального строительства;
- инженерно-технических систем и сетей, их элементов;
- отдельных элементов несущих конструкций на аналогичные или улучшающие их эксплуатационные показатели.
Это разъясняется в п. 14.2 ст. 1 Градостроительного кодекса РФ от 29.12.2004 № 190-ФЗ.
Согласно Приказу Минфина России от 01.07.2013 № 65н закупка товаров, работ, услуг в целях капитального ремонта государственного, муниципального имущества осуществляется по КВР 243. А текущий ремонт оплачивается по КВР 244. Для бухгалтера важно правильно определить вид ремонтных работ, чтобы верно применить КВР.
Необоснованное отнесение расходов на КВР 243 или 244 является основанием для привлечения должностных лиц учреждений к ответственности за нецелевое использование бюджетных средств.
Для того, чтобы обеспечить целевое использование бюджетных средств, еще на этапе принятия решения о заключении контракта на оплату строительных работ, нужно разобраться, будет ремонт текущим или капитальным.Какие работы можно с уверенностью трактовать как капитальный ремонт, а какие отнести к ремонту текущему?
Важно знать, что вопросы квалификации работ в качестве капремонта или текущего ремонта не относятся к компетенции бухгалтерии. Задача бухгалтера правильно применить КБК только после получения заключения технических специалистов о виде запланированных строительных работ.
Поэтому необходимо проводить экспертизу сметной документации и экспертизу проектной документации на проведение капитального ремонта.
Порядок проведения экспертизы можно найти в «Положении о проведении проверки достоверности определения сметной стоимости строительства, реконструкции, капитального ремонта объектов капитального строительства…», утв. Постановлением Правительства РФ от 18.05.2009 № 427.
Как правильно отразить затраты на ремонт, модернизацию и реконструкцию основных средств
Планирование затрат на восстановление основных средств
Классификация ремонтных расходов
Оформление заявок на ремонт
Отражение расходов на ремонт, модернизацию, дооборудование в бухгалтерском учете бюджетных организаций
Каждое учреждение имеет на своем балансе в составе нефинансовых активов основные средства. В процессе эксплуатации основные средства изнашиваются, для поддержания их в рабочем состоянии проводят ремонты.
Работы по восстановлению основных средств можно квалифицировать по характеру видов работ на:
- текущий ремонт;
- капитальный ремонт;
- модернизация;
- реконструкция;
- дооборудование.
Обратите внимание!
От вида работ зависит отражение операций в бухгалтерском и налоговом учете: затраты на текущий, средний и капитальный ремонт основных средств учитывают в составе текущих расходов учреждения, а затраты на модернизацию, реконструкцию относят на увеличение первоначальной стоимости объектов основных средств.
В зависимости от того, проводились ремонт или модернизации, исчисляют налог на прибыль (при условии, что работы проводились за счет средств, полученных от предпринимательской деятельности) и целевое использование бюджетных средств, так как расходы по модернизации и ремонту отражаются по разным кодам КОСГУ. Если основное средство приобретено за счет предпринимательской деятельности, затраты на ремонт этих объектов уменьшают базу по налогу на прибыль в составе прочих расходов (п. 1 ст. 260 Налогового кодекса РФ (далее — НК РФ)).
Учреждение имеет право распоряжаться чистой прибылью, полученной от предпринимательской деятельности, по своему усмотрению после уплаты в бюджет налога на прибыль. Поэтому сначала надо заплатить налог на прибыль, а остаток прибыли можно направить на ремонт основных средств.
К сведению
При ремонте, реконструкции и модернизации могут выполняться близкие по характеру работы, распределить их по видам не всегда бывает просто, и проверяющие органы находят немало ошибок, допускаемых бухгалтерами при отражении указанных операций.Определять виды работы необходимо, чтобы спланировать бюджет расходов, правильно отнести затраты на статьи (подстатьи КОСГУ), использовать бюджетные и внебюджетные средства по целевому назначению.
Ремонт — это комплекс работ по устранению неисправностей, восстановлению работоспособности объектов нефинансовых активов, поддержанию технико-экономических и эксплуатационных показателей (срок полезного использования, мощность, качество применения) на изначально предусмотренном уровне, т. е. это восстановление функций объектов основных средств для дальнейшего их использования. Ремонт предполагает профилактические мероприятия, устранение повреждений и неисправностей, замену изношенных конструкций и деталей.
Обратите внимание!
Хотя в процессе ремонта отдельные детали основного средства могут быть заменены на более современные и долговечные, такое мероприятие не сопряжено с изменением важных технико-экономических показателей основного средства.
По объему и характеру выполняемых работ ремонт может быть текущим и капитальным. Отличаются они сложностью, объемом, сроком выполнения и периодичностью проведения.
Текущий ремонт проводится несколько раз в год, капитальный — не чаще одного раза в год или реже. При текущем ремонте заменяют отдельные детали, при капитальном ремонте разбирают объект и заменяют неисправные узлы.
При текущем ремонте устраняют мелкие неисправности, обнаруженные в ходе повседневного использования основного средства, при этом объект практически не выбывает из эксплуатации.
Текущим ремонтом являются работы по систематическому и своевременному предохранению объектов ОС от преждевременного износа путем проведения профилактических мероприятий.
При капитальном ремонте восстанавливают утраченные первоначальные характеристики, устраняют неисправности, заменяя изношенные детали, узлы.
К сведению
В бюджетной классификации и порядке ведения бюджетного учета между текущим и капитальным ремонтом различий нет, поэтому необходимости в разграничении таких расходов нет.
Модернизация — это совокупность работ по усовершенствованию объекта основных средств, по повышению технического уровня и экономических характеристик объекта путем замены его конструктивных элементов и систем на более совершенные (например, установка на компьютер оперативной памяти большего объема).
К сведению
Модернизация предполагает замену узлов, при этом заменяемая часть должна быть исправной до замены. Если в ходе работы заменяется неисправный узел, то такие работы являются не модернизацией, а ремонтом.
Реконструкция — это изменение параметров объектов капитального строительства, их частей (высоты, количества этажей, площади, показателей производственной мощности, объема) и качества инженерно-технического обеспечения.
https://www.youtube.com/watch?v=O3A0uuPkpYI
Понятие реконструкции применимо лишь в отношении объектов капитального строительства (зданий, сооружений). Она предполагает изменение параметров объекта. Также к реконструкции можно отнести улучшение качества инженерно-технического обеспечения.
Дооборудование — дополнение основных средств новыми частями, деталями и другими механизмами, ранее отсутствовавшими, которые будут составлять единое целое с этим оборудованием, придадут ему новые дополнительные функции или изменят показатели работы. Раздельное их применение будет невозможно.
Достройка — это сооружение новых частей к основному средству (обычно к объектам недвижимости). При этом новые части должны быть неотделимы от самого основного средства без нанесения ущерба.
Планирование ремонтных работ
Чтобы определить, к какой категории отнести расходы (ремонт, реконструкция, модернизация или дооборудование), в первую очередь нужно выяснить, какой вид работ необходимо произвести по восстановлению основных средств:
- если проводятся работы по восстановлению работоспособности, сохранности технических характеристик или внешние изменения, не влияющие на изменение объектом основных средств своих первоначальных функций, значит, это ремонт;
- если работы производятся по улучшению основных характеристик и добавление новых функций исправного объекта, то такой вид работы следует отнести к реконструкции, модернизации или дооборудованию.
В этом случае надо определить цель операции:
– если необходима замена узлов или частей — это модернизация (реконструкция);
– если к объекту добавляются узлы и части — дооборудование (достройка).
Как правило, в организациях приказом назначают ответственных за эксплуатацию имущества (например, за лабораторное оборудование отвечает начальник лаборатории, за измерительные приборы — метролог и т. д.). В их обязанности входит в том числе составление заявок на проведение ремонта или модернизацию на предстоящий финансовый год.
Форму заявок организация разрабатывает самостоятельно.
Утверждает заявки руководитель учреждения.
На основании заявок экономический отдел планирует суммы по видам ремонта в смете доходов и расходов. Каждый запланированный вид расхода должен быть обоснован.
Это позволит составить план работ, заключить договоры с поставщиками на проведение ремонтных работ, систематизировать деятельность учреждения по содержанию и обслуживанию имущества, гарантировать непрерывность производственного процесса, обеспечить эффективность основной деятельности учреждения.
Фрагменты заявок по структурному подразделению (лаборатория контроля физико-химических факторов) представлены в таблице.Фрагменты заявок на проведение ремонтных работ основных средств
|
Наименование объекта |
Номер заявки |
Причина |
Планируемые мероприятия |
Планируемый результат |
|
Автоматизированное рабочее место (компьютер в комплекте) |
2101542 |
Изображение на мониторе нечеткое, регулировками не устраняется |
Диагностика и ремонт, при необходимости — средствами сторонней организации |
Восстановление работоспособности |
|
Автоматизированное рабочее место (компьютер в комплекте) |
2101543 |
Установка жесткого диска в системный блок |
Ремонт системного блока, замена жесткого диска |
Восстановление работы системного блока |
|
Автоматизированное рабочее место (компьютер в комплекте) |
2101600 |
Системные ресурсы — объем оперативной памяти — недостаточны для использования программы «Банк-клиент» |
Дооборудование дополнительной оперативной памятью |
Возможность использовать программу «Банк-клиент» |
|
Автоклав АГ-1000 горизонтальный |
2101752 |
Системные автоматизированная система управления для автоклава |
Модернизация автоклава |
Возможность использовать режим стерилизации, индексации (время, давление, температура) |
|
Копировальный аппарат |
2101644 |
Устройство гудит, но не берет бумагу на лотке |
Замена изношенного ролика новым |
Восстановление работоспособности |
|
Автомобиль ВАЗ-2107 (Лада) |
2101485 |
Стук при переключении на последующие передачи |
Ремонт своими силами |
Восстановление работоспособности |
|
Здание лабораторного корпуса |
2100378 |
Протекает крыша |
Частичная замена кровли |
Восстановление эксплуатационных характеристик |
Заключаем договоры на выполнение работ по восстановлению основных средств
Заключая договоры с поставщиками и подрядчиками на ремонтные работы, следует определить, какой вид работ по восстановлению объектов основных средств предусмотрен этим договором, чтобы правильно отнести расходы на статьи КОСГУ.
Если планируются действия, мероприятия, которые увеличат стоимость объектов основных средств (реконструкция, модернизация и т. п.), следует использовать код 310 КОСГУ «Увеличение стоимости основных средств», если же говорится о ремонте неисправного основного средства — код 225 КОСГУ «Работы, услуги по содержанию имущества».
В рамках одного договора могут быть предусмотрены различные виды работ, поэтому в разделе «Предмет договора» следует указывать раздельно стоимости соответствующих видов работ. Исполнитель должен оформить различные отчетные документы за выполненные работы.
Отражаем расходы на текущий, средний и капитальный ремонт в бухгалтерском учете
Расходы на текущий, средний и капитальный ремонт основных средств учитывают в составе текущих расходов учреждения по подстатье 225 КОСГУ «Работы, услуги по содержанию имущества».
Отметим, что затраты на приобретение запасных частей (строительных материалов) отражаются не по подстатье 225, а по подстатье 340 КОСГУ «Увеличение стоимости материальных запасов», списание израсходованных материалов — по подстатье 272 КОСГУ «Расходование материальных запасов».
Обратите внимание!
Это правило не применяется, если стоимость использованных материалов включается в общую смету ремонта и учитывается подрядчиком при оформлении акта сдачи-приемки выполненных работ.
Расходы на ремонт имущества отражаются на счете 0.109.61.225 «Затраты на работы, услуги по содержанию имущества в себестоимость готовой продукции, работ, услуг».