
Как проверить закрытие счетов отчетного финансового года
Закрытие месяца: проводки и примеры
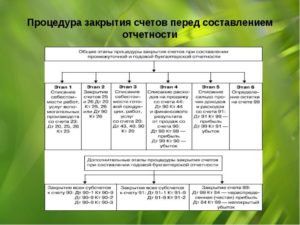
Закрытие месяца — это список обязательных операций и проводок, производимых для определения промежуточного финансового результата. Рассмотрим основные проводки по закрытию месяца вручную на примере.
Закрытие месяца в бухгалтерии: основные этапы
Процедура закрытия месяца в бухгалтерском учете включает в себя:
- Определение затрат и списание их на себестоимость;
- Закрытие счетов продаж и определение фин.результата;
- Закрытие счетов доходов и расходов и определение налоговой базы.
Этап 1. Определение ежемесячных затрат
Затраты предприятия отражаются на активных счетах 20, 23, 25, 26, 44 и др. — все эти счета имеют общее наименование «затратные счета».
Виды затрат предприятия:
- Затраты на производство продукции;
- Затраты вспомогательных производств;
- Общехозяйственные расходы;
- Производственные издержки, и т.д.
Допустим, в учете ООО «Лютик» в январе 2016 года отражены операции:
- Начисление амортизации за месяц — 96 000 руб.;
- Начисление зарплаты рабочим в цехе — 780 000 руб.;
- Начисление зарплаты административно-управленческому персоналу — 250 000 руб.;
- Отражено приобретение у поставщика услуг (электроэнергия) — 17 000 руб. (без НДС);
- Реализована продукция на сумму 1 062 000 руб., вкл. НДС 162 000 руб.
Бухгалтер отражает эти операции проводками:
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 20 | 02 | Отражено начисление амортизации | 96 000 | Бух. справка |
| 20 | 70 | Отражено начисление зарплаты | 780 000 | Бух. справка |
| 26 | 70 | Отражено начисление зарплаты АУП | 250 000 | Бух. справка |
| 20 | 60 | Приобретение электроэнергии | 17 000 | Накладная |
Отражение выручки:
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 62 | 90.1 | Выручка | 1 062 000 | Накладная, Акт реализации |
| 90(НДС) | 68 | Начислен НДС на реализацию | 162 000 | Счет-фактура |
| 90.2 | 41 | Себестоимость реализованного товара | 400 000 | Накладная |
Этап 2. Закрытие счетов в конце месяца проводки
Для расчета себестоимости могут использоваться два метода: классического списания затрат и директ-костинг:
Получите 267 видеоуроков по 1С бесплатно:
- Закрытие себестоимости по первому методу может происходить с использованием учета по учетным ценам, то есть с применением 40 счета, либо без его использования.
- Второй метод означает, что общехозяйственные расходы не включаются в себестоимость, а списываются на выручку. Организация сама выбирает метод и закрепляет его в учетной политике.
Рассмотрим оба варианта закрытия себестоимости для данных ООО «Лютик».
Проводки по закрытию затратных счетов в конце месяца при использовании списания затрат на прямые расходы:
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 20 | 26 | Закрытие на производственные затраты | 250 000 | Бухгалтерская справка |
| 90.2 | 20 | Закрытие счета на себестоимость (250 000+96 000+780 000+17 000) | 1 143 000 | Бухгалтерская справка |
Проводки при списании затрат методом директ-костинга:
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 90.8 | 26 | Списание общехозяйственных затрат | 250 000 | Бух. справка |
| 90.2 | 20 | Списание производственных затрат (96 000+ 780 000+17 000) | 893 000 | Бух. справка |
Закрытие 90 счета проводки:
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 90.9 | 90.2 | Списаны расходы (1 143 000+893 000+400 000+162 000) | 2 598 000 | Бух. справка |
| 90.1 | 90.9 | Списаны доходы (выручка) | 1 062 000 | Бух. справка |
Этап 3. Определение финансового результата
Финансовый результат определяют сопоставлением оборотов по счетам продаж (90) и доходов-расходов (91) и перенесением остатка по этим счетам на счет 99 Прибыли и убытки.
https://www.youtube.com/watch?v=FLkYKZ6Ubsg
Финансовый результата складывается из:
- Фин. итога по основным видам деятельности;
- Прочих доходов (расходов);
- Расходов по чрезвычайным ситуациям на предприятии;
- Платежам по налогам.
Счет 99 активно-пассивный. Счет корреспондирует:
- При определении фин.результата по основной деятельности счет корреспондирует с 90 счетом;
- Для определения результата по прочей деятельности — с 91 счетом;
- При определении результатов по ЧС счет 99 корреспондирует со счетами учета МЦ, денежных средств, расчетов с персоналом и т.д.;
- При начислении налога на прибыль счет корреспондирует со счетом 68.
Закрытие счетов 90, 91, 99 проводки в конце месяца
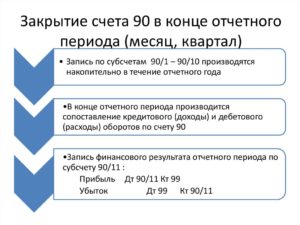
На субсчетах счетов 90 и 91 в конце месяца собирается результат хоз. операций предприятия. Часть субсчетов является активной, часть — пассивной. Итог вычисляется путем сравнения оборотов счета по Дт и Кт.
Схема счета 90:
Если Дт превышает Кт, то остаток отражается по Кт 90.9. То есть, в конце периода в целом на счете 90 остатка быть не должно.
Закрытие месяца проводки и определение фин.результата ООО «Лютик» за январь:
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 99 | 90.9 | Отражение убытка по осн. деятельности(2 598 000 — 1 062 000) | 1 536 000 | Бухгалтерская справка |
Определение результата по счету 91 происходит по аналогичной схеме.
После закрытия счетов 90 и 91 остаток по этим счетам отражается на счете 99:
| Дт | Кт | Описание операции |
| 90.9 | 99 | Прибыль по основной деятельности по итогам месяца |
| 99 | 90.9 | Убыток по основной деятельности по итогам месяца |
| 91.9 | 99 | Прибыль по прочим видам деятельности |
| 99 | 91.9 | Убыток по прочим видам деятельности |
На счете 99 в течение года нарастающим итогом отражаются финансовые результаты хозяйственной раз в год, деятельности. Закрытие этого счета производится единожды в год, в последний день года.
Закрытие счета в конце периода

Определение финансового результата деятельности компании проводится не только перед реформацией бухгалтерского баланса, но и по завершению отчетного периода — календарного месяца. В статье расскажем, какие счета закрываются по окончании отчетного месяца и календарного года.
КонсультантПлюс ПОПРОБУЙТЕ БЕСПЛАТНО
Получить доступ
В первую очередь определимся с понятием. Так, в бухгалтерском учете закрытием бухсчета (БСЧ) признается бухгалтерская операция по отнесению конечного сальдо бухсчета на специальные БСЧ, которые определяют финансовые результаты деятельности компании.
Какие счета закрываются в конце года
Прежде чем приступить к подготовке годовой бухгалтерской отчетности, то есть перед реформацией баланса, бухгалтер обязан сформировать заключительные проводки по отчетному периоду. В бухучете отчетный период — это календарный месяц (пункт 48 ПБУ 4/99). Следовательно, перед тем как закрыть финансовый год, бухгалтеру потребуется оформить заключительные обороты по месяцу.
Какие счета закрываются в конце месяца или года? Такие БСЧ можно предварительно разделить на три группы:
- БСЧ, которые не могут иметь остатков на конец отчетного (финансового) периода. К таковым относят сч. 25 «Общепроизводственные расходы» и 26 «Общехозяйственные затраты».
- БСЧ, которые могут иметь остаток, но которые можно полностью закрыть. К таковым относят сч. 20 «Основное производство», 23 «Вспомогательные производства», 29 «Обслуживающие хозяйства и производства».
- БСЧ, которые в общем остатке иметь не могут, но имеют сальдо по открытым субсчетам. Это 90 «Продажи» и 91 «Прочие доходы и расходы».
Далее рассмотрим, как проводится закрытие счетов в конце года, проводки подойдут и для формирования заключительных записей в конце месяца. Определим порядок формирования заключительных бухгалтерских записей отдельно для каждого счета, которые напрямую влияют на финансовые результаты деятельности компании.
Списываем общепроизводственные затраты
БСЧ закрывается ежемесячно, при этом все накопленные общепроизводственные затраты должны быть списаны на счета соответствующих производств. Иными словами, затраты списываются на счета тех производств, обслуживание которых проводилось.
https://www.youtube.com/watch?v=j6P0ZPWwNk8
Типовые бухгалтерские записи:
| Операция | Дебет | Кредит |
| ОПР списаны в пользу основных производств | 20 | 25 |
| ОПР отнесены на затраты по обслуживанию вспомогательных производств, цехов | 23 | 25 |
| ОПР, направленные на содержание обслуживающих хозяйств, списаны на соответствующие бухсчета | 29 | 25 |
Списание общехозяйственных расходов
Порядок заключения сч. 26 зависит от способа формирования себестоимости готовой продукции (реализованных услуг, работ), который должен быть закреплен в учетной политике экономического субъекта. Так, предусмотрено два ключевых способа:
- по полной производственной себестоимости, ежемесячно формируются следующие типовые проводки:
| Операция | Дебет | Кредит |
| ОХР списаны на основное производство | 20 | 26 |
| ОХР отнесены на затраты по вспомогательным производствам | 23 | |
| ОХР списаны на обслуживающие хозяйства | 29 |
- по сокращенной производственной себестоимости, все общехозяйственные затраты относятся сразу на БСЧ себестоимости продаж. При этом формируется ежемесячная бухгалтерская проводка:
| Операция | Дебет | Кредит |
| ОХР списаны на себестоимость продукции, работ, услуг | 90-2 «Себестоимость продаж» | 26 |
Закрытие производственных бухсчетов
Оговоримся сразу, что остаток по БСЧ 20, 23, 29 является незавершенкой и не требует обязательного списания в конце отчетного или финансового периодов.
Как определить? Если производственный цикл не совпадает с отчетными периодами, то на БСЧ формируется дебетовый остаток — стоимость незавершенки. А если технологический процесс производства укладывается в календарный месяц (год), то остатков, по данным БСЧ, быть не должно. Типовые записи по списанию производственных затрат:
| Операция | Дебет | Кредит |
| Производственные затраты списаны на себестоимость продаж | 90-2 «Себестоимость продаж» | 20 |
| 23 | ||
| 29 |
Отметим, что компании, деятельность которых связана с оказанием услуг, могут дополнительно закрепить в учетной политике, какие счета закрываются при закрытии месяца. Иными словами, закрепить, что БСЧ 20, 23, 29 будут закрываться ежемесячно, без остатков по незавершенному производству.
Закрываем бухсчет 90 «Продажи»
По завершению отчетного месяца компания обязана определить финансовый результат своей деятельности. Данная операция представляет собой сравнение субсчетов сч. 90. То есть бухгалтер сравнивает показатели субсчета 90-1 «Выручка» и значение себестоимости продаж, которое определяется как сумма субсчетов 90-2 «Себестоимость», 90-3 «НДС», 90-4 «Акцизы», 90-5 «Торговые и экспортные пошлины».
Если фирма получила прибыль (выручка превысила совокупные затраты), то бухгалтер формирует проводку:
Дт 90-9 Кт 99 — отражена прибыль от реализации.
Если компания сработала себе в убыток (выручка ниже совокупных затрат), то регистрируется проводка:
Дт 99 Кт 90-9 — отражен месячный убыток по деятельности компании.
Следовательно, субсчета сч. 90 могут иметь сальдо на конец отчетного месяца, но итоговое значение синтетического БСЧ должно быть равно нулю.Какие счета закрываются при закрытии года? По данному счету по итогам года формируют следующие бухгалтерские проводки:
| Операция | Дебет | Кредит |
| Субсчет «Выручка» закрыт по итогам года | 90-1 | 90-9 |
| Себестоимость производств отнесена на финансовый результат | 90-9 | 90-2 |
| НДС списан в пользу прибылей и убытков | 90-9 | 90-3 |
| Акцизы отнесены на финрезультаты деятельности | 90-9 | 90-4 |
| Экспортные торговые пошлины списаны по итогам года | 90-9 | 90-5 |
Закрываем счет 91 «Прочие доходы и расходы»
Компания должна ежемесячно определять финансовый результат по доходам и расходам от прочих видов деятельности. Данный финрезультат определяется как разница между субсчетами сч. 91. То есть 91-1 «Прочие доходы» сравниваем с 91-2 «Прочие расходы».
Результат деятельности отражаем следующими бухгалтерскими проводками:
| Операция | Дебет | Кредит |
| Отражена прибыль по итогам месяца от иных видов деятельности компании | 91-9 | 99 |
| Отражен убыток от прочих видов деятельности | 99 | 91-9 |
По итогам финансового года бухгалтер составляет следующие записи:
| Операция | Дебет | Кредит |
| Списана прибыль по итогам года от иных видов деятельности компании | 91-1 | 91-9 |
| Отражен убыток от прочих видов деятельности за год | 91-9 | 91-2 |
В свою очередь, сч. 99 «Прибыли и убытки» остается незакрытым. Данный БСЧ закрывают 31 декабря. Бухгалтер формирует проводки:
- Дт 99 Кт 84—– отражена чистая прибыль отчетного года;
- Дт 84 Кт 99 — отражен непокрытый убыток компании.
Как закрыть нулевой счет при вводе остатков
Если компания переходит на автоматизированный учет, то остатки придется регистрировать с использованием нулевого БСЧ «000».
Работа с данным БСЧ имеет ряд отличительных особенностей:
- При вводе остатков по активному бухсчету сальдо регистрируется по дебету, когда нулевой БСЧ корреспондирует в кредите. Для пассивных бухсчетов действует прямо противоположное правило.
- Остатки по рабочему плану БСЧ следует регистрировать на последний день финансового года, предшествующему году начала автоматизированного учета. Например, если автоматизированный учет применяется с 2020 года, зарегистрируйте остатки в бухгалтерской программе на 31.12.2018.
- Вносите сальдо по БСЧ в разрезе открытых субсчетов. Не забудьте про аналитический учет и детализацию информации по отдельным показателям БУ. Например, при вводе остатков по основным средствам вносите информацию отдельно по каждому объекту ОС.
Зарегистрировав все бухгалтерские данные, необходимо сформировать оборотно-сальдовую ведомость по нулевому БСЧ на день ввода остатков и сравнить с текущими остатками всех БСЧ (с 01 по 99). Затем бухгалтер определяет финансовый результат деятельности и закрывает счет соответствующими проводками:
| Операция | Дебет | Кредит |
| Если дебет бухсчета 00 превышает кредитовый оборот, то отражается операция (нераспределенная прибыль компании по состоянию на 31.12.2018) | 00 | 84 |
| Если кредитовый оборот меньше дебетового, то делается проводка (отражен непокрытый убыток по состоянию на 31.12.2018) | 84 | 00 |
Закрытие года в бухгалтерии. 5 советов от экспертов
Закрытие года в бухгалтерии достаточно трудоемкий процесс для бухгалтера. Приходится проводить закрытие года в части налогового учета, в кадровой части и в части бухгалтерского учета.
Их проще исправить в текущем году, чем корректировать в следующем. Несущественные ошибки исправляйте, когда обнаружили. С существенными дела обстоят иначе. Если такая ошибка будет обнаружена в уже составленной отчетности, то придется составить новую, распечатать и отдать руководителю на подпись.
Совет 2. Провести переоценку
Переоценивать или нет имущество — решать компании. Если фирма провела однажды переоценку основных средств, то в дальнейшем следует проводить ее регулярно, но не чаще чем раз в год.
Совет 3. Провести инвентаризацию активов и обязательств
В соответствии с п. 27 Положения по ведению бухучета (утв. приказом Минфина РФ от 29.07.1998 № 34н) инвентаризацию активов можно провести в период с 1 октября по 31 декабря отчетного года.
А инвентаризацию обязательств — по состоянию на 31 декабря включительно, поскольку отчетным периодом в данном случае является календарный год (см. ч. 1 ст. 15 Закона № 402-ФЗ и рекомендации Минфина России в письме от 09.
01.2013 № 07-02-18/01).
Совет 4. Проверить и пересмотреть учетную политику в целях бухгалтерского учета
Она формируется один раз — при создании организации — и применяется последовательно из года в год. Вовсе необязательно ежегодно формировать учетную политику. Но это необходимо, если изменилось законодательство РФ.
А оно в 2017 году изменилось. Важно, чтобы в учетной политике был закреплен порядок формирования резервов. По состоянию на 31 декабря нужно провести инвентаризацию резервов и составить смету отчислений в резерв в 2018 году.
Совет 5. Провести реформацию баланса по состоянию на 31 декабря отчетного года
Реформация баланса — это заключительная проводка, которой определяется чистая прибыль или чистый убыток. Делают эту проводку записями от 31 декабря, после того как все операции финансово-хозяйственной деятельности отражены в бухгалтерском учете.
Непосредственно реформация баланса состоит из двух этапов:
- закрытия счетов финансовых результатов 90 «Продажи» и 91 «Прочие доходы и расходы»;
- отражения чистой прибыли или чистого убытка в составе нераспределенной прибыли или непокрытого убытка.
Что ещё нужно сделать бухгалтеру до конца года?
Составить график отпусков. Ежегодно работодатель обязан утверждать график отпусков на следующий год. Сделать это необходимо до 17.12.2017 включительно (ст. 123 ТК РФ).
Утвердить штатное расписание. Напоминаем, что в этом году изменился МРОТ. Сейчас он составляет 7 800 рублей. Если, в результате увеличения МРОТ у кого-то из работников оклад приблизился к этому размеру, то следует внести изменения в штатное расписание. А в случае повышения окладов нужно составить доп.соглашение к трудовому договору.
Создать резервы. Организации обязаны создавать резервы в бухгалтерском учете. По состоянию на 31 декабря нужно проверить остатки всех сформированных резервов. В зависимости от вида резерва и ситуации неиспользованные суммы включаются в доходы или переносятся на следующий год. После проверки нужно сформировать резервы на следующий год.
Утвердить лимит кассы, если это необходимо. Законодательно срок действия лимита не установлен, поэтому его можно устанавливать в любое время. Если в учетной политике утверждено, что лимит действует до конца года, то его необходимо утвердить заново. СМП и ИП можно работать без лимита.
Подать уведомление в ИФНС в случае смены налогового режима. Если организация планирует перейти на УСН, необходимо подать уведомление в налоговую до 31 декабря (ст. 346.13 НК РФ).
Если вы уже применяете УСН, то нужно удостовериться, не потеряли ли вы право его применять. Критерии сейчас таковы: доход компаний на УСН не должен превышать 150 млн.
рублей за 2017 год; остаточная стоимость ОС должна быть более 150 млн. рублей.
Заплатить фиксированные страховые взносы (только для ИП). Индивидуальные предприниматели должны перечислить сумму фиксированных взносов до 31 декабря.
В 2017 году сумма взносов на ОПС — 23 400 рублей и на ОМС — 4 590 рублей (ст. 430 НК РФ). Если доход ИП за год превысит 300 000 рублей, нужно заплатить дополнительные взносы на ОПС в размере 1% от суммы превышения.
Взносы с суммы превышения можно перечислить до 1 апреля 2018.
Хотите узнать больше о реформации баланса? Рекомендуем вебинар в Контур.Школе «Реформация бухгалтерского баланса организации».
12 этапов для успешного закрытия года: шпаргалка для бухгалтера

Декабрь, пожалуй, один из самых продуктивных и сложных месяцев в году для бухгалтера. Нужно успеть запросить отчетные документы у поставщиков, провести сверку расчетов, инвентаризировать имущество, свести счета и максимально подготовиться к составлению годовой отчетности. В этой статье расскажем, как закрыть год, чтобы не было претензий у аудиторов и контролирующих органов.
В бухгалтерии дел всегда хватает, но к концу года работы традиционно прибавляется. Чтобы успешно закрыть год и перейти в новый налоговый период, нужно провести ряд обязательных мероприятий.
Выделим наиболее существенные моменты, которые могут повлиять на дальнейшее ведение учета и составление годовой отчетности.
В декабре необходимо:
- проверить достоверность учета (первичные документы);
- провести инвентаризацию;
- составить график отпусков;
- утвердить штатное расписание;
- создать резервы;
- проверить договоры;
- утвердить лимит кассы, если это необходимо;
- подать уведомление в ИФНС в случае смены налогового режима;
- внести изменения в учетную политику;
- отправить в ИФНС уведомление о порядке уплаты налога на прибыль по обособленным подразделениям;
- сделать реформацию баланса;
- заплатить фиксированные страховые взносы (только для ИП).
Достоверность учета
Согласно Федеральному закону «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ бухгалтерская отчетность должна быть достоверна. Достоверность ей может обеспечить своевременное и полное отражение фактов хозяйственной жизни, соответствующих действительности.
В декабре желательно проверить наличие и правильность оформления первичных документов, копии заменить на оригиналы. Все операции должны быть отражены в бухгалтерском и налоговом учете.
Если в ходе проверки и анализа будут обнаружены ошибки, их можно исправить текущим годом.
Не забудьте подать уточненные декларации, если найденные ошибки привели к занижению налоговой базы.
Инвентаризация имущества и обязательств
Перед составлением годовой бухгалтерской отчетности организации должны провести инвентаризацию имущества и обязательств ( п. 27 Положения по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации, п. 38 ПБУ 4/99). Сделать это нужно не ранее 1 октября.
Сверять наличие основных средств разрешается один раз в три года.
Обязательно подтвердите дебиторскую и кредиторскую задолженность. В результате такой проверки комиссия должна сравнить учетные остатки по счетам расчетов с фактическими.
Чтобы сверится с контрагентами, можно оформить и подписать акты сверки взаиморасчетов. Но акты не являются первичными документами и не обязательны к составлению.
Результаты такой инвентаризации нужно отразить в акте по форме ИНВ-17.
Обратите внимание! Инвентаризации подлежат не только счета расчетов с покупателями (62) и поставщиками (60), но и другие счета, в частности, 66, 67, 68, 70, 71 и т. д.
По результатам инвентаризации расчетов выявляется задолженность с истекшим сроком исковой давности. Такую дебиторку и кредиторку нужно списать с учета, оформив соответствующий приказ. Порядок определения сроков исковой давности закреплен в гл. 12 ГК РФ.
Особое внимание следует уделить сверке расчетов с налоговой и фондами. Периодическая сверка поможет организации избежать ненужных штрафов и пеней, так как нередко платежи зависают из-за неверно указанных реквизитов. В идеале сверяться с контролирующими органами ежеквартально после сдачи обязательной отчетности (деклараций, расчетов по взносам).
График отпусков и штатное расписание
Ежегодно работодатель обязан утверждать график отпусков на следующий год. Сделать это необходимо до 17 декабря текущего года ( ст. 123 ТК РФ).
С 01.01.2016 планируется увеличение минимального размера оплаты труда (МРОТ). Напомним, что сейчас он составляет 5 965 рублей. Если на предприятии есть работники, у которых оклад приближен к МРОТ, потребуется пересмотреть штатное расписание. Согласно ст. 133 и 133.1 ТК РФ зарплата работников не может быть ниже федерального и регионального МРОТ.
В случае повышения окладов необходимо составить дополнительные соглашения к трудовому договору.
Резервы
Организации обязаны создавать ряд резервов в бухгалтерском учете (резерв на оплату отпусков, резерв по сомнительным долгам и пр.). Также компании могут формировать резервы и в налоговом учете.
По состоянию на 31 декабря нужно проверить остатки всех сформированных резервов. В зависимости от вида резерва и ситуации неиспользованные суммы включаются в доходы либо переносятся на следующий год.
После проверки резервов текущего года необходимо сформировать резервы на следующий год. Если резерв не является обязательным, организация имеет право отказаться от его создания в новом отчетном году.
Узнайте больше в статье «Резерв на оплату отпусков: создание и использование».
Пролонгация договоров
В конце года проанализируйте все имеющиеся договора с контрагентами и работниками. Цель проверки — выявить те договоры, по которым истекает срок действия. Если договор не содержит условия об автоматическом продлении на следующий год, его нужно перезаключить или составить дополнительное соглашение о пролонгации.
Лимит кассы
Лимит кассы устанавливается юридическим лицом самостоятельно (п. 2 Указания ЦБ РФ от 11.03.2014 № 3210-У). Субъектам малого предпринимательства и ИП разрешено работать без кассового лимита.
Законодательство не устанавливает срок действия лимита. Поэтому пересматривать лимит кассы можно в любое время.
Если в организации все-таки лимит кассы действует до конца года, следует рассчитать и утвердить допустимый остаток наличных в кассе на следующий год.
Смена налогового режима
Если организация планирует перейти на УСН, необходимо подать уведомление в налоговую инспекцию до 31 декабря ( ст. 346.13 НК РФ). Такое же требование установлено и для лиц, которые решили изменить объект налогообложения по УСН.
Плательщики ЕНВД и УСН должны удостовериться в том, что не утратили право применять выбранную систему в следующем году. Доход компаний на УСН не должен превышать 68,82 млн рублей за 2015 год (п. 2. ст. 346.
12 НК РФ), а остаточная стоимость основных средств должна быть менее 100 млн рублей. Применять УСН и ЕНВД могут организации и ИП, численность которых не превышает 100 человек (п. 2.2 ст. 346.26, пп. 15 п. 3 ст. 346.
12 НК РФ).При переходе с УСН на иную систему налогообложения необходимо уведомить ИФНС до 15 января (п. 6 ст. 346.13 НК РФ).
Учетная политика
Порядок ведения бухгалтерского и налогового учета закреплен в учетной политике организации ( ПБУ 1/2008). Учетная политика утверждается при создании юридического лица и действует на протяжении всей деятельности.
Каждый год бухгалтер должен анализировать принятую учетную политику на предмет ее соответствия фактическому ведению учета. Если в организации изменились условия деятельности или способы ведения учета, необходимо пересмотреть учетную политику. Также изменения в данный документ необходимо внести, если появились новые требования в законодательстве.
С 2016 года увеличивается стоимость амортизируемого имущества с 40 до 100 тыс. рублей (изменения внесены в ст. 256 и ст. 257 НК РФ Федеральным законом от 08.06.2015 № 150-ФЗ). Если в учетной политике прописан порядок отнесения к амортизируемому имуществу, следует внести корректировки.
Уведомление ИФНС о порядке уплаты налога на прибыль по обособленным подразделениям
Организации, которые имеют несколько обособленных подразделений в одном субъекте РФ, могут выбрать ответственное подразделение и уплачивать налог на прибыль за все подразделения через него.
О данном решении нужно уведомить налоговый орган до 31 декабря.
Уведомления также представляются в налоговый орган, если у предприятия изменилось количество структурных подразделений на территории субъекта Российской Федерации или произошли другие изменения, влияющие на порядок уплаты налога (п. 2 ст. 288 НК РФ).
Реформация баланса
В конце года необходимо сделать реформацию баланса. Это будет последняя операция отчетного года. Реформация баланса покажет финансовый результат — прибыль или убыток.
Убыток нужно отразить проводкой:
Дебет 84 Кредит 99
Прибыль по итогам года отражается проводкой:
Дебет 99 Кредит 84
Фиксированные взносы ИП
Индивидуальные предприниматели должны перечислить сумму фиксированных взносов до 31 декабря. В 2015 году сума взносов в ПФР составляет 18610,80 рубля и в ФФОМС — 3650,58 рубля.
Декабрь — довольно трудоемкий период для бухгалтерии. Наши рекомендации помогут не упустить из виду самое важное!
Как закрывается счет 20 в конце месяца: закрытие 91 счета проводки вручную
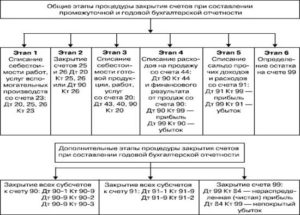
Процедура закрытия месяца в бухгалтерском учете включает в себя:
- Определение затрат и списание их на себестоимость;
- Закрытие счетов продаж и определение фин.результата;
- Закрытие счетов доходов и расходов и определение налоговой базы.
Затраты предприятия отражаются на активных счетах 20, 23, 25, 26, 44 и др. — все эти счета имеют общее наименование «затратные счета».
Виды затрат предприятия:
- Затраты на производство продукции;
- Затраты вспомогательных производств;
- Общехозяйственные расходы;
- Производственные издержки, и т.д.
Допустим, в учете ООО «Лютик» в январе 2016 года отражены операции:
- Начисление амортизации за месяц — 96 000 руб.;
- Начисление зарплаты рабочим в цехе — 780 000 руб.;
- Начисление зарплаты административно-управленческому персоналу — 250 000 руб.;
- Отражено приобретение у поставщика услуг (электроэнергия) — 17 000 руб. (без НДС);
- Реализована продукция на сумму 1 062 000 руб., вкл. НДС 162 000 руб.
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 20 | 02 | Отражено начисление амортизации | 96 000 | Бух. справка |
| 20 | 70 | Отражено начисление зарплаты | 780 000 | Бух. справка |
| 26 | 70 | Отражено начисление зарплаты АУП | 250 000 | Бух. справка |
| 20 | 60 | Приобретение электроэнергии | 17 000 | Накладная |
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 62 | 90.1 | Выручка | 1 062 000 | Накладная, Акт реализации |
| 90(НДС) | 68 | Начислен НДС на реализацию | 162 000 | Счет-фактура |
| 90.2 | 41 | Себестоимость реализованного товара | 400 000 | Накладная |
Для расчета себестоимости могут использоваться два метода: классического списания затрат и директ-костинг:
- Закрытие себестоимости по первому методу может происходить с использованием учета по учетным ценам, то есть с применением 40 счета, либо без его использования.
- Второй метод означает, что общехозяйственные расходы не включаются в себестоимость, а списываются на выручку. Организация сама выбирает метод и закрепляет его в учетной политике.
Рассмотрим оба варианта закрытия себестоимости для данных ООО «Лютик».
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 20 | 26 | Закрытие на производственные затраты | 250 000 | Бухгалтерская справка |
| 90.2 | 20 | Закрытие счета на себестоимость (250 000 96 000 780 000 17 000) | 1 143 000 | Бухгалтерская справка |
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 90.8 | 26 | Списание общехозяйственных затрат | 250 000 | Бух. справка |
| 90.2 | 20 | Списание производственных затрат (96 000 780 000 17 000) | 893 000 | Бух. справка |
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 90.9 | 90.2 | Списаны расходы (1 143 000 893 000 400 000 162 000) | 2 598 000 | Бух. справка |
| 90.1 | 90.9 | Списаны доходы (выручка) | 1 062 000 | Бух. справка |
Финансовый результат определяют сопоставлением оборотов по счетам продаж (90) и доходов-расходов (91) и перенесением остатка по этим счетам на счет 99 Прибыли и убытки.
https://www.youtube.com/watch?v=FLkYKZ6Ubsg
Финансовый результата складывается из:
- Фин. итога по основным видам деятельности;
- Прочих доходов (расходов);
- Расходов по чрезвычайным ситуациям на предприятии;
- Платежам по налогам.
Счет 99 активно-пассивный. Счет корреспондирует:
- При определении фин.результата по основной деятельности счет корреспондирует с 90 счетом;
- Для определения результата по прочей деятельности — с 91 счетом;
- При определении результатов по ЧС счет 99 корреспондирует со счетами учета МЦ, денежных средств, расчетов с персоналом и т.д.;
- При начислении налога на прибыль счет корреспондирует со счетом 68.
На субсчетах счетов 90 и 91 в конце месяца собирается результат хоз. операций предприятия. Часть субсчетов является активной, часть — пассивной. Итог вычисляется путем сравнения оборотов счета по Дт и Кт.
Если Дт превышает Кт, то остаток отражается по Кт 90.9. То есть, в конце периода в целом на счете 90 остатка быть не должно.
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 99 | 90.9 | Отражение убытка по осн. деятельности(2 598 000 — 1 062 000) | 1 536 000 | Бухгалтерская справка |
Определение результата по счету 91 происходит по аналогичной схеме.
| Дт | Кт | Описание операции |
| 90.9 | 99 | Прибыль по основной деятельности по итогам месяца |
| 99 | 90.9 | Убыток по основной деятельности по итогам месяца |
| 91.9 | 99 | Прибыль по прочим видам деятельности |
| 99 | 91.9 | Убыток по прочим видам деятельности |
На счете 99 в течение года нарастающим итогом отражаются финансовые результаты хозяйственной раз в год, деятельности. Закрытие этого счета производится единожды в год, в последний день года.
20 счет в бухгалтерском учете закрывается в зависимости от выбранного способа распределения затрат:
- сальдо может быть только за счет незавершенного производства;
- прямой способ списывает на 43, 90 счета;
- косвенный способ прогоняет через посреднические счета 40, 43;
- способ прямой реализации списывает на 90 счет;
- в 1С версии 8.2 и 8.3 счет закрывается автоматически.
В бухгалтерском учете закрытие месяца ‒ это целый цикл операций, которые необходимо провести для правильного формирования баланса фирмы.
Существуют счета, которые на конец периода должны быть закрыты, так как на них отражаются результаты хозяйственной деятельности, формирующие прибыли и убытки. К ним относится 20 счет «Основное производство».
Название счета говорит само за себя ‒ здесь отражается основная деятельность предприятия, то есть прямые затраты по формированию себестоимости продукции (работ, услуг).
От автора! Не имеет значения, осуществляется при этом выпуск продукции или компания оказывает услуги, главное условие для использования 20 счета ‒ наличие основной деятельности.
https://www.youtube.com/watch?v=P3MeZFwmwP4
Затраты на производство продукции (работ, услуг) скапливаются по дебету счета. Кроме расходов, здесь присутствует материальная стоимость незавершенного производства.
Когда работы завершены, происходит закрытие счета по кредиту. Впрочем, это может быть выявление брака при производстве. В таких случаях 20 надо закрывать на сумму негодного товара:
- Дт 28 «Брак в производстве» Кт 20 «Основное производство».
Прямые расходы, которые принято относить на 20 счет:
- Покупка сырья, материалов, участвующих в процессе производства.
- Оплата труда и отчисления в бюджет работников производства.
- Ремонт и амортизация производственного оборудования.
- Расходы на модернизацию, инновацию.
- Прочие издержки.
https://www..com/watch?v=7ph6QeoiYTE
20, по сути, активный. Закрытие 20 счета с помощью ручных операций ‒ долгий и трудоемкий процесс, так как аналитический учет на нем разворачивается:
- по номенклатуре, которая содержит виды деятельности;
- по подразделениям;
- по статьям затрат;
- по работам производственных программ (при наличии инвестиционных проектов).
Доходы и расходы отражают на счете 91 ежемесячно. На конец года у него нет сальдо. Но обороты по счету продолжают числиться. Как закрывается 91 счет в конце года? Для этого проводят реформацию баланса.
Реформация баланса — это операция, которая фиксирует финансовый результат работы компании за год. Бухгалтер переносит итоговое сальдо по счетам 90 «Продажи», 91 «Прочие доходы и расходы» на счет 99 «Прибыли и убытки». В результате на конец года сальдо этих счетов должно стать нулевым. Затем остаток со счета 99 списывают на счет 84 «Нераспределенная прибыль (непокрытый убыток)».
Реформацию баланса проводят в два этапа по состоянию на 31 декабря отчетного года.
1 этап. Закрытие счетов, на которых в течение года учитывали доходы, расходы и финансовые результаты деятельности компании.
2 этап. Перенос финансового результата, полученного за отчетный год, в состав нераспределенной прибыли (непокрытого убытка).
Дебет 90.1 Кредит 90.9
– закрытие 90.1;
Дебет 90.9 Кредит 90.2
– закрытие 90.2;
Дебет 90.9 Кредит 90.3
– закрытие 90-3;
Дебет 90.9 Кредит 90.4
– закрытие 90.4;
Дебет 91.1 Кредит 91.9
– закрытие 91.1;
Дебет 91.9 Кредит 91.2
– закрытие 91.2.
Результатом сделанных проводок станет равенство дебетовых и кредитовых оборотов по субсчетам, открытым к счетам 90 и 91.
На конец каждого месяца эти счета должны иметь нулевое сальдо. Но в течение года на субсчетах к ним накапливаются суммы. Их и требуется обнулить 31 декабря при реформации.
На 1 января следующего отчетного периода сальдо к указанным счетам и субсчетам должно быть нулевым.
На втором этапе проводят объединение финансового результата отчетного года с финансовым результатом предыдущих лет.
В течение года при закрытии отчетных периодов бухгалтер:
- ежемесячно списывает финансовые результаты от основной деятельности и прочих операций с субсчетов 90.9 и 91.9 на счет 99;
- отражает суммы начисленного условного расхода по налогу на прибыль, постоянных обязательств и платежей по перерасчетам по этому налогу из фактической прибыли, а также суммы причитающихся налоговых санкций – в корреспонденции со счетом 68 субсчет «Расчеты по налогу на прибыль».
Дебет 99 субсчет «Чистая прибыль (убыток)» Кредит 84
– списана чистая (нераспределенная) прибыль отчетного года;
Дебет 84 Кредит 99 субсчет «Чистая прибыль (убыток)»
– отражен чистый (непокрытый) убыток отчетного года.
Программа БухСофт автоматически подготовит бухгалтерскую отчетность на основе полученных данных. Попробуйте бесплатно
Подготовить бухотчетность онлайн
На этом счете отражают финансовый результат по прочим операциям. К счету 91 открывают субсчета:
- 91.1 «Прочие доходы» — по мере поступления по кредиту этого субсчета отражаются доходы по прочим операциям.
- 91.2 «Прочие расходы» — в дебет этого субсчета списывают все расходы по прочим операциям.
- 91.9 «Сальдо прочих доходов и расходов».
Если совокупный оборот по кредиту субсчета 91.1 больше дебетового оборота по субсчету 91.2, то разница между ними формирует прибыль. Если совокупный оборот по кредиту субсчета 91.1 меньше дебетового оборота по субсчету 91.2, то разница между ними формирует убыток.
https://www.youtube.com/watch?v=2RiPbOVw2YA
При закрытии отчетного периода разницу между кредитовым оборотом по субсчету 91.1 и дебетовым оборотом по субсчету 91.2 отражают на счете 99 «Прибыли и убытки» субсчет «Прибыль (убыток) до налогообложения» в корреспонденции с субсчетом 91.9:
- 91.1 «Прочие доходы» — по мере поступления по кредиту этого субсчета отражаются доходы по прочим операциям.
- 91.2 «Прочие расходы» — в дебет этого субсчета списывают все расходы по прочим операциям.
- 91.9 «Сальдо прочих доходов и расходов».